
SAP Tutorial zum Kreditmanagement: OVA8
 Jessica Blake
⚡ Intelligente Zusammenfassung
Kreditmanagement in SAP SD ermöglicht es Unternehmen, auf Kredit zu verkaufen und gleichzeitig das Risiko durch ein Kreditlimit zu kontrollieren; sobald offene Aufträge das Limit überschreiten, werden sie gesperrt. Diese Ressource erklärt die Bonitätsprüfungen und deren Einrichtung.
SAP Kreditmanagement
Kreditmanagement ist ein Prozess, bei dem ein Unternehmen ein Produkt oder eine Dienstleistung auf Kreditbasis an Kunden verkauft und die Zahlung erst nach dem Verkauf einzieht. Der Kreditbetrag, den ein Unternehmen einem Kunden gewährt, wird als Kreditrahmen bezeichnet. KreditlimitEin Kunde kann innerhalb seines Kreditlimits bei dem Unternehmen einkaufen. Wird das Kreditlimit überschritten, wird die Bestellung vom System gesperrt.
Beispiel Ein Unternehmen gewährt einem Kunden ein Kreditlimit von 200,000. Der Kunde kann bis zum Erreichen dieses Limits auf Kredit einkaufen. Angenommen, der Kunde platziert Bestellung Nr. 1 über 100,000 und anschließend Bestellung Nr. 2 über 150,000. Da der Gesamtwert der offenen Bestellungen nun das Kreditlimit überschreitet, wird Bestellung Nr. 2 vom System gesperrt.
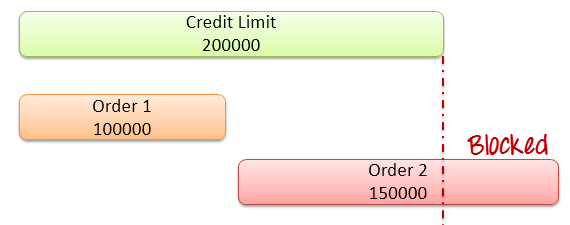
Hier hat der Kunde Waren im Wert von insgesamt 2,50,000 Rupien bestellt, das Kreditlimit beträgt jedoch 2,00,000 Rupien. Bestellung Nr. 2 überschreitet daher das Limit und wurde gesperrt. Das Kreditlimit kann für jeden Kunden unterschiedlich sein.
Arten des Kreditmanagements in SAP SD
SAP SD bietet zwei Möglichkeiten zur Bonitätsprüfung eines Kunden an:
1. Einfache Bonitätsprüfung: Die einfache Bonitätsprüfung vergleicht den Wert aller offenen Posten zuzüglich des Wertes des aktuellen Kundenauftrags mit dem Kreditlimit. (Offene Posten sind Rechnungen, für die das Unternehmen noch keine Zahlung erhalten hat.)
2. Automatische Bonitätsprüfung: Die automatische Bonitätsprüfung bewertet eine Transaktion anhand der Kreditwürdigkeit des Kunden und stellt sicher, dass das Dokument ordnungsgemäß verarbeitet wird. Die Prüfung wird automatisch durchgeführt, wenn Sie das Dokument speichern oder die Option „Bonität prüfen“ auswählen. Es gibt zwei Arten von automatischen Bonitätsprüfungen:
- Statische Bonitätsprüfung — prüft das Kreditlimit anhand des Gesamtwerts der offenen Verkaufsaufträge, der noch nicht fakturierten offenen Lieferungen und der noch nicht an die Buchhaltung weitergeleiteten offenen Abrechnungsbelege.
- Dynamische Bonitätsprüfung — prüft die gleichen Werte, berücksichtigt aber nur offene Auftragswerte, die innerhalb eines definierten Kredithorizonts liegen, sowie Rechnungsbeträge, die noch nicht bezahlt wurden.
Statische vs. dynamische Bonitätsprüfung
Sowohl statische als auch dynamische Bonitätsprüfungen sind Arten von automatischen Prüfungen, behandeln aber offene Kundenaufträge unterschiedlich. Die folgende Tabelle vergleicht sie.
| Grundlage des Vergleichs | Statische Bonitätsprüfung | Dynamische Bonitätsprüfung |
|---|---|---|
| Offene Aufträge gezählt | Alle offenen Aufträge, unabhängig vom Datum | Nur Bestellungen innerhalb des Kredithorizonts |
| Zeithorizont | Nicht benutzt | Verwendet einen Kredithorizont, der in FD32 verwaltet wird. |
| Kreditrisiko | Eine kombinierte Figur | Aufteilung in einen statischen Teil und einen dynamischen Teil mit offener Auftragsreihenfolge |
| Ergebnisse | Strenger; jede offene Bestellung erhöht das Risiko. | Flexibler; Aufträge mit weit entferntem Termin sind ausgeschlossen. |
| am besten für | Strenge Kreditkontrolle | Unternehmen mit langfristigen Bestellungen |
Kurz gesagt, die dynamische Prüfung berücksichtigt einen Zeithorizont, sodass weit in der Zukunft geplante Aufträge das Kreditlimit nicht bereits heute belasten, während die statische Prüfung alle offenen Aufträge gleichzeitig erfasst. Da der Kredithorizont in FD32 kundenspezifisch festgelegt wird, können sich zwei Kunden mit derselben automatischen Prüfung unterschiedlich verhalten. Dies ermöglicht es Unternehmen, die Kreditkontrolle an das Risikoprofil jedes einzelnen Kontos anzupassen.
Wie man das Kreditmanagement einrichtet SAP (OVA8)
Die automatische Kreditkontrolle wird in der Transaktion OVA8 für die Kombination aus Kreditkontrollbereich, Risikokategorie und Kreditgruppe konfiguriert.
Schritt 1) Kreditwürdigkeitsprüfung einrichten.
- Geben Sie den Transaktionscode OVA8 im Befehlsfeld ein.
- Klicken Sie auf die Schaltfläche „Neue Einträge“.

Schritt 2)
- Geben Sie die Kreditkontrolle Bereich.
- Aktivieren Sie die Option „Bonitätsprüfung“.
- Geben Sie den Gültigkeitszeitraum des Kreditlimits ein.
- Aktivieren Sie die Option „Statisch“.
- Prüfen Sie offene Bestellungen und offene Lieferungen.

Schritt 3) Klicken Sie auf die Schaltfläche Speichern.
Schlüsseltransaktion Codes für Kreditmanagement
Über OVA8 hinaus nutzt das Kreditmanagement eine kleine Anzahl von Transaktionen, um Limits festzulegen und gesperrte Dokumente freizugeben. Die wichtigsten sind:
- OVA8 – Automatische Kreditkontrolle: Definiert die Bonitätsprüfungen pro Kreditkontrollbereich, Risikokategorie und Kreditgruppe.
- FD32 – Kundenkreditstammdaten: Legt das Kreditlimit und die Kreditlaufzeit für einen Kunden fest.
- OB45 – Kreditkontrollbereich: Definiert den Kreditkontrollbereich selbst.
- OVAK – Kreditprüfung den Verkaufsbelegarten zuordnen: Steuert, welche Auftragsarten geprüft werden.
- VKM1 / VKM3 – Gesperrte Dokumente: Listen Sie die für die Gutschrift gesperrten Verkaufsbelege auf, damit die Finanzabteilung sie prüfen und freigeben kann.
Diese Transaktionen ermöglichen es Ihnen, die Kreditregeln zu definieren, die Limits für jeden Kunden festzulegen und die durch die Prüfungen gesperrten Dokumente zu verwalten. In der Praxis konfiguriert ein Berater OB45 und OVA8 einmalig während der Einrichtung, legt die Limits der einzelnen Kunden in FD32 fest, und das Finanzteam arbeitet anschließend hauptsächlich in VKM1 oder VKM3, um gesperrte Aufträge im Tagesgeschäft zu prüfen und freizugeben.
