
FD32 in SAP: Tutorial zum Kreditkontrollbereich
 Maurer Garcia
⚡ Intelligente Zusammenfassung
Kreditkontrolle in SAP Das Risiko von Forderungsausfällen wird begrenzt, indem jedem Kunden innerhalb eines Kreditkontrollbereichs ein Kreditlimit zugewiesen wird. Die Transaktion FD32 ist der klassische Bildschirm, auf dem dieses Limit verwaltet wird.
Mehrere offene Forderungen oder Forderungsausfälle können die Geschäftsentwicklung eines Unternehmens erheblich beeinträchtigen. Durch ein effektives Kreditmanagement wird dieses Risiko reduziert, indem für jeden Kunden ein Kreditlimit festgelegt und jede neue Bestellung anhand dieses Limits geprüft wird.
Was ist ein Kreditkontrollbereich in SAP?
In SAPDas Kredit- und Risikomanagement findet im Bereich Kreditkontrolle statt. Bei zentralisierter Kreditverwaltung kann ein Kreditkontrollbereich für alle Buchungskreise definiert werden. Erfordert die Kreditrichtlinie eine dezentrale Verwaltung, kann ein Kreditkontrollbereich für jeden Buchungskreis oder für jede Gruppe von Buchungskreisen definiert werden.
Der Bereich Kreditmanagement ist somit die Organisationseinheit, die Kundenkreditlimits definiert und kontrolliert. Er verfügt über eine eigene Währung, und jede in diesem Bereich verbuchte Forderung wird in dieser Währung erfasst. Forderungen erhöht das damit verbundene Kreditrisiko.
Der Bereich Kreditkontrolle regelt insbesondere drei Dinge.
- Grenze: Der maximale Forderungswert, den ein Kunde jederzeit innerhalb dieses Bereichs halten darf.
- Ausdruck: Die laufende Summe der offenen Posten, offenen Aufträge, offenen Lieferungen und offenen Rechnungsbelege.
- Reaktion: Ob eine Bestellung, die das Limit überschreitet, verwarnt, blockiert oder zugelassen wird.
Die Stammdaten des Kreditkontrollbereichs werden pro Kunde gepflegt, und die folgende Schritt-für-Schritt-Anleitung zeigt, wie das funktioniert.
Wie man Kundenkreditlimits in FD32 verwaltet (Schritt für Schritt)
Schritt 1) Geben Sie den Transaktionscode FD32 in das Feld ein. SAP Befehlsfeld.
Das Befehlsfeld befindet sich oben links auf dem SAP GUI Bildschirm, wie unten dargestellt.

Schritt 2) Geben Sie im nächsten Bildschirm Folgendes ein.
- Geben Sie die Kunden-ID des Kunden ein, dessen Kreditlimits beibehalten werden sollen.
- Betreten Sie den Bereich Kreditkontrolle.
- Aktivieren Sie im Datenauswahlblock das Kontrollkästchen „Zentrale Daten“.
Der Eingangsbildschirm, auf dem alle drei Einträge vorgenommen wurden, sieht aus wie im folgenden Screenshot.

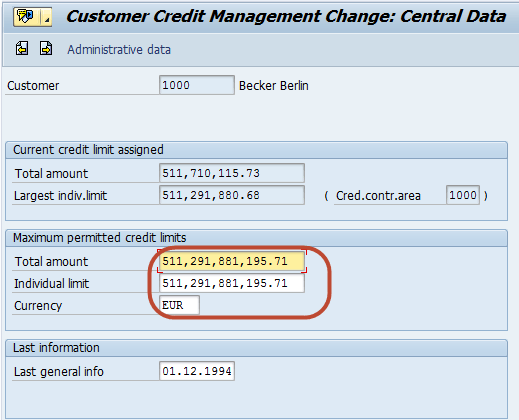
Schritt 3) Im nächsten Bildschirm pflegen Sie die Kreditverwaltungsdaten für den Kunden.
Auf dem zentralen Datenbildschirm werden der Gesamtbetrag und das individuelle Limit angezeigt, wie der Screenshot zeigt.
Schritt 4) Drücken Sie die Schaltfläche „Speichern“ auf dem SAP Standard-Symbolleiste zum Speichern der an den Kreditlimits vorgenommenen Änderungen.
Die Schaltfläche „Speichern“ ist das Diskettensymbol links in der Symbolleiste, das unten hervorgehoben ist.

Eine Meldung in der Statusleiste bestätigt die vorgenommenen Änderungen. Das neue Limit gilt ab der nächsten Bonitätsprüfung; bereits gesperrte Bestellungen müssen daher separat freigegeben werden.
Konfiguration des Kreditkontrollbereichs und zugehörige SAP T-Codes
FD32 verwaltet ausschließlich Stammdaten. Der Kreditkontrollbereich selbst sowie die darauf basierenden Prüfungen werden im Customizing konfiguriert. Daher deutet ein Limit, das scheinbar keine Auswirkung hat, in der Regel eher auf eine Konfigurationslücke als auf einen Stammdatenfehler hin.
| T-Code | Zweck |
|---|---|
| OB45 | Definieren Sie den Kreditkontrollbereich, seine Währung und seine Aktualisierungsgruppe. |
| OB38 | Weisen Sie einem Kreditkontrollbereich einen Firmencode zu. |
| OVFL | Ordnen Sie einem Kreditkontrollbereich einen Vertriebsbereich zu. |
| OB01 | Definieren Sie die im Kreditkontrollbereich verfügbaren Risikokategorien. |
| OVA8 | Konfigurieren Sie die automatische Kreditkontrolle für einen Kreditkontrollbereich, eine Risikokategorie und eine Kreditgruppe. |
| FD32 / FD33 | Kundenkreditstammdaten ändern und anzeigen |
| F.31 / F.35 | Kreditübersicht und Kreditstammdatenberichterstattung |
| VKM1 / VKM4 | Verkaufsbelege, die aufgrund der Bonitätsprüfung gesperrt sind, auflisten und freigeben. |
Bevor FD32 geöffnet wird, sollten zwei Voraussetzungen geprüft werden: Der Kunde muss bereits im Buchungskreis vorhanden sein, und der Buchungskreis muss dem eingegebenen Kreditkontrollbereich zugeordnet sein. Falls der angezeigte Betrag anstelle des Limits falsch erscheint, ist die SD-Seite der Konfiguration in der Dokumentation beschrieben. SAP SD-Kreditmanagement -Guide.
Wichtige Felder auf den FD32-Kreditmanagement-Bildschirmen
FD32 ist eine Transaktion mit mehreren Bildschirmen. Der Datenauswahlblock auf dem Eingabebildschirm bestimmt, welche Bildschirme geöffnet werden. Die wichtigsten Felder sind unten aufgeführt.
| Bildschirm | Feld | Bedeutung |
|---|---|---|
| Zentrale Daten | Gesamtmenge | Gesamtkredit, den der Kunde in allen Kreditkontrollbereichen erhalten kann. |
| Zentrale Daten | Individuelle Beschränkung | Maximaler Kreditbetrag, den ein Kunde innerhalb eines einzelnen Kreditkontrollbereichs erhalten kann. |
| Zentrale Daten | Währung | Währung, in der die zentralen Grenzwerte gehalten werden |
| Status | Kreditlimit | Das im Kreditkontrollbereich gewährte Limit wurde auf dem ersten Bildschirm eingegeben. |
| Status | Risikokategorie | Schlüssel, der entscheidet, welche automatische Bonitätsprüfung von OVA8 angewendet wird |
| Status | Kreditvertretergruppe | Gruppe von Mitarbeitern, die für die Überwachung des Kontos zuständig sind |
| Status | Letzte und nächste interne Überprüfung | Daten, an denen die Grenze zuletzt überprüft wurde und an denen die nächste Überprüfung ansteht |
| Zahlungshistorie | Zahlungsdaten | Beglichene Posten, durchschnittliche Zahlungsrückstände und der höchste ausstehende Betrag |
Der Gesamtbetrag und das individuelle Limit wirken zusammen: Das individuelle Limit begrenzt den Betrag eines einzelnen Bereichs, während der Gesamtbetrag die Summe aller Bereiche begrenzt. Ein individuelles Limit, das über dem Gesamtbetrag liegt, ist zwar zulässig, hat aber keine praktische Auswirkung. RevDie Datumsangaben fließen in die Arbeitsliste für die Kreditprüfung ein. Wenn man diese Felder leer lässt, wird das Konto automatisch aus dieser Liste entfernt.
Kreditmanagement in SAP S/4HANA: Was ersetzt FD32?
Klassisches SD-Kreditmanagement ist nicht verfügbar in SAP S/4HANA. Es wird ersetzt durch SAP Das Kreditmanagement ist Teil des Finanzlieferkettenmanagements, und die Transaktionscodes ändern sich entsprechend.
- Stammdaten: Die Kreditdaten werden dem Geschäftspartner in der Rolle UKM000 zugewiesen und mit der Transaktion BP oder UKM_BP anstelle von FD32 verwaltet.
- Segmente: Der Kreditkontrollbereich wird durch ein Kreditsegment ersetzt, und die Limits werden pro Segment anstatt pro Bereich festgelegt.
- Gesperrte Dokumente: Die dokumentierten Kreditentscheidungen in UKM_MY_DCDS ersetzen die klassischen Freigabelisten.
- Tabellen: Die klassischen Kreditstammdatentabellen KNKA und KNKK werden durch die Tabellen UKMBP_CMS ersetzt, und auch die Expositionsstrukturen S066 und S067 werden ausgetauscht.
- Conversion: Die bestehenden Kreditstammdaten werden bei einer Systemumstellung migriert, sodass die Limits nicht erneut eingegeben werden müssen.
Gibt es hier noch jemanden, der rennt? SAP Die ERP-Zentralkomponente behält FD32 exakt wie oben beschrieben bei, und die Konzepte lassen sich nahtlos übertragen: Auf beiden Seiten existieren ein Limit, eine Risikokategorie und eine Expositionskennzahl. Eine detaillierte Beschreibung der Rolle des Geschäftspartners ist in diesem Dokument veröffentlicht. SAP Community-Artikel über SAP KreditmanagementIm weiteren Verlauf treiben dieselben Kundenkonten die Kundenkonten an. Mahnwesen und die in Zurücksetzen der gelöschten Elemente.
