
FD32 นิ้ว SAP: บทช่วยสอนพื้นที่ควบคุมสินเชื่อ
 เมสัน การ์เซีย
⚡ สรุปอย่างชาญฉลาด
การควบคุมสินเชื่อใน SAP ช่วยจำกัดความเสี่ยงจากหนี้เสียโดยการกำหนดวงเงินเครดิตให้กับลูกค้าแต่ละรายภายในพื้นที่ควบคุมเครดิต และรายการธุรกรรม FD32 คือหน้าจอหลักที่ใช้ในการจัดการวงเงินดังกล่าว
ลูกหนี้ค้างชำระจำนวนมากหรือหนี้เสียอาจส่งผลกระทบอย่างมากต่อผลประกอบการของบริษัท การควบคุมสินเชื่อช่วยลดความเสี่ยงดังกล่าวโดยการกำหนดวงเงินเครดิตสำหรับลูกค้าแต่ละราย และตรวจสอบคำสั่งซื้อใหม่ทุกรายการเทียบกับวงเงินนั้น
พื้นที่ควบคุมสินเชื่อคืออะไรใน SAP?
In SAPการบริหารจัดการสินเชื่อและความเสี่ยงจะเกิดขึ้นในพื้นที่ควบคุมสินเชื่อ หากการบริหารจัดการสินเชื่อเป็นแบบรวมศูนย์ สามารถกำหนดพื้นที่ควบคุมสินเชื่อเพียงแห่งเดียวสำหรับรหัสบริษัททั้งหมดได้ หากนโยบายสินเชื่อต้องการการบริหารจัดการแบบกระจายอำนาจ สามารถกำหนดพื้นที่ควบคุมสินเชื่อสำหรับรหัสบริษัทแต่ละแห่งหรือสำหรับกลุ่มบริษัทแต่ละกลุ่มได้
ดังนั้น หน่วยงานควบคุมสินเชื่อจึงเป็นหน่วยงานภายในองค์กรที่กำหนดและควบคุมวงเงินสินเชื่อของลูกค้า หน่วยงานนี้มีหน่วยวัดเป็นของตนเอง และรายการลูกหนี้ทุกรายการจะถูกบันทึกไว้ในหน่วยวัดนี้ บัญชีลูกหนี้ ทำให้ยอดความเสี่ยงด้านเครดิตที่บันทึกไว้เพิ่มสูงขึ้น
ส่วนควบคุมสินเชื่อนั้นครอบคลุมสามสิ่งหลัก ๆ
- จำกัด : มูลค่าลูกหนี้สูงสุดที่ลูกค้าสามารถถือครองได้ตลอดเวลาภายในพื้นที่นั้น
- การเปิดรับแสง: ยอดรวมสะสมของรายการที่ยังไม่ดำเนินการ คำสั่งซื้อที่ยังไม่เสร็จสิ้น การส่งมอบที่ยังไม่เสร็จสิ้น และเอกสารการเรียกเก็บเงินที่ยังไม่เสร็จสิ้น
- ปฏิกิริยา: ไม่ว่าคำสั่งซื้อที่ละเมิดขีดจำกัดจะได้รับการแจ้งเตือน ถูกระงับ หรือได้รับอนุญาตให้ผ่านไปได้ก็ตาม
ข้อมูลหลักของส่วนควบคุมเครดิตจะถูกจัดเก็บแยกตามลูกค้าแต่ละราย และขั้นตอนด้านล่างนี้จะแสดงวิธีการดังกล่าว
วิธีการตั้งค่าวงเงินเครดิตของลูกค้าใน FD32 (ทีละขั้นตอน)
ขั้นตอน 1) ป้อนรหัสธุรกรรม FD32 ลงในช่อง SAP ช่องคำสั่ง
ช่องคำสั่งจะอยู่ทางด้านบนซ้ายของหน้าจอ SAP GUI หน้าจอ ดังแสดงในภาพด้านล่าง

ขั้นตอน 2) ในหน้าจอถัดไป ให้ป้อนข้อมูลต่อไปนี้
- ป้อนรหัสลูกค้าของลูกค้าที่ต้องการคงวงเงินเครดิตไว้
- เข้าสู่ส่วนควบคุมเครดิต
- เลือกช่องทำเครื่องหมาย "ข้อมูลส่วนกลาง" ในบล็อกการเลือกข้อมูล
หน้าจอการป้อนข้อมูลที่มีข้อมูลครบทั้งสามรายการจะมีลักษณะดังภาพหน้าจอข้างล่างนี้

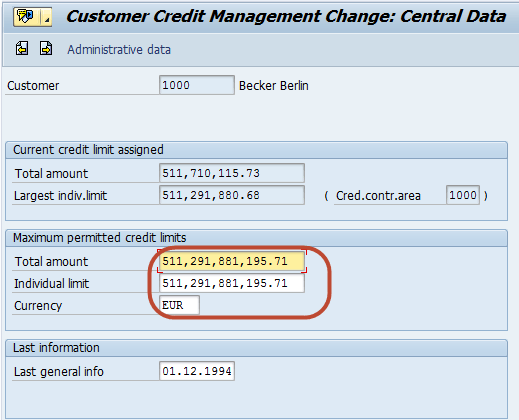
ขั้นตอน 3) ในหน้าจอถัดไป ให้ทำการบันทึกข้อมูลการจัดการเครดิตของลูกค้า
หน้าจอแสดงข้อมูลส่วนกลางจะแสดงยอดรวมและวงเงินรายบุคคล ดังที่แสดงในภาพหน้าจอ
ขั้นตอน 4) กดปุ่มบันทึกบน SAP แถบเครื่องมือมาตรฐานสำหรับบันทึกการเปลี่ยนแปลงวงเงินเครดิต
ปุ่มบันทึกคือไอคอนรูปดิสก์ที่อยู่ทางด้านซ้ายของแถบเครื่องมือ ดังที่ไฮไลต์ไว้ด้านล่าง

ข้อความในแถบสถานะจะยืนยันว่าการเปลี่ยนแปลงเสร็จสมบูรณ์แล้ว วงเงินใหม่จะมีผลบังคับใช้ตั้งแต่การตรวจสอบเครดิตครั้งถัดไป ดังนั้นคำสั่งซื้อที่ถูกระงับไว้จะต้องได้รับการปลดล็อกแยกต่างหาก
การกำหนดค่าพื้นที่ควบคุมเครดิตและข้อมูลที่เกี่ยวข้อง SAP รหัส T
FD32 ทำหน้าที่เก็บรักษาเฉพาะข้อมูลหลักเท่านั้น ส่วนการควบคุมเครดิตและการตรวจสอบที่เกี่ยวข้องนั้นถูกตั้งค่าไว้ใน Customising ดังนั้นวงเงินที่ดูเหมือนไม่มีผลใดๆ มักเกิดจากช่องว่างในการตั้งค่ามากกว่าข้อผิดพลาดของข้อมูลหลัก
| รหัส T | จุดมุ่งหมาย |
|---|---|
| OB45 | กำหนดพื้นที่ควบคุมเครดิต สกุลเงิน และกลุ่มการอัปเดต |
| OB38 | กำหนดรหัสบริษัทให้กับพื้นที่ควบคุมเครดิต |
| โอวีเอฟแอล | กำหนดพื้นที่ขายให้กับพื้นที่ควบคุมเครดิต |
| OB01 | กำหนดประเภทความเสี่ยงที่มีอยู่ในพื้นที่ควบคุมสินเชื่อ |
| OVA8 | กำหนดค่าการควบคุมสินเชื่ออัตโนมัติสำหรับพื้นที่ควบคุมสินเชื่อ ประเภทความเสี่ยง และกลุ่มสินเชื่อ |
| FD32 / FD33 | แก้ไขและแสดงข้อมูลหลักเครดิตของลูกค้า |
| ฟ.31 / ฟ.35 | ภาพรวมเครดิตและการรายงานข้อมูลเครดิตหลัก |
| วีเคเอ็ม1 / วีเคเอ็ม4 | แสดงรายการและปลดล็อกเอกสารการขายที่ถูกระงับเนื่องจากการตรวจสอบเครดิต |
ก่อนเปิด FD32 ควรตรวจสอบเงื่อนไขสองประการก่อน คือ ลูกค้าต้องมีอยู่แล้วในรหัสบริษัท และรหัสบริษัทต้องถูกกำหนดให้กับพื้นที่ควบคุมเครดิตที่กำลังป้อนข้อมูล ในกรณีที่ตัวเลขการเปิดเผยข้อมูลดูผิดปกติมากกว่าวงเงิน ส่วนการตั้งค่าฝั่ง SD จะครอบคลุมอยู่ในส่วนนี้ SAP การจัดการสินเชื่อ SD แนะนำ
ช่องข้อมูลสำคัญในหน้าจอการจัดการสินเชื่อ FD32
FD32 เป็นธุรกรรมแบบหลายหน้าจอ และบล็อกการเลือกข้อมูลในหน้าจอป้อนข้อมูลจะเป็นตัวกำหนดว่าหน้าจอใดจะเปิดขึ้น ฟิลด์ที่สำคัญที่สุดมีดังต่อไปนี้
| จอภาพ | สนาม | ความหมาย |
|---|---|---|
| ข้อมูลส่วนกลาง | จำนวนเงินทั้งหมด | วงเงินเครดิตโดยรวมที่ลูกค้าอาจได้รับในทุกด้านของการควบคุมเครดิต |
| ข้อมูลส่วนกลาง | วงเงินจำกัดรายบุคคล | วงเงินเครดิตสูงสุดที่ลูกค้าสามารถได้รับภายในพื้นที่ควบคุมเครดิตใดๆ ก็ตาม |
| ข้อมูลส่วนกลาง | เงินตรา | สกุลเงินที่ถือครองขีดจำกัดส่วนกลาง |
| สถานะ | วงเงิน | วงเงินที่ได้รับอนุมัติในพื้นที่ควบคุมเครดิตซึ่งป้อนไว้ในหน้าจอแรก |
| สถานะ | หมวดความเสี่ยง | กุญแจสำคัญที่จะตัดสินว่าระบบตรวจสอบเครดิตอัตโนมัติใดจาก OVA8 จะถูกนำมาใช้ |
| สถานะ | กลุ่มตัวแทนสินเชื่อ | กลุ่มพนักงานที่รับผิดชอบในการตรวจสอบบัญชี |
| สถานะ | การตรวจสอบภายในครั้งล่าสุดและครั้งต่อไป | วันที่ตรวจสอบขีดจำกัดครั้งล่าสุด และวันที่ที่จะต้องมีการตรวจสอบขีดจำกัดครั้งต่อไป |
| ประวัติการชำระเงิน | ข้อมูลการชำระเงิน | รายการที่เคลียร์แล้ว จำนวนวันเฉลี่ยที่ค้างชำระ และยอดค้างชำระสูงสุด |
วงเงินรวมและวงเงินจำกัดรายบุคคลทำงานร่วมกัน: วงเงินจำกัดรายบุคคลจะจำกัดวงเงินในแต่ละพื้นที่ ในขณะที่วงเงินรวมจะจำกัดวงเงินรวมของทุกพื้นที่ การกำหนดวงเงินจำกัดรายบุคคลสูงกว่าวงเงินรวมนั้นเป็นที่ยอมรับ แต่ไม่มีผลในทางปฏิบัติ Revวันที่ตรวจสอบข้อมูลจะถูกป้อนเข้าสู่รายการงานตรวจสอบเครดิต ดังนั้นการปล่อยว่างไว้จะทำให้บัญชีนั้นถูกลบออกจากรายการดังกล่าวโดยอัตโนมัติ
การบริหารจัดการสินเชื่อใน SAP S/4HANA: อะไรมาแทนที่ FD32
ระบบจัดการเครดิต SD แบบคลาสสิกไม่สามารถใช้งานได้ใน SAP S/4HANA ถูกแทนที่ด้วย SAP การจัดการสินเชื่อ ซึ่งเป็นส่วนหนึ่งของการจัดการห่วงโซ่อุปทานทางการเงิน และรหัสธุรกรรมจะเปลี่ยนแปลงไปตามนั้น
- ข้อมูลหลัก: ข้อมูลเครดิตจะถูกโอนไปยังคู่ค้าทางธุรกิจในบทบาท UKM000 ซึ่งดูแลโดยธุรกรรม BP หรือ UKM_BP แทนที่จะเป็น FD32
- กลุ่ม: พื้นที่ควบคุมสินเชื่อถูกแทนที่ด้วยส่วนสินเชื่อ และวงเงินจะถูกกำหนดต่อส่วนแทนที่จะเป็นต่อพื้นที่
- เอกสารที่ถูกบล็อก: การตัดสินใจด้านสินเชื่อที่บันทึกไว้ใน UKM_MY_DCDS จะมาแทนที่รายการปล่อยสินเชื่อแบบเดิม
- โต๊ะ: ตารางข้อมูลเครดิตหลักแบบคลาสสิก KNKA และ KNKK ถูกแทนที่ด้วยตาราง UKMBP_CMS และโครงสร้างการเปิดเผยข้อมูล S066 และ S067 ก็ถูกแทนที่เช่นกัน
- การแปลง: ข้อมูลหลักด้านเครดิตที่มีอยู่จะถูกย้ายระหว่างการแปลงระบบ ดังนั้นจึงไม่จำเป็นต้องป้อนวงเงินใหม่
ยังมีใครวิ่งอยู่บ้างไหม SAP ส่วนประกอบหลักของ ERP ยังคงใช้ FD32 ตามที่อธิบายไว้ข้างต้นทุกประการ และแนวคิดต่างๆ ก็ยังคงใช้ได้อย่างชัดเจน กล่าวคือ มีขีดจำกัด ประเภทความเสี่ยง และตัวเลขการเปิดเผยข้อมูลอยู่ทั้งสองด้าน คำอธิบายโดยละเอียดเกี่ยวกับบทบาทของคู่ค้าทางธุรกิจได้ถูกเผยแพร่ไว้ในเอกสารนี้ SAP บทความชุมชนเกี่ยวกับ SAP การจัดการสินเชื่อในส่วนปลายน้ำ ยอดคงเหลือของลูกค้ากลุ่มเดียวกันนี้จะขับเคลื่อนต่อไป การติดตามหนี้ และการแก้ไขการเคลียร์ที่ครอบคลุมใน รีเซ็ตรายการที่ล้างแล้ว.
