
FD32 dans SAP : Tutoriel sur la zone de contrôle du crédit
 Maçon García
⚡ Résumé intelligent
Contrôle du crédit dans SAP limite l'exposition aux créances irrécouvrables en attribuant à chaque client une limite de crédit dans une zone de contrôle du crédit, et la transaction FD32 est l'écran classique où cette limite est maintenue.
Des créances clients multiples ou irrécouvrables peuvent avoir un impact considérable sur les performances d'une entreprise. Le contrôle du crédit réduit ce risque en définissant une limite de crédit pour chaque client et en vérifiant chaque nouvelle commande par rapport à cette limite.
Qu'est-ce qu'une zone de contrôle du crédit ? SAP?
In SAPLa gestion du crédit et des risques s'effectue au sein du service de contrôle du crédit. En cas de gestion centralisée, un seul service de contrôle du crédit peut être défini pour l'ensemble des sociétés. Si la politique de crédit exige une gestion décentralisée, un service de contrôle du crédit peut être défini pour chaque société ou pour chaque groupe de sociétés.
Un service de contrôle du crédit est donc l'unité organisationnelle qui définit et contrôle les limites de crédit client. Il utilise sa propre devise, et chaque créance enregistrée dans ce service y est libellée. comptes débiteurs augmente l'exposition au crédit enregistrée à son encontre.
Le domaine du contrôle du crédit régit trois choses en particulier.
- Limite: La valeur maximale de créance qu'un client peut détenir à tout moment dans cette zone.
- Exposition: Le total cumulé des éléments en cours, des commandes en cours, des livraisons en cours et des factures en cours.
- Réaction: Qu'une commande dépassant la limite fasse l'objet d'un avertissement, soit bloquée ou autorisée.
Les données de base relatives au contrôle du crédit sont conservées par client, et la procédure détaillée ci-dessous explique comment.
Comment gérer les limites de crédit client dans FD32 (étape par étape)
Étape 1) Saisissez le code de transaction FD32 dans le SAP champ de commande.
Le champ de commande se trouve en haut à gauche de l'écran. SAP GUI écran, comme indiqué ci-dessous.

Étape 2) Sur l'écran suivant, saisissez les informations suivantes.
- Saisissez l'identifiant du client dont les limites de crédit doivent être maintenues.
- Accédez à la zone de contrôle du crédit.
- Cochez la case « Données centrales » dans le bloc de sélection des données.
L'écran de saisie avec les trois entrées effectuées ressemble à la capture d'écran ci-dessous.

Étape 3) Sur l'écran suivant, gérez les données de crédit du client.
L'écran central de données affiche le montant total et la limite individuelle, comme le montre la capture d'écran.
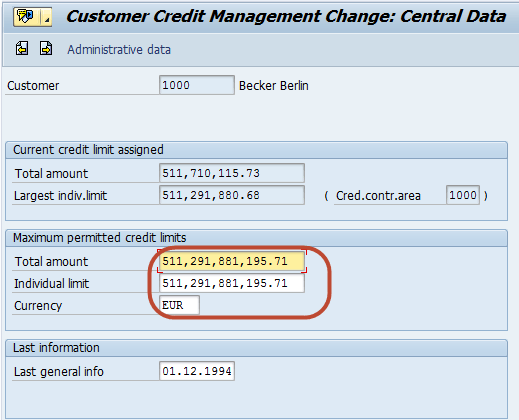
Étape 4) Appuyez sur le bouton Enregistrer sur le SAP Barre d'outils standard pour enregistrer les modifications apportées aux limites de crédit.
Le bouton Enregistrer est l'icône de disque située à gauche de la barre d'outils, mise en évidence ci-dessous.

Un message dans la barre d'état confirme que les modifications ont été prises en compte. La nouvelle limite s'applique dès le prochain contrôle de solvabilité ; une commande déjà bloquée doit donc être débloquée séparément.
Configuration de la zone de contrôle du crédit et éléments connexes SAP Codes T
FD32 ne gère que les données de base. Le périmètre de contrôle de crédit et les contrôles qui le consultent sont configurés dans le Customizing ; par conséquent, une limite apparemment sans effet est généralement due à un problème de configuration plutôt qu’à une erreur dans les données de base.
| Code T | Interet |
|---|---|
| OB45 | Définissez la zone de contrôle du crédit, sa devise et son groupe de mise à jour. |
| OB38 | Attribuer un code société à une zone de contrôle du crédit |
| OVFL | Attribuer une zone de vente à une zone de contrôle du crédit |
| OB01 | Définir les catégories de risques disponibles dans une zone de contrôle du crédit |
| OVA8 | Configurer le contrôle automatique du crédit pour une zone de contrôle du crédit, une catégorie de risque et un groupe de crédit. |
| FD32 / FD33 | Modifier et afficher les données de base de crédit client |
| F.31 / F.35 | Aperçu du crédit et rapport du tableau de bord du crédit |
| VKM1 / VKM4 | Liste et déblocage des documents de vente bloqués par la vérification de crédit |
Deux conditions préalables doivent être vérifiées avant d'ouvrir FD32 : le client doit déjà exister dans la société et cette dernière doit être affectée à la zone de contrôle de crédit saisie. Si le montant de l'exposition semble incorrect plutôt que la limite, la configuration SD est traitée dans le document suivant : SAP Gestion du crédit SD guider.
Champs clés des écrans de gestion du crédit FD32
FD32 est une transaction à plusieurs écrans ; le bloc de sélection des données sur l’écran de saisie détermine les écrans qui s’affichent. Les champs les plus importants sont listés ci-dessous.
| pour écran | Champ | Sens |
|---|---|---|
| Données centrales | Montant total | Crédit total que le client peut obtenir dans tous les domaines de contrôle du crédit |
| Données centrales | limite individuelle | Crédit maximal que le client peut recevoir dans une même zone de contrôle du crédit |
| Données centrales | Devise | Monnaie dans laquelle sont détenues les limites centrales |
| Statut | Limite de crédit | Limite accordée dans la zone de contrôle de crédit saisie sur le premier écran |
| Statut | Catégorie de risque | Clé permettant de déterminer quelle vérification de crédit automatique d'OVA8 s'applique |
| Statut | groupe représentatif de crédit | Groupe d'employés chargés du suivi du compte |
| Statut | Dernière et prochaine revue interne | Dates de la dernière révision de la limite et de la prochaine révision prévue |
| Historique de paiement | Données de paiement | Articles compensés, délai moyen de retard et montant impayé le plus élevé |
Le montant total et la limite individuelle sont complémentaires : la limite individuelle plafonne chaque catégorie, tandis que le montant total plafonne la somme de toutes les catégories. Fixer une limite individuelle supérieure au montant total est possible, mais sans effet pratique. RevLes dates de consultation alimentent la liste de travail d'analyse de crédit ; les laisser vides supprime donc discrètement le compte de cette liste.
Gestion du crédit SAP S/4HANA : Qu’est-ce qui remplace FD32 ?
La gestion classique du crédit SD n'est pas disponible dans SAP S/4HANA. Il est remplacé par SAP La gestion du crédit, qui fait partie de la gestion de la chaîne d'approvisionnement financière, et les codes de transaction changent en conséquence.
- Données de base: Les données de crédit sont transférées au partenaire commercial dans le rôle UKM000, gérées avec la transaction BP ou UKM_BP au lieu de FD32.
- Segments: La zone de contrôle du crédit est remplacée par un segment de crédit, et les limites sont fixées par segment plutôt que par zone.
- Documents bloqués : Les décisions de crédit documentées dans UKM_MY_DCDS remplacent les listes de libération classiques.
- Les tables: Les tables maîtres de crédit classiques KNKA et KNKK cèdent la place aux tables UKMBP_CMS, et les structures d'exposition S066 et S067 sont également remplacées.
- Conversion: Les données de base de crédit existantes sont migrées lors d'une conversion de système, les limites n'ont donc pas besoin d'être saisies à nouveau.
Y a-t-il encore des coureurs ? SAP Le composant central de l'ERP conserve la transaction FD32 exactement comme décrit ci-dessus, et les concepts sont transposés sans difficulté : une limite, une catégorie de risque et un niveau d'exposition existent de part et d'autre. Une description détaillée du rôle du partenaire commercial est publiée dans ce document. SAP Article de la communauté sur SAP CréditEn aval, les mêmes soldes clients génèrent Relance et les corrections de compensation couvertes par réinitialisation des éléments effacés.
