
SAP Tutoriel sur la gestion du crédit : OVA8
 Jessica Blake
⚡ Résumé intelligent
Gestion du crédit dans SAP SD permet à une entreprise de vendre à crédit tout en maîtrisant les risques grâce à une limite de crédit ; lorsque le montant des commandes en cours dépasse cette limite, la commande est bloquée. Cette ressource explique les vérifications de solvabilité et comment les configurer.
SAP Crédit
La gestion du crédit est un processus par lequel une entreprise vend un produit ou un service à ses clients à crédit, le paiement étant perçu ultérieurement, après la vente. Le montant du crédit accordé par une entreprise à un client est appelé le montant du crédit. limite de créditUn client peut effectuer des achats auprès de l'entreprise dans la limite de son crédit ; lorsque cette limite est dépassée, la commande est bloquée par le système.
Exemple Prenons l'exemple d'une entreprise qui accorde une limite de crédit de 200,000 1 à un client. Ce dernier peut acheter à crédit jusqu'à épuisement de cette limite. Supposons qu'il passe une première commande de 100,000 2, puis une seconde commande de 150,000 2. Le montant total des commandes en cours dépassant alors la limite de crédit, la seconde commande est bloquée par le système.
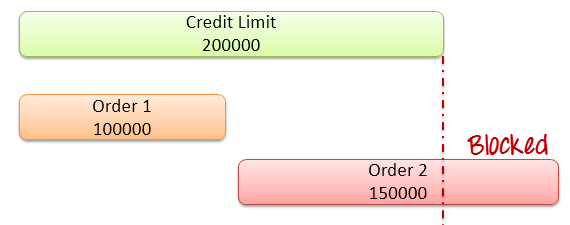
Dans ce cas, le client a passé une commande d'un montant total de 250 000 roupies, alors que sa limite de crédit est de 200 000 roupies. La commande n° 2 dépasse donc cette limite et est bloquée. La limite de crédit peut varier d'un client à l'autre.
Types de gestion du crédit dans SAP SD
SAP SD propose deux façons de vérifier la solvabilité d'un client :
1. Vérification de crédit simple : La vérification de solvabilité simplifiée compare la valeur de toutes les factures impayées, augmentée de la valeur de la commande en cours, à la limite de crédit. (Les factures impayées sont celles pour lesquelles l'entreprise n'a pas encore reçu de paiement.)
2. Vérification de crédit automatique : La vérification de solvabilité automatique évalue une transaction en fonction de la solvabilité du client et garantit le traitement approprié du document. Cette vérification s'effectue automatiquement lors de l'enregistrement du document ou lorsque vous sélectionnez « Vérifier la solvabilité ». Il existe deux types de vérifications de solvabilité automatiques :
- Vérification de crédit statique — vérifie la limite de crédit par rapport à la valeur totale des commandes en cours, des livraisons non encore facturées et des documents de facturation non encore transmis à la comptabilité.
- Vérification de crédit dynamique — vérifie les mêmes valeurs, mais ne comptabilise que les valeurs des ordres ouverts qui se situent dans un horizon de crédit défini, ainsi que les montants facturés qui n'ont pas encore été payés.
Vérification de crédit statique vs dynamique
Les contrôles de solvabilité statiques et dynamiques sont tous deux des types de contrôles automatiques, mais ils traitent différemment les commandes en cours. Le tableau ci-dessous les compare.
| Base de comparaison | Vérification de crédit statique | Vérification de crédit dynamique |
|---|---|---|
| Les ordres ouverts ont été comptabilisés. | Toutes les commandes en cours, quelle que soit la date | Seules les commandes passées dans l'horizon de crédit sont autorisées. |
| Horizon temporel | Non utilisé | Utilise un horizon de crédit, maintenu dans FD32 |
| Risque de crédit | Une figure combinée | divisé en une partie statique et une partie dynamique à commande ouverte |
| Effect | Plus strict ; chaque ordre en cours augmente l'exposition | Plus flexible ; les commandes à long terme sont exclues |
| Meilleur pour | Contrôle strict du crédit | Entreprises ayant des commandes à long terme |
En résumé, le contrôle dynamique intègre un horizon temporel afin que les commandes programmées à long terme n'impactent pas la limite de crédit actuelle, tandis que le contrôle statique comptabilise toutes les commandes en cours simultanément. L'horizon de crédit étant défini par client dans FD32, deux clients soumis au même contrôle automatique peuvent avoir des comportements différents, ce qui permet à une entreprise d'adapter le contrôle de crédit au profil de risque de chaque compte.
Comment mettre en place la gestion du crédit dans SAP (OVA8)
Le contrôle automatique du crédit est configuré dans la transaction OVA8 pour la combinaison de la zone de contrôle du crédit, de la catégorie de risque et du groupe de crédit.
Étape 1) Configurer la vérification de crédit.
- Saisissez le code de transaction OVA8 dans le champ de commande.
- Cliquez sur le bouton « Nouvelles entrées ».

Étape 2)
- Entrer le Contrôle du crédit région.
- Cochez l'option « Vérification de crédit ».
- Saisissez la période de validité de la limite de crédit.
- Cochez l'option Statique.
- Vérifiez les commandes et les livraisons en cours.

Étape 3) Cliquez sur le bouton Enregistrer.
Transaction clé Codes pour la gestion du crédit
Au-delà d'OVA8, la gestion du crédit utilise un petit nombre de transactions pour fixer des limites et débloquer les documents bloqués. Les plus utiles sont :
- OVA8 – Contrôle automatique du crédit : Définit les contrôles de crédit par domaine de contrôle du crédit, catégorie de risque et groupe de crédit.
- FD32 – Maître des crédits clients : Elle fixe la limite de crédit et l'horizon de crédit d'un client.
- OB45 – Zone de contrôle du crédit : Définit la zone de contrôle du crédit elle-même.
- OVAK – Attribuer une vérification de crédit aux types de documents de vente : Contrôle les types de commandes vérifiés.
- VKM1 / VKM3 – Documents bloqués : Dressez la liste des documents de vente bloqués pour crédit afin que le service financier puisse les examiner et les débloquer.
Ensemble, ces transactions permettent de définir les règles de crédit, de fixer la limite de chaque client et de gérer les documents bloqués par les contrôles. Concrètement, un consultant configure OB45 et OVA8 une seule fois lors de la mise en service, fixe la limite de chaque client dans FD32, puis l'équipe financière intervient principalement dans VKM1 ou VKM3 pour examiner et débloquer les ordres au quotidien.
