
Équation comptable étendue avec revenus et dépenses
 mia jeune
⚡ Résumé intelligent
L'équation comptable étendue est la version avancée de l'équation comptable de base. Elle ajoute les charges et les prélèvements au débit et Revreportez au crédit, ce qui donne : Actifs + Charges + Prélèvements = Passifs + Revenue + Capitaux propres, expliqués avec des exemples concrets.
N'oubliez pas que dans le didacticiel 2, nous avons appris la forme de base de l'équation comptable :
Assets = Liabilities + Owners Equity
Qu'est-ce que l'équation comptable élargie ?
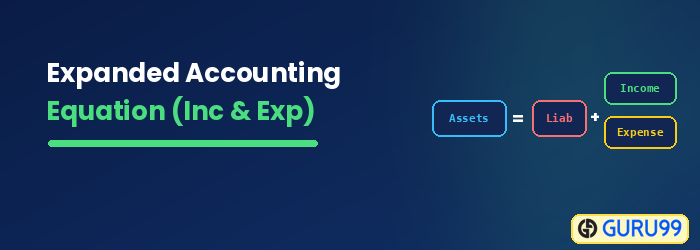
Développement Comptabilité L'équation est la version avancée de l'équation comptable de base. Il ajoute des comptes comme Revenue, Dépenses et Dessins à l'Équation.
Maintenant que nous comprenons également les termes RevEnue, Expense et Drawings, nous pouvons enfin comprendre l'équation comptable dans sa forme complète. Jetons un oeil.
Assets + Expenses + Drawings = Liabilities + Revenue + Owners EquityDans le didacticiel 2, nous avons appris que le côté gauche est appelé côté débit et le côté droit est appelé côté crédit. Les mêmes règles s'appliquent ici, seulement maintenant nous avons quelques nouveaux ajouts de chaque côté.
Le côté débit
Le côté débit comprend désormais non seulement les actifs, mais également les dépenses et les tirages.
Le côté du crédit
Le côté crédit comprend désormais non seulement le passif et les capitaux propres, mais également Revenue.
Examinons quelques problèmes courants qui peuvent survenir dans votre activité quotidienne et comment ils sont enregistrés dans l'équation comptable.
Exemple 1 : Acheter une voiture en espèces
Étape 1 : Identifiez les comptes impliqués dans la transaction
Identifions les deux comptes impliqués dans cela transaction.
- Banque – un atout (vous retirerez de l’argent pour payer la voiture)
- Voiture – un atout (la voiture vous apportera des avantages pendant plus d'un an et constitue un atout)
Étape 2 : Déterminer où se trouvent les comptes du côté débit/crédit
Les deux comptes se situent du côté gauche de l’équation.
Étape 3 : Déterminez quels comptes augmenteront ou diminueront
Ainsi, pour équilibrer l’équation, un actif doit augmenter (voiture) et un autre doit diminuer (banque).
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
|
Outils |
Dépenses |
Dessins |
= |
Passif |
Revenue |
Capitaux propres |
|
Augmenter |
||||||
|
Diminue |
||||||
Exemple 2 : Recevoir des revenus pour la vente de gâteaux
Étape 1 : Identifiez les comptes impliqués dans la transaction
Identifions les deux comptes impliqués dans cette transaction.
- Banque – un actif (vous déposerez l’argent de vos revenus dans la banque)
- Ventes de gâteaux – unRevcompte enue
Étape 2 : Déterminer où se trouvent les comptes du côté débit/crédit
Dans ce cas, les 2 comptes se situent des côtés opposés de l’équation comptable.
Étape 3 : Déterminez quels comptes augmenteront ou diminueront.
Les deux comptes pourraient augmenter ou diminuer.
Mais il ne sera jamais possible qu’un compte augmente et un autre diminue, sinon l’équation ne s’équilibrera pas.
Dans ce scénario, l'argent de la vente du gâteau sera déposé à la banque. Les actifs augmenteront donc. De même, Revles suites augmenteront également.
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
|
Outils |
Dépenses |
Dessins |
= |
Passif |
Revenue |
Capitaux propres |
|
Augmenter |
Augmenter |
|||||
Exercices 3 : Payer les dépenses en espèces
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
| Outils | Dépenses | Dessins | = | Passif | Revenue | Capitaux propres |
|
|
|
|
|
|
|
|
Exemple 4 : Le propriétaire investit de l'argent dans l'entreprise
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
| Outils | Dépenses | Dessins | = | Passif | Revenue | Capitaux propres |
|
|
|
|
|
|
|
|
Exemple 5 : le propriétaire retire de l'argent
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
| Outils | Dépenses | Dessins | = | Passif | Revenue | Capitaux propres |
|
|
|
|
|
|
|
|
Exemple 6 : Rembourser un prêt
| Côté débit | Côté crédit | |||||
|---|---|---|---|---|---|---|
| Outils | Dépenses | Dessins | = | Passif | Revenue | Capitaux propres |
|
|
|
|
|
|
|
|
Remarquez chaque fois que l’équation s’équilibre. Si un compte de débit augmente, un autre compte de débit diminue. Il n’y aura jamais un moment où deux comptes débiteurs augmenteront car alors l’équation ne s’équilibrera pas !
De même, il est également courant de voir un compte débiteur augmenter, puis un compte crédit augmenter avec lui. Cela permet également à l’équation de s’équilibrer. Vous ne verrez jamais un compte débiteur augmenter et un compte crédit diminuer car l’équation sera déséquilibrée.
L'équation est constituée de mathématiques de base que vous avez apprises à l'école !
1 = 1
Si on ajoute 5 d'un côté, il faut ajouter 5 de l'autre côté, sinon ce sera tout simplement faux :
1 + 5 = 1
Faux!
Ou bien, nous pouvons obtenir moins 5 du même côté pour maintenir l’équilibre.
1+5-5 = 1
Ne vous laissez pas perturber par les débits et les crédits. ce ne sont que de bons vieux avantages et inconvénients.
Si vous ne comprenez toujours pas, ne vous inquiétez pas. Dans le didacticiel suivant, nous examinerons certains problèmes d'enregistrement des transactions pour nous entraîner à utiliser l'équation comptable complète.
