
Ecuación contable ampliada con ingresos y gastos
 mia joven
⚡ Resumen inteligente
La ecuación contable ampliada es la versión avanzada de la ecuación contable básica. Agrega gastos y retiros al lado del débito y Revenue al lado del crédito, dando Activos + Gastos + Retiros = Pasivos + Revenue + Patrimonio del propietario, explicado con ejemplos prácticos.
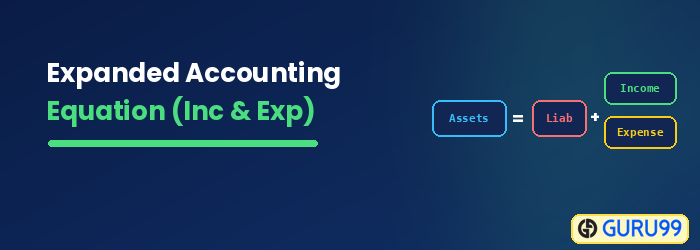
Recuerde que en el tutorial 2 aprendimos la forma básica de la ecuación contable como:
Assets = Liabilities + Owners Equity
¿Qué es la ecuación contable ampliada?
Expandido Sector contable La ecuación es la versión avanzada de la ecuación contable básica. Agrega cuentas como RevEvolución, Gastos y Giros a la Ecuación.
Ahora que también entendemos los términos RevCon los conceptos de ingresos, gastos y retiros, finalmente podemos entender la ecuación contable en su forma completa. Echemos un vistazo.
Assets + Expenses + Drawings = Liabilities + Revenue + Owners EquityEn el tutorial 2 aprendimos que el lado izquierdo se conoce como lado de débito y el lado derecho se conoce como lado de crédito. Aquí se aplican las mismas reglas, solo que ahora tenemos algunas incorporaciones nuevas para cada lado.
El lado del débito
El lado del débito ahora consta no sólo de Activos sino también de Gastos y Giros.
El lado del crédito
El lado del crédito ahora consiste no sólo en pasivos y capital de los propietarios, sino también en Revenue
Veamos algunos problemas comunes que pueden ocurrir en el día a día de su negocio y cómo se registran en la ecuación contable.
Ejemplo 1: comprar un automóvil en efectivo
Paso 1: Identificar las cuentas involucradas en la transacción
Identifiquemos las dos cuentas involucradas en esto. transaccional.
- Banco: un activo (recibirá dinero para pagar el automóvil)
- Coche: un activo (el coche le dará beneficios durante más de un año y es un activo)
Paso 2: Determinar dónde se encuentran las cuentas en el lado de débito/crédito
Ambas cuentas se encuentran en el lado izquierdo de la ecuación.
Paso 3: Determine qué cuentas aumentarán o disminuirán
Entonces, para equilibrar la ecuación, un activo debe aumentar (el automóvil) y el otro debe disminuir (el banco).
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
|
Activos |
Gastos |
Dibujos |
= |
Pasivos |
Revenue |
Capital del propietario |
|
Aumentar |
||||||
|
Bajo |
||||||
Ejemplo 2: Recibir ingresos por vender pasteles
Paso 1: Identificar las cuentas involucradas en la transacción
Identifiquemos las dos cuentas involucradas en esta transacción.
- Banco: un activo (depositará el dinero de sus ingresos en el banco)
- Venta de pasteles – unRevcuenta enue
Paso 2: Determinar dónde se encuentran las cuentas en el lado de débito/crédito
En este caso, las dos cuentas se encuentran en lados opuestos de la ecuación contable.
Paso 3: Determine qué cuentas aumentarán o disminuirán.
Ambas cuentas podrían aumentar o disminuir.
Pero nunca se dará el caso de que una cuenta aumente y otra disminuya, de lo contrario la ecuación no estaría equilibrada.
En este escenario, el dinero de la venta de pasteles se depositará en el banco, por lo que los activos aumentarán. RevLas consecuencias también aumentarán.
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
|
Activos |
Gastos |
Dibujos |
= |
Pasivos |
Revenue |
Capital del propietario |
|
Aumentar |
Aumentar |
|||||
Ejercicios 3: Pagar gastos en efectivo
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
| Activos | Gastos | Dibujos | = | Pasivos | Revenue | Capital del propietario |
|
|
|
|
|
|
|
|
Ejemplo 4: el propietario invierte dinero en el negocio
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
| Activos | Gastos | Dibujos | = | Pasivos | Revenue | Capital del propietario |
|
|
|
|
|
|
|
|
Ejemplo 5: el propietario retira dinero
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
| Activos | Gastos | Dibujos | = | Pasivos | Revenue | Capital del propietario |
|
|
|
|
|
|
|
|
Ejemplo 6: reembolsar un préstamo
| Lado del débito | Lado del crédito | |||||
|---|---|---|---|---|---|---|
| Activos | Gastos | Dibujos | = | Pasivos | Revenue | Capital del propietario |
|
|
|
|
|
|
|
|
Observe cada vez que la ecuación se equilibra. Si una cuenta de débito aumenta, otra cuenta de débito disminuye. ¡Nunca habrá un momento en que dos cuentas de débito aumenten porque entonces la ecuación no se equilibrará!
Del mismo modo, también es común ver un aumento de la cuenta de débito y luego un aumento de la cuenta de crédito. Esto también permite que la ecuación se equilibre. Nunca verá un aumento en la cuenta de débito y una disminución en la cuenta de crédito porque la ecuación quedará fuera de equilibrio.
¡La ecuación son matemáticas básicas que aprendiste en la escuela!
1 = 1
Si sumamos 5 a un lado, tenemos que sumar 5 al otro lado, de lo contrario, simplemente estará mal:
1 + 5 = 1
Wrong!
O podemos obtener menos 5 del mismo lado para mantenerlo equilibrado.
1 + 5-5 = 1
No dejes que los débitos y créditos te confundan. Todo son buenos pros y contras.
Si aún no lo entiendes bien, no te preocupes. En el siguiente tutorial, veremos algunos problemas de registro de transacciones para que puedas practicar el uso de la ecuación contable completa.
