
FD32 pollici SAP: Tutorial Area Controllo Crediti
 Team editoriale
⚡ Riepilogo intelligente
Controllo del credito in SAP Il sistema limita l'esposizione ai crediti inesigibili assegnando a ciascun cliente un limite di credito all'interno di un'area di controllo del credito, e la transazione FD32 è la schermata classica in cui viene gestito tale limite.
Un elevato numero di crediti insoluti o di crediti inesigibili può avere un impatto considerevole sulle performance di un'azienda. La gestione del credito riduce tale rischio definendo un limite di credito per ciascun cliente e verificando ogni nuovo ordine rispetto a tale limite.
Che cos'è un'area di controllo del credito in SAP?
In SAPLa gestione del credito e del rischio avviene nell'area di controllo del credito. Se la gestione del credito è centralizzata, è possibile definire un'unica area di controllo del credito per tutte le società. Se la politica creditizia richiede una gestione decentralizzata, è possibile definire un'area di controllo del credito per ciascuna società o per ciascun gruppo di società.
Un'area di controllo del credito è quindi l'unità organizzativa che definisce e controlla i limiti di credito dei clienti. Ha una propria valuta e ogni credito registrato in crediti aumenta l'esposizione creditizia registrata a suo carico.
L'area di controllo del credito disciplina in particolare tre aspetti.
- Limite: Il valore massimo dei crediti che un cliente può detenere in qualsiasi momento all'interno di tale area.
- Esposizione: Totale progressivo di articoli aperti, ordini aperti, consegne aperte e documenti di fatturazione aperti.
- Reazione: Se un ordine che supera il limite viene segnalato, bloccato o autorizzato.
I dati anagrafici dell'area di controllo del credito vengono gestiti per ciascun cliente, e la procedura descritta di seguito illustra come procedere.
Come gestire i limiti di credito dei clienti in FD32 (passo dopo passo)
Passo 1) Inserire il codice transazione FD32 nel SAP campo di comando.
Il campo dei comandi si trova in alto a sinistra SAP GUI schermo, come mostrato di seguito.

Passo 2) Nella schermata successiva, inserisci quanto segue.
- Inserire l'ID cliente del cliente di cui si desidera mantenere i limiti di credito.
- Accedere all'area di controllo del credito.
- Selezionare la casella di controllo Dati centrali nel blocco di selezione dei dati.
La schermata di inserimento con tutte e tre le voci inserite si presenta come nello screenshot qui sotto.

Passo 3) Nella schermata successiva, inserisci i dati relativi alla gestione del credito del cliente.
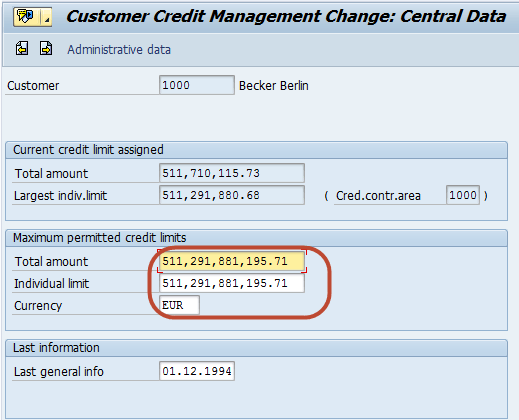
La schermata centrale dei dati mostra l'importo totale e il limite individuale, come illustrato nello screenshot.
Passo 4) Premere il pulsante Salva sul SAP Barra degli strumenti standard per salvare le modifiche apportate ai limiti di credito.
Il pulsante Salva è l'icona del disco a sinistra della barra degli strumenti, evidenziata qui sotto.

Un messaggio nella barra di stato conferma che le modifiche sono state apportate. Il nuovo limite si applica a partire dal prossimo controllo del credito, quindi un ordine già bloccato dovrà essere sbloccato separatamente.
Configurazione dell'area di controllo del credito e relative impostazioni SAP Codici T
FD32 gestisce solo i dati anagrafici. L'area di controllo del credito e i controlli che la consultano vengono configurati nella personalizzazione, quindi un limite che apparentemente non ha effetto è solitamente dovuto a una lacuna di configurazione piuttosto che a un errore nei dati anagrafici.
| Codice T | Missione |
|---|---|
| OB45 | Definire l'area di controllo del credito, la sua valuta e il relativo gruppo di aggiornamento. |
| OB38 | Assegnare un codice azienda a un'area di controllo del credito |
| OVFL | Assegnare un'area di vendita a un'area di controllo del credito |
| OB01 | Definire le categorie di rischio disponibili in un'area di controllo del credito |
| OVA8 | Configurare il controllo automatico del credito per un'area di controllo del credito, una categoria di rischio e un gruppo di credito. |
| FD32 / FD33 | Modifica e visualizza i dati anagrafici del credito del cliente |
| F.31 / F.35 | Panoramica del credito e reportistica del foglio riepilogativo del credito |
| VKM1 / VKM4 | Elenca e sblocca i documenti di vendita bloccati dalla verifica del credito |
Prima di aprire FD32 è opportuno verificare due prerequisiti: il cliente deve già esistere nel codice società e il codice società deve essere assegnato all'area di controllo del credito che si sta inserendo. Qualora la cifra dell'esposizione risulti errata anziché il limite, il lato SD della configurazione è trattato nel SAP Gestione del credito SD guida.
Campi chiave nelle schermate di gestione del credito FD32
FD32 è una transazione a più schermate e il blocco di selezione dati nella schermata di immissione determina quali schermate vengono aperte. I campi più importanti sono elencati di seguito.
| allo | Settore | Significato |
|---|---|---|
| Dati centrali | Importo totale | Credito complessivo che il cliente può ricevere in ogni area di controllo del credito |
| Dati centrali | limite individuale | Credito massimo che il cliente può ricevere all'interno di una singola area di controllo del credito |
| Dati centrali | Valuta | Valuta in cui sono detenuti i limiti centrali |
| Stato | Limite di credito | Limite concesso nell'area di controllo del credito inserita nella prima schermata |
| Stato | Categoria di rischio | Chiave che determina quale controllo automatico del credito di OVA8 si applica |
| Stato | Gruppo di rappresentanti del credito | Gruppo di dipendenti responsabili del monitoraggio dell'account |
| Stato | Revisione interna precedente e successiva | Date in cui il limite è stato rivisto l'ultima volta e date in cui è prevista la prossima revisione. |
| Storico dei pagamenti | Dati di pagamento | Articoli saldati, giorni medi di ritardo e importo massimo insoluto |
L'importo totale e il limite individuale operano in sinergia: il limite individuale fissa un tetto massimo per ciascuna area, mentre l'importo totale fissa un tetto massimo alla somma di tutte le aree. L'impostazione di un limite individuale superiore all'importo totale è consentita, ma non ha alcun effetto pratico. RevLe date di visualizzazione alimentano l'elenco di lavoro per la revisione del credito, quindi lasciandole vuote l'account verrà rimosso silenziosamente da tale elenco.
Gestione del credito in SAP S/4HANA: Cosa sostituisce FD32
La gestione del credito SD classica non è disponibile in SAP S/4HANA. Viene sostituito da SAP La gestione del credito, parte della gestione della catena di fornitura finanziaria, e i relativi codici di transazione cambiano di conseguenza.
- Dati anagrafici: I dati relativi al credito vengono trasferiti al partner commerciale nel ruolo UKM000, gestito tramite la transazione BP o UKM_BP anziché FD32.
- segmenti: L'area di controllo del credito viene sostituita da un segmento di credito e i limiti vengono mantenuti per segmento anziché per area.
- Documenti bloccati: Le decisioni di credito documentate in UKM_MY_DCDS sostituiscono i classici elenchi di rilascio.
- tabelle: Le classiche tabelle master di credito KNKA e KNKK lasciano il posto alle tabelle UKMBP_CMS, e vengono sostituite anche le strutture di esposizione S066 e S067.
- Conversione: I dati anagrafici di credito esistenti vengono migrati durante la conversione del sistema, quindi non è necessario inserire nuovamente i limiti.
Qualcuno sta ancora correndo? SAP Il componente centrale ERP mantiene FD32 esattamente come descritto sopra e i concetti vengono trasferiti senza problemi: un limite, una categoria di rischio e una cifra di esposizione sono presenti su entrambi i lati. Una descrizione dettagliata del ruolo del business partner è pubblicata in questo documento. SAP Articolo della comunità su SAP Gestione CreditiA valle, gli stessi saldi dei clienti guidano Dunning e le correzioni di compensazione trattate in ripristino degli elementi cancellati.
