
Προβλήματα λογιστικών εξισώσεων και λύσεις με παραδείγματα
 Συντακτική ομάδα
⚡ Έξυπνη Σύνοψη
Η Λογιστική Εξίσωση ορίζει ότι το Ενεργητικό ισούνται με το Παθητικό συν το Ιδίο Κεφάλαιο, αποτελώντας τη βάση της διπλογραφικής λογιστικής.pingΑυτός ο πόρος εξηγεί την ισότητα των ιδίων κεφαλαίων, πώς λειτουργεί η εξίσωση και λύνει επτά συναλλαγές αρτοποιίας για να δείξει πώς κάθε καταχώρηση διατηρεί την εξίσωση σε ισορροπία.
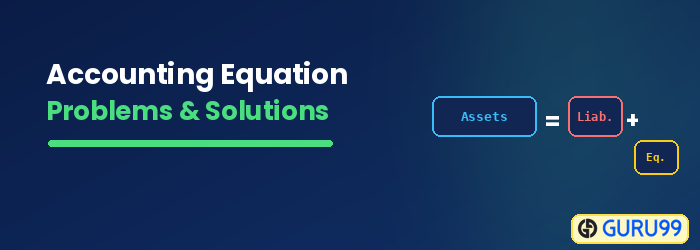
Τι είναι η λογιστική εξίσωση;
Η Λογιστική Εξίσωση βασίζεται στη διπλογραφική λογιστική, η οποία αναφέρει ότι κάθε συναλλαγή έχει δύο πτυχές, χρέωση και πίστωση, και για κάθε χρέωση υπάρχει μια ίση και αντίθετη πίστωση. Βοηθά στην προετοιμασία ενός ισολογισμού, γι' αυτό ονομάζεται και Εξίσωση Ισολογισμού.
Τύπος λογιστικής εξίσωσης
Assets = Liabilities + Owners Equity

Or

A = L + OE
Γνωρίζουμε ήδη τι σημαίνουν οι λέξεις «Περιουσιακό Στοιχείο» και «Υποχρέωση» από το προηγούμενο μάθημα. Ας ορίσουμε γρήγορα αυτόν τον νέο όρο, «Ίδια Κεφάλαια».
Τι είναι τα ίδια κεφάλαια;
Μπορούμε να ορίσουμε Ίδια Κεφάλαια Ιδιοκτητών as "το ποσό των χρημάτων που εσείς (ο ιδιοκτήτης) έχετε επενδύσει στην επιχείρηση."
Κάθε φορά που συνεισφέρετε προσωπικά περιουσιακά στοιχεία στην επιχείρησή σας, το μετοχικό σας κεφάλαιο θα αυξηθεί. Αυτές οι συνεισφορές μπορεί να είναι οποιοδήποτε περιουσιακό στοιχείο, όπως μετρητά, οχήματα ή εξοπλισμός. Για παράδειγμα, εάν επενδύσετε το αυτοκίνητό σας αξίας 5,000 δολαρίων στην επιχείρηση, το μετοχικό σας κεφάλαιο θα αυξηθεί κατά 5,000 δολάρια. Εάν επενδύσετε 10,000 δολάρια από τις αποταμιεύσεις σας στην επιχείρηση, το μετοχικό σας κεφάλαιο θα αυξηθεί κατά 10,000 δολάρια.
Ομοίως, αν αποσύρετε χρήματα από την επιχείρηση, το μετοχικό σας κεφάλαιο θα μειωθεί. Για παράδειγμα, πηγαίνετε στο κατάστημά σας και παίρνετε 100 δολάρια από τον ταμία για να αγοράσετε ένα πουκάμισο. Επειδή αποσύρετε 100 δολάρια από την επιχείρηση, το μετοχικό σας κεφάλαιο θα μειωθεί κατά 100 δολάρια.
Ας δούμε αν μπορείτε να προσδιορίσετε ποιες από τις ακόλουθες συναλλαγές θα οδηγήσουν σε αλλαγή στα ίδια κεφάλαια.
Συναλλαγή 1: Επενδύετε 1,000 δολάρια από τις προσωπικές σας αποταμιεύσεις στην επιχείρηση. Αλλαγή στο μετοχικό κεφάλαιο;
Συναλλαγή 2: Ο καινούργιος σας φούρνος χαλάει. Πληρώνετε έναν τεχνικό 50 δολάρια από τα προσωπικά σας χρήματα για να τον επισκευάσει. Αλλαγή στο μετοχικό κεφάλαιο;
Συναλλαγή 3: Αγοράζετε έναν υπολογιστή για την επιχείρηση χρησιμοποιώντας τον τραπεζικό λογαριασμό της. Αλλαγή στο μετοχικό κεφάλαιο;
Σκορ: 0 / 3
Πώς λειτουργεί η Λογιστική Εξίσωση;
Κάθε συναλλαγή που πραγματοποιείται στο αρτοποιείο σας θα καταγράφεται χρησιμοποιώντας το λογιστική εξίσωσηΠριν προχωρήσουμε περαιτέρω, υπάρχουν τρία πολύ σημαντικά πράγματα που πρέπει να θυμόμαστε σχετικά με την εξίσωση:
- Η αριστερή πλευρά αναφέρεται ως «πλευρά χρεωστικής».
- Η δεξιά πλευρά αναφέρεται ως «Πλευρά Πίστωσης».
- Η εξίσωση πρέπει να είναι πάντα σε ισορροπία.
Υπόλοιπο στη Λογιστική Εξίσωση
Οι δύο πλευρές της εξίσωσης
Η χρεωστική πλευρά: Η αριστερή πλευρά της εξίσωσης είναι γνωστή ως πλευρά χρέωσης. Όπως μπορείτε να δείτε, η αριστερή πλευρά της εξίσωσης αποτελείται από Στοιχεία.
Η πιστωτική πλευρά: Η δεξιά πλευρά της εξίσωσης είναι γνωστή ως πιστωτική πλευρά. Όπως μπορείτε να δείτε, η δεξιά πλευρά της εξίσωσης αποτελείται από Παθητικό και Ίδια Κεφάλαια Ιδιοκτητών.

Δύο πλευρές της εξίσωσης
Θυμηθείτε, η εξίσωση πρέπει ΠΑΝΤΑ να ισορροπεί.
Σημείωση: Σε όλο αυτό το μάθημα, θα παρατηρήσετε επίσης ότι αναφερόμαστε σε διαφορετικούς «λογαριασμούς». Ένας λογαριασμός μπορεί να θεωρηθεί ως μια συλλογή σχετικών καταχωρίσεων. Για παράδειγμα, κάθε καταχώρηση που σχετίζεται με το δάνειό μας θα καταγράφεται στον «λογαριασμό δανείου». Κάθε συναλλαγή που σχετίζεται με τον φούρνο μας θα καταγράφεται στον «λογαριασμό φούρνου». Αυτός μπορεί να είναι ένας από τους λόγους για τους οποίους αυτό το θέμα ονομάζεται «λογιστική"!
Παραδείγματα της λογιστικής εξίσωσης
Ας δούμε μερικά παραδείγματα για να κατανοήσουμε τη λογιστική/λογιστικήping εξίσωση σε δράση.
Συναλλαγή 1
Αφού φτιάξετε cupcakes στην κουζίνα της γιαγιάς σας όλη σας τη ζωή, αποφασίζετε να ανοίξετε ένα αρτοποιείο. Χρησιμοποιείτε τις αποταμιεύσεις των 10,000 $ για να ξεκινήσετε την επιχείρησή σας.
Ας δούμε τώρα πώς αυτό εντάσσεται στη λογιστική εξίσωση.
Λογαριασμοί που επηρεάζονται: Μόλις καταθέσατε 10,000 δολάρια στην τράπεζα, το οποίο αποτελεί περιουσιακό στοιχείο. Αυτό πηγαίνει στο χρεωστικό μέρος. Τώρα που το χρεωστικό μέρος έχει αυξηθεί, πρέπει να το εξισορροπήσουμε με 10,000 δολάρια στο πιστωτικό μας μέρος. Γνωρίζουμε ότι η επένδυσή μας των 10,000 δολαρίων αντιπροσωπεύει αύξηση στα ίδια κεφάλαια και τα ίδια κεφάλαια θα πάνε στο πιστωτικό μέρος. Με αυτές τις δύο εγγραφές, η εξίσωση είναι πλέον ισορροπημένη.

Ξεκινήσαμε με $0 = $0 + $0. Δεν γίνεται πιο εύκολο από αυτό! Τώρα έχει αλλάξει λίγο.

Όπως μπορείτε να δείτε, έχουμε +$10,000 στην αριστερή πλευρά (τη χρεωστική πλευρά) και έχουμε +$10,000 στη δεξιά πλευρά (την πιστωτική πλευρά). Επειδή και οι δύο πλευρές αυξήθηκαν κατά $10,000, εξακολουθούμε να έχουμε ισορροπία. Ας δούμε ένα άλλο παράδειγμα.
| Χρεωστική πλευρά | Πιστωτική πλευρά |
|---|---|
| Τράπεζα + 10,000$ | Ιδιοκτήτης +10,000$ |
Συναλλαγή 2
Χρειάζεστε ένα iPhone για να λαμβάνετε κλήσεις παράδοσης από όλους τους τρελούς πελάτες σας. Αγοράζετε ένα από το eBay για $500.
Λογαριασμοί που επηρεάζονται: Θυμάστε στο πρώτο παράδειγμα ότι βάζαμε χρήματα στην τράπεζα; Λοιπόν, αυτή τη φορά θα χρησιμοποιήσουμε ξανά την τράπεζα, μόνο που τώρα θα ξοδεύουμε χρήματα. Αυτό σημαίνει ότι ο τραπεζικός μας λογαριασμός, ένα περιουσιακό στοιχείο, θα μείωσηΤώρα που γνωρίζουμε ότι η χρεωστική πλευρά έχει μειωθεί, πρέπει να καταγράψουμε τη δεύτερη πλευρά της συναλλαγής που θα διατηρήσει την εξίσωση σε ισορροπία. Θα δημιουργήσουμε έναν νέο λογαριασμό περιουσιακών στοιχείων που ονομάζεται iPhone, επειδή πρέπει να καταγράψουμε το νέο τηλέφωνο ως προσόνΚόστισε 500 δολάρια, επομένως οι δύο πλευρές της συναλλαγής είναι:
- ΤΡΑΠΕΖΑ - 500$ (μείωση χρέωσης)
- iPhone +500$ (Αύξηση χρεωστικής πλευράς)
Η τράπεζά μας προκάλεσε μείωση της χρεωστικής πλευράς, αλλά στη συνέχεια το νέο μας τηλέφωνο προκάλεσε αύξηση. Αυτό σημαίνει ότι η χρεωστική μας πλευρά δεν είχε καμία αλλαγή στο τέλος και η εξίσωσή μας εξακολουθεί να ισορροπεί.

Μπορεί να αναρωτιέστε γιατί η πιστωτική πλευρά δεν άλλαξε σε αυτό το παράδειγμα όπως στο προηγούμενο παράδειγμα; Θυμηθείτε, η πιστωτική πλευρά εμπλέκεται μόνο σε συναλλαγές που σχετίζονται με υποχρεώσεις και ίδια κεφάλαια. Σε αυτήν τη συγκεκριμένη συναλλαγή, εμπλέκονταν μόνο περιουσιακά στοιχεία: χρησιμοποιήσαμε ένα περιουσιακό στοιχείο (τράπεζα) για να αγοράσουμε ένα άλλο περιουσιακό στοιχείο (iPhone).
Είδαμε παραπάνω ότι τα ίδια κεφάλαια αφορούν μόνο επενδύσεις που έγιναν προσωπικά από τον ιδιοκτήτη. Σε αυτό το παράδειγμα, χρησιμοποιήσαμε τον τραπεζικό λογαριασμό της επιχείρησης για να αγοράσουμε ένα επιχειρηματικό περιουσιακό στοιχείο. Επομένως ο ιδιοκτήτης δεν εμπλέκεται. Αν είχαμε χρησιμοποιήσει το προσωπικό τραπεζικό λογαριασμό του ιδιοκτήτη να αγοράσουμε το iPhone, τότε το πιστωτικό κεφάλαιο του ιδιοκτήτη μας θα είχε αυξηθεί. Ακόμα δεν το καταλαβαίνετε; Ας δούμε μερικά ακόμη παραδείγματα.
Προβλήματα και λύσεις λογιστικών εξισώσεων
Προσπαθήστε να υπολογίσετε τις δύο πλευρές κάθε συναλλαγής. Να θυμάστε ότι πρέπει να είναι ισορροπημένη! Ο λυμένος πίνακας απαντήσεων εμφανίζεται κάτω από κάθε πρόβλημα.
Σύρετε κάθε μπλοκ στη σωστή πλευρά (Χρεωστική ή Πιστωτική) και, στη συνέχεια, πατήστε Έλεγχος απάντησηςΣε μια οθόνη αφής, πατήστε ένα μπλοκ και μετά πατήστε μια πλευρά. Να θυμάστε: οι δύο πλευρές πρέπει να ισορροπούν!
Συναλλαγή 3
Πρόβλημα: Ήρθε η ώρα να πάτε σε φούρνοping, αλλά πρώτα χρειάζεσαι κάποια μετρητά. Επισκέπτεσαι την Άννα, την υπεύθυνη δανείων, και σου δίνει ένα δάνειο 10,000 δολαρίων.
Συναλλαγή 4
Πρόβλημα: Είναι η τυχερή σου μέρα. Μόλις κέρδισες ένα έπαθλο λαχειοφόρου αγοράς 5,000 δολαρίων. Αποφασίζεις να επενδύσεις τα 5,000 δολάρια σου στην επιχείρηση.
Συναλλαγή 5
Πρόβλημα: Δεν θέλουμε να θυμώσει η Άννα. Καλύτερα να αποπληρώσεις ένα μέρος του δανείου. Αποφασίζεις να αποπληρώσεις 1,000 δολάρια.
Συναλλαγή 6
Πρόβλημα: Χρειάζεστε έναν υπολογιστή για να αρχίσετε να δέχεστε παραγγελίες μέσω διαδικτύου και επίσης να παρακολουθείτε αστεία YouTube βίντεο μετά τη δουλειά. Αγοράζετε έναν υπολογιστή για 1,500 δολάρια.
Συναλλαγή 7
Πρόβλημα: Σας έκλεψαν τον φούρνο! Ώρα να αγοράσετε τη νέα σειρά Bakemaster X. Σας κοστίζει 2,000 δολάρια.
Αφού καταγράψαμε αυτές τις επτά συναλλαγές, οι λογαριασμοί μας μοιάζουν τώρα με αυτό. Όλα τα περιουσιακά μας στοιχεία αναφέρονται στη χρεωστική πλευρά και όλες οι υποχρεώσεις και τα ίδια κεφάλαια αναφέρονται στην πιστωτική πλευρά. Ρίξτε μια γρήγορη ματιά πίσω και δείτε αν μπορείτε να παρακολουθήσετε πώς έχουν αλλάξει οι αριθμοί.
| ΠΛΕΥΡΑ ΧΡΕΩΣΗΣ | ΠΙΣΤΩΤΙΚΗ ΠΛΕΥΡΑ |
|---|---|
| Τράπεζα $20,000 | Δάνειο 9,000$ |
| Υπολογιστής 1,500$ | |
| Φούρνος 2,000$ | Ιδιοκτήτης 15,000$ |
| iPhone 500$ | |
| Υπόλοιπο 24,000 $ | Υπόλοιπο 24,000 $ |
Ακόμα σε ισορροπία. Τέλεια! Σε περίπτωση που δεν έχετε καταλάβει πώς φτάσαμε σε αυτά τα στοιχεία, τα έχουμε αναλύσει βήμα προς βήμα παρακάτω. Ας χρησιμοποιήσουμε τον τραπεζικό μας λογαριασμό ως παράδειγμα. Ο τραπεζικός μας λογαριασμός ξεκίνησε από 0 $. Στη συνέχεια συνέβησαν τα εξής:
| Συναλλαγή | Τρέχον τραπεζικό υπόλοιπο |
|---|---|
| Βάλαμε 10,000 $ στην επιχείρηση. | $10,000 |
| Ξοδέψαμε 500 $ σε ένα iPhone. | $9,500 |
| Πήραμε ένα δάνειο 10,000 $ από την τράπεζα. | $19,500 |
| Επενδύσαμε άλλα 5,000 $ στην επιχείρηση. | $24,500 |
| Ξεπληρώσαμε 1,000 $ από το δάνειο. | $23,500 |
| Αγοράσαμε έναν καινούργιο υπολογιστή για 1,500 δολάρια. | $22,000 |
| Αγοράσαμε έναν καινούργιο φούρνο για 2,000 δολάρια. | $20,000 |
Όπως μπορείτε να δείτε, τα προσθέσαμε όλα συναλλαγές που σχετίζεται με την τράπεζα για να φτάσουμε στο τελικό υπόλοιπό μας των 20,000 $. Αυτή είναι η ίδια προσέγγιση που ακολουθήσαμε για όλους τους λογαριασμούς.
