
FD32 tommer SAP: Veiledning for kredittkontrollområde
 Mason Garcia
⚡ Smart oppsummering
Kredittkontroll i SAP begrenser eksponering for tap på fordringer ved å tildele hver kunde en kredittgrense innenfor et kredittkontrollområde, og transaksjon FD32 er det klassiske skjermbildet der denne grensen opprettholdes.
Flere utestående fordringer eller tap på fordringer kan ha betydelig innvirkning på et selskaps resultater. Kredittkontroll reduserer denne risikoen ved å definere en kredittgrense for hver kunde og ved å sjekke hver nye ordre mot den.
Hva er et kredittkontrollområde i SAP?
In SAP, kreditt- og risikostyring foregår i kredittkontrollområdet. Hvis kredittstyringen er sentralisert, kan ett kredittkontrollområde defineres for alle selskapskoder. Hvis kredittpolicyen krever desentralisert styring, kan et kredittkontrollområde defineres for hver selskapskode eller for hver gruppe av selskapskoder.
Et kredittkontrollområde er derfor den organisatoriske enheten som definerer og kontrollerer kundenes kredittgrenser. Det har sin egen valuta, og alle kundefordringer som er postert i kundefordringer øker kreditteksponeringen som er registrert mot den.
Kredittkontrollområdet styrer spesielt tre ting.
- Grense: Den maksimale kundefordringsverdien en kunde kan ha til enhver tid innenfor det området.
- Eksponering: Den løpende summen av åpne varer, åpne ordrer, åpne leveranser og åpne fakturaer.
- Reaksjon: Om en ordre som bryter grensen blir advart om, blokkert eller tillatt gjennom.
Stamdata for kredittkontrollområdet vedlikeholdes per kunde, og gjennomgangen nedenfor viser hvordan.
Slik opprettholder du kundenes kredittgrenser i FD32 (trinn for trinn)
Trinn 1) Skriv inn transaksjonskoden FD32 i SAP kommandofeltet.
Kommandofeltet sitter øverst til venstre SAP GUI skjermen, som vist nedenfor.

Trinn 2) I neste skjermbilde skriver du inn følgende.
- Skriv inn kunde-ID-en til kunden hvis kredittgrenser skal opprettholdes.
- Gå inn i kredittkontrollområdet.
- Merk av for Sentrale data i datavalgblokken.
Inndataskjermen med alle tre inntastingene ser ut som skjermbildet nedenfor.

Trinn 3) I neste skjermbilde vedlikeholder du kredittbehandlingsdataene for kunden.
Den sentrale dataskjermen viser totalbeløpet og den individuelle grensen, som skjermbildet viser.
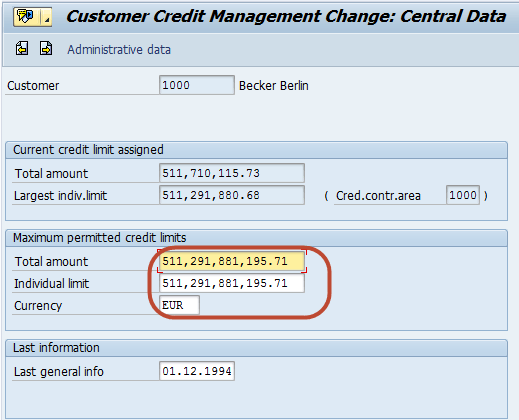
Trinn 4) Trykk på Lagre-knappen på SAP standardverktøylinjen for å lagre endringene som er gjort i kredittgrensene.
Lagre-knappen er diskikonet til venstre på verktøylinjen, uthevet nedenfor.

En melding i statuslinjen bekrefter at endringene er gjort. Den nye grensen gjelder fra neste kredittsjekk og utover, så en ordre som allerede er blokkert må frigis separat.
Konfigurasjon av kredittkontrollområde og relaterte SAP T-koder
FD32 vedlikeholder bare stamdata. Selve kredittkontrollområdet, og kontrollene som konsulterer det, er konfigurert i Tilpassing, så en grense som tilsynelatende ikke har noen effekt er vanligvis et konfigurasjonsgap snarere enn en stamdatafeil.
| T-kode | Formål |
|---|---|
| OB45 | Definer kredittkontrollområdet, valutaen og oppdateringsgruppen |
| OB38 | Tilordne en firmakode til et kredittkontrollområde |
| OVFL | Tilordne et salgsområde til et kredittkontrollområde |
| OB01 | Definer risikokategoriene som er tilgjengelige i et kredittkontrollområde |
| OVA8 | Konfigurer automatisk kredittkontroll for et kredittkontrollområde, en risikokategori og en kredittgruppe |
| FD32 / FD33 | Endre og vise stamdata for kundekreditt |
| F.31 / F.35 | Kredittoversikt og rapportering av kredittstamdata |
| VKM1 / VKM4 | Liste over og frigi salgsdokumenter som er blokkert av kredittsjekken |
To forutsetninger er verdt å bekrefte før FD32 åpnes: kunden må allerede finnes i firmakoden, og firmakoden må være tilordnet kredittkontrollområdet som legges inn. Der eksponeringstallet ser feil ut i stedet for grensen, dekkes SD-siden av konfigurasjonen i SAP SD-kreditthåndtering guide.
Nøkkelfelt på FD32-kreditthåndteringsskjermbildene
FD32 er en transaksjon med flere skjermbilder, og datavalgblokken på inntastingsskjermen bestemmer hvilke skjermbilder som åpnes. Feltene som er viktigst er listet opp nedenfor.
| Skjerm | Felt | Betydning |
|---|---|---|
| Sentrale data | Totale mengden | Total kreditt som kunden kan motta på tvers av alle kredittkontrollområder |
| Sentrale data | Individuell grense | Maksimal kreditt kunden kan motta innenfor et enkelt kredittkontrollområde |
| Sentrale data | valuta | Valutaen som de sentrale grensene holdes i |
| status | Kredittgrense | Grense gitt i kredittkontrollområdet som ble angitt på det første skjermbildet |
| status | Risikokategori | Nøkkel som avgjør hvilken automatisk kredittsjekk fra OVA8 som gjelder |
| status | Kredittrepresentantgruppe | Gruppe av ansatte som er ansvarlige for å overvåke kontoen |
| status | Siste og neste interne gjennomgang | Datoer da grensen sist ble gjennomgått og neste gang den skal gjennomgås |
| Betalingshistorikk | Betalingsdata | Avregnede poster, gjennomsnittlig antall dager i restans og det største utestående beløpet |
Totalbeløpet og den individuelle grensen fungerer sammen: den individuelle grensen setter et tak på et hvilket som helst område, mens totalbeløpet setter et tak på summen av alle områder. Å sette en individuell grense over totalbeløpet er akseptert, men har ingen praktisk effekt. RevVise datoer mater arbeidslisten for kredittvurdering, så hvis du lar dem stå tomme, fjernes kontoen i det stille fra listen.
Kreditthåndtering i SAP S/4HANA: Hva erstatter FD32
Klassisk SD-kreditthåndtering er ikke tilgjengelig i SAP S/4HANA. Den er erstattet av SAP Kreditthåndtering, en del av Financial Supply Chain Management, og transaksjonskodene endres deretter.
- Stamdata: Kredittdata flyttes til forretningspartneren i rollen UKM000, vedlikeholdt med transaksjon BP eller UKM_BP i stedet for FD32.
- segmenter: Kredittkontrollområdet erstattes av et kredittsegment, og grensene holdes per segment i stedet for per område.
- Blokkerte dokumenter: Dokumenterte kredittbeslutninger i UKM_MY_DCDS erstatter de klassiske utgivelseslistene.
- bord: De klassiske KNKA- og KNKK-kredittmastertabellene viker for UKMBP_CMS-tabellene, og eksponeringsstrukturene S066 og S067 erstattes også.
- Konvertering: Eksisterende kredittstamdata migreres under en systemkonvertering, slik at grenser ikke trenger å tastes inn på nytt.
Noen som fortsatt løper SAP ERP Central Component beholder FD32 nøyaktig slik det er beskrevet ovenfor, og konseptene gjenspeiles tydelig: en grense, en risikokategori og et eksponeringstall finnes på begge sider. En utarbeidet beskrivelse av forretningspartnerrollen er publisert i denne SAP Fellesskapsartikkel om SAP KredittstyringNedstrøms balanserer den samme kunden drivkraften purring og clearingkorreksjonene som er dekket i tilbakestilling av slettede elementer.
