
Problemas e soluções de equações contábeis com exemplos
 Mia Jovem
⚡ Resumo Inteligente
A equação contábil afirma que os ativos são iguais aos passivos mais o patrimônio líquido, constituindo a base da contabilidade de partidas dobradas.pingEste recurso explica o patrimônio líquido do proprietário, como a equação funciona e resolve sete transações de padaria para mostrar como cada lançamento mantém a equação em equilíbrio.
O que é a equação contábil?
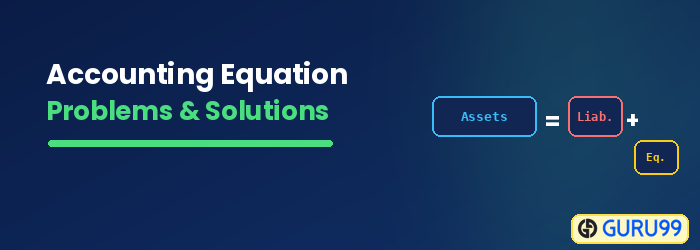
A Equação Contábil baseia-se no princípio das partidas dobradas, que afirma que toda transação possui dois aspectos, débito e crédito, e para cada débito existe um crédito igual e oposto. Ela auxilia na elaboração do balanço patrimonial, sendo por isso também chamada de Equação do Balanço Patrimonial.
Fórmula de equação contábil
Assets = Liabilities + Owners Equity

Or

A = L + OE
Já sabemos o significado das palavras “Ativo” e “Passivo” da lição anterior. Vamos definir rapidamente este novo termo, “Patrimônio Líquido”.
O que é patrimônio líquido?
Nós podemos definir Patrimônio líquido as “a quantidade de dinheiro que você (o proprietário) investiu no negócio.”
Sempre que você investir bens pessoais em sua empresa, seu patrimônio líquido aumentará. Essas contribuições podem ser quaisquer bens, como dinheiro, veículos ou equipamentos. Por exemplo, se você investir seu carro, avaliado em US$ 5,000, na empresa, seu patrimônio líquido aumentará em US$ 5,000. Se você investir US$ 10,000 de suas economias na empresa, seu patrimônio líquido aumentará em US$ 10,000.
Da mesma forma, se você retirar dinheiro da empresa, seu patrimônio líquido diminuirá. Por exemplo, você entra na sua loja e pega R$ 100 do caixa para comprar uma camisa. Como você está retirando R$ 100 da empresa, seu patrimônio líquido diminuirá em R$ 100.
Vamos ver se você consegue identificar qual das seguintes transações resultará em uma mudança no patrimônio líquido do proprietário.
Transação 1: Você investe US$ 1,000 de suas economias pessoais no negócio. Qual foi a variação no patrimônio líquido do proprietário?
Transação 2: Seu forno novo quebra. Você paga a um técnico 50 dólares do seu próprio bolso para consertá-lo. Qual foi a variação no patrimônio líquido do proprietário?
Transação 3: Você compra um computador para a empresa usando a conta bancária da empresa. Houve alguma alteração no patrimônio líquido?
Pontuação: 0 / 3
Como funciona a equação contábil?
Cada transação que ocorre em sua padaria será registrada usando o Equação de contabilidadeAntes de prosseguirmos, há três coisas muito importantes a lembrar sobre a equação:
- O lado esquerdo é denominado "Lado do Débito".
- O lado direito é denominado "Lado do Crédito".
- A equação deve estar sempre em equilíbrio.
Saldo na Equação Contábil
Os dois lados da equação
O lado do débito: O lado esquerdo da equação é conhecido como lado do débito. Como você pode ver, o lado esquerdo da equação consiste em Ativos.
O lado do crédito: O lado direito da equação é conhecido como lado do crédito. Como você pode ver, o lado direito da equação consiste em Passivo e Patrimônio Líquido.

Dois lados da equação
Lembre-se, a equação deve SEMPRE estar equilibrada.
Observação: Ao longo desta lição, você também notará que nos referimos a diferentes “contas”. Uma conta pode ser entendida como uma coleção de lançamentos relacionados. Por exemplo, cada lançamento relacionado ao nosso empréstimo será registrado na “conta de empréstimo”. Cada transação relacionada ao nosso forno será registrada na “conta de forno”. Talvez seja por isso que esta disciplina se chama “Contas”.contabilidade"!
Exemplos da equação contábil
Vejamos alguns exemplos para entender a contabilidade/escriturário.ping equação em ação.
Transação 1
Depois de fazer cupcakes na cozinha da sua avó a vida toda, você decide abrir uma padaria. Você usa seus $ 10,000 economizados para iniciar seu negócio.
Agora vejamos como isso se encaixa na equação contábil.
Contas afetadas: Você acabou de depositar US$ 10,000 no banco, o que representa um ativo. Esse valor é lançado no lado do débito. Agora que o lado do débito aumentou, precisamos equilibrar essa diferença com os US$ 10,000 lançados no lado do crédito. Sabemos que nosso investimento de US$ 10,000 representa um aumento no patrimônio líquido, e o patrimônio líquido será lançado no lado do crédito. Com esses dois lançamentos, a equação está equilibrada.

Começamos com $0 = $0 + $0. Não há nada mais fácil do que isso! Agora mudou um pouco.

Como você pode ver, temos +$10,000 no lado esquerdo (o lado do débito) e +$10,000 no lado direito (o lado do crédito). Como ambos os lados aumentaram em $10,000, ainda estamos em equilíbrio. Vejamos outro exemplo.
| Lado do débito | Lado do crédito |
|---|---|
| Banco +$ 10,000 | Patrimônio líquido +$ 10,000 |
Transação 2
Você precisa de um iPhone para atender chamadas de entrega de todos os seus clientes malucos. Você compra um no eBay por US$ 500.
Contas afetadas: Lembra-se do primeiro exemplo em que depositamos dinheiro no banco? Bem, desta vez usaremos o banco novamente, só que agora gastaremos dinheiro. Isso significa que nossa conta bancária, um ativo, irá... diminuirAgora que sabemos que o lado do débito diminuiu, precisamos registrar o outro lado da transação para manter o equilíbrio na equação. Vamos criar uma nova conta de ativo chamada iPhone, pois precisamos registrar o novo telefone como um ativo. ativoCustou US$ 500, portanto, as duas partes da transação são:
- BANCO -$500 (diminuição no lado do débito)
- iPhone +$500 (Aumento no lado do débito)
Nosso banco fez com que o débito diminuísse, mas nosso novo telefone fez com que aumentasse. Isso significa que nosso lado do débito não sofreu alterações no final e nossa equação ainda está equilibrada.

Você pode estar se perguntando: por que o lado do crédito não mudou neste exemplo como no exemplo anterior? Lembre-se, o lado do crédito só está envolvido em transações relacionadas a passivos e patrimônio líquido. Nesta transação específica, apenas ativos estavam envolvidos: usamos um ativo (banco) para comprar outro ativo (iPhone).
Vimos acima que o patrimônio líquido se refere apenas a investimentos feitos pessoalmente pelo proprietário. Neste exemplo, usamos a conta bancária comercial para comprar um ativo comercial. Portanto, o proprietário não estava envolvido. se nós tivéssemos usado o conta bancária pessoal do proprietário Para comprar o iPhone, o patrimônio líquido do nosso cliente no lado do crédito teria aumentado. Ainda não entendeu? Vamos ver mais alguns exemplos.
Problemas e soluções de equações contábeis
Tente calcular os dois lados de cada transação. Lembre-se, o resultado precisa ser positivo! A tabela com as respostas está abaixo de cada problema.
Arraste cada bloco para o lado correto (Débito ou Crédito) e pressione. Confira a respostaEm uma tela sensível ao toque, toque em um bloco e depois toque em uma das laterais. Lembre-se: as duas laterais devem estar em equilíbrio!
Transação 3
Problema: Chegou a hora de ir comprar um forno.pingMas primeiro você precisa de dinheiro. Você visita Anne, a gerente de empréstimos, e ela lhe concede um empréstimo de 10,000 dólares.
Transação 4
Problema: Hoje é seu dia de sorte! Você acaba de ganhar um prêmio de US$ 5,000 na loteria. Você decide investir seus US$ 5,000 no negócio.
Transação 5
Problema: Não queremos que Anne fique zangada. É melhor você pagar parte do empréstimo. Você decide pagar US$ 1,000.
Transação 6
Problema: Você precisa de um computador para começar a receber pedidos pela internet e também para assistir a vídeos engraçados. YouTube Você assiste a vídeos depois do trabalho. Você compra um computador por US$ 1,500.
Transação 7
Problema: Seu forno foi roubado! Hora de comprar o novo Bakemaster Série X. Ele custa US$ 2,000.
Após o registro dessas sete transações, nossas contas agora estão assim. Temos todos os nossos ativos listados no lado do débito e todos os nossos passivos e patrimônio líquido listados no lado do crédito. Dê uma olhada rápida e veja se consegue perceber como os números mudaram.
| LADO DO DÉBITO | LADO DO CRÉDITO |
|---|---|
| Banco $ 20,000 | Empréstimo $ 9,000 |
| Computador $ 1,500 | |
| Forno $ 2,000 | Patrimônio líquido de $ 15,000 |
| iPhone $ 500 | |
| Saldo $ 24,000 | Saldo $ 24,000 |
Ainda em equilíbrio. Perfeito! Caso você não tenha entendido como chegamos a esses valores, detalhamos o processo passo a passo abaixo. Vamos usar nossa conta bancária como exemplo. Nossa conta bancária começou com $0. Então, aconteceu o seguinte:
| transação | Saldo bancário em execução |
|---|---|
| Colocamos $ 10,000 no negócio. | $10,000 |
| Gastamos US$ 500 em um iPhone. | $9,500 |
| Conseguimos um empréstimo de US$ 10,000 do banco. | $19,500 |
| Investimos mais US$ 5,000 mil no negócio. | $24,500 |
| Pagamos US$ 1,000 do empréstimo. | $23,500 |
| Compramos um computador novo por 1,500 dólares. | $22,000 |
| Compramos um forno novo por 2,000 dólares. | $20,000 |
Como você pode ver, adicionamos todos transações aquele relacionado ao banco para chegar ao nosso saldo final de $ 20,000. Esta é a mesma abordagem que adotamos para todas as contas.
