
SAP Tutorial Manajemen Kredit: OVA8
 jessica blake
⚡ Ringkasan Cerdas
Manajemen kredit di SAP SD memungkinkan perusahaan untuk berjualan secara kredit sambil mengendalikan risiko dengan batas kredit; ketika pesanan terbuka melebihi batas, pesanan tersebut diblokir. Sumber daya ini menjelaskan pemeriksaan kredit dan cara mengaturnya.
SAP Manajemen Kredit
Manajemen kredit adalah proses di mana sebuah perusahaan menjual produk atau jasa kepada pelanggan secara kredit, dan menagih pembayaran di kemudian hari, setelah penjualan. Jumlah kredit yang ditetapkan perusahaan untuk pelanggan disebut sebagai manajemen kredit. batas kreditPelanggan dapat melakukan pembelian dari perusahaan dalam batas kredit yang ditentukan, dan ketika batas kredit terlampaui, pesanan akan diblokir oleh sistem.
Example — Pertimbangkan sebuah perusahaan yang menetapkan batas kredit sebesar 200,000 untuk seorang pelanggan. Pelanggan dapat membeli secara kredit hingga batas tersebut tercapai. Misalkan pelanggan melakukan Pesanan #1 sebesar 100,000 dan kemudian Pesanan #2 sebesar 150,000. Sekarang total nilai pesanan terbuka melebihi batas kredit, sehingga Pesanan #2 diblokir oleh sistem karena batas kredit telah tercapai.
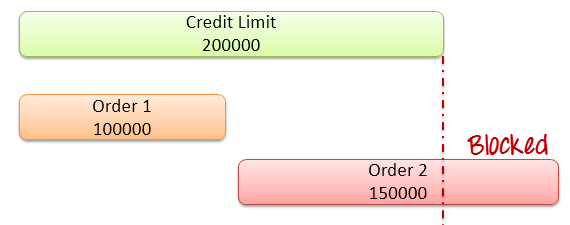
Di sini pelanggan telah memesan dengan total Rs. 2,50,000 sedangkan batas kredit adalah Rs. 2,00,000, sehingga Pesanan #2 melebihi batas dan diblokir. Batas kredit dapat berbeda untuk setiap pelanggan.
Jenis Manajemen Kredit di SAP SD
SAP SD menawarkan dua cara untuk memeriksa kredit pelanggan:
1. Pemeriksaan kredit sederhana: Pengecekan kredit sederhana membandingkan nilai semua item yang belum dibayar ditambah nilai pesanan penjualan saat ini dengan batas kredit. (Item yang belum dibayar adalah faktur yang belum diterima pembayarannya oleh perusahaan.)
2. Pemeriksaan kredit otomatis: Pemeriksaan kredit otomatis mengevaluasi transaksi berdasarkan peringkat kredit pelanggan dan memastikan dokumen diproses dengan tepat. Pemeriksaan berjalan secara otomatis saat Anda menyimpan dokumen, atau saat Anda memilih Periksa Kredit. Pemeriksaan kredit otomatis ada dua jenis:
- Pemeriksaan kredit statis — memeriksa batas kredit terhadap total nilai pesanan penjualan terbuka, pengiriman terbuka yang belum ditagih, dan dokumen penagihan terbuka yang belum diteruskan ke bagian akuntansi.
- Pemeriksaan kredit dinamis — memeriksa nilai yang sama, tetapi hanya menghitung nilai pesanan terbuka yang berada dalam jangka waktu kredit yang ditentukan, bersama dengan jumlah yang ditagihkan yang belum dibayar.
Pemeriksaan Kredit Statis vs Dinamis
Baik pengecekan kredit statis maupun dinamis adalah jenis pengecekan otomatis, tetapi keduanya memperlakukan pesanan penjualan terbuka secara berbeda. Tabel di bawah ini membandingkan keduanya.
| Dasar perbandingan | Pemeriksaan kredit statis | Pemeriksaan kredit dinamis |
|---|---|---|
| Jumlah pesanan terbuka telah dihitung. | Semua pesanan terbuka, tanpa memandang tanggal. | Hanya pesanan dalam jangka waktu kredit yang ditentukan |
| Horison waktu | Tidak digunakan | Menggunakan horizon kredit, yang dikelola di FD32. |
| Eksposur kredit | Satu angka gabungan | Terbagi menjadi bagian statis dan bagian dinamis dengan urutan terbuka. |
| Efek | Lebih ketat; setiap pesanan terbuka menambah risiko. | Lebih fleksibel; pesanan di masa depan yang jauh tidak termasuk. |
| Terbaik untuk | Pengendalian kredit yang ketat | Bisnis dengan pesanan jangka panjang |
Singkatnya, pemeriksaan dinamis menambahkan rentang waktu sehingga pesanan yang dijadwalkan jauh di masa depan tidak menghabiskan batas kredit saat ini, sementara pemeriksaan statis menghitung setiap pesanan terbuka sekaligus. Karena rentang waktu kredit ditetapkan per pelanggan di FD32, dua pelanggan pada pemeriksaan otomatis yang sama dapat berperilaku berbeda, yang memungkinkan bisnis untuk menyesuaikan pengendalian kredit dengan profil risiko setiap akun.
Cara Mengatur Manajemen Kredit di SAP (OVA8)
Pengendalian kredit otomatis dikonfigurasi dalam transaksi OVA8 untuk kombinasi area pengendalian kredit, kategori risiko, dan kelompok kredit.
Langkah 1) Lakukan pengecekan kredit.
- Masukkan kode transaksi OVA8 di kolom perintah.
- Klik tombol Entri Baru.

Langkah 2)
- Masukkan Kontrol kredit daerah.
- Pilih opsi Pemeriksaan Kredit.
- Masukkan periode validitas batas kredit.
- Pilih opsi Statis.
- Periksa pesanan terbuka dan pengiriman yang masih berjalan.

Langkah 3) Klik pada tombol Simpan.
Transaksi Utama Codes untuk Manajemen Kredit
Di luar OVA8, manajemen kredit menggunakan sejumlah kecil transaksi untuk menetapkan batasan dan melepaskan dokumen yang diblokir. Yang paling berguna adalah:
- OVA8 – Kontrol kredit otomatis: Menentukan pemeriksaan kredit per area pengendalian kredit, kategori risiko, dan kelompok kredit.
- FD32 – Data kredit pelanggan: Menetapkan batas kredit dan jangka waktu kredit untuk pelanggan.
- OB45 – Area pengendalian kredit: Mendefinisikan area pengendalian kredit itu sendiri.
- OVAK – Tetapkan pemeriksaan kredit ke jenis dokumen penjualan: Mengontrol jenis pesanan mana yang diperiksa.
- VKM1 / VKM3 – Dokumen yang diblokir: Cantumkan dokumen penjualan yang diblokir untuk kredit agar bagian keuangan dapat meninjau dan melepaskannya.
Secara bersamaan, transaksi-transaksi ini memungkinkan Anda untuk menentukan aturan kredit, menetapkan batas kredit setiap pelanggan, dan mengelola dokumen yang diblokir oleh cek. Dalam praktiknya, seorang konsultan mengkonfigurasi OB45 dan OVA8 sekali selama penyiapan, menetapkan batas kredit setiap pelanggan di FD32, dan kemudian tim keuangan terutama bekerja di VKM1 atau VKM3 untuk meninjau dan melepaskan pesanan yang diblokir setiap hari.
