
اختبار تطبيقات مجال التأمين مع نماذج من حالات الاختبار
 فريق التحرير
⚡ ملخص ذكي
يتطلب اختبار تطبيقات مجال التأمين معرفة متعمقة بالسياسات والأقساط والمطالبات واللوائح التنظيمية. تشرح هذه الصفحة ما يشمله اختبار مجال التأمين، ومجالات العمليات التي تحتاج إلى اهتمام، وكيفية بناء حالات اختبار نموذجية موثوقة.
اختبار مجال التأمين
اختبار مجال التأمين هي عملية اختبار برمجية لاختبار تطبيق التأمين. الهدف من اختبار مجال التأمين هو التحقق مما إذا كان تطبيق التأمين المصمم يلبي توقعات العميل من خلال ضمان احتياجات الجودة والأداء والمتانة والاتساق قبل النشر الفعلي.
تعتمد شركات التأمين بشكل كبير على البرمجيات لإدارة أعمالها. وتساعدها أنظمة البرمجيات على التعامل مع مختلف أنشطة التأمين مثل التطوير.ping نماذج السياسات القياسية، ومعالجة عملية الفوترة، وإدارة بيانات العملاء، وتقديم خدمات عالية الجودة للعملاء، والتنسيق بين الفروع وما إلى ذلك.
انضم إلى مشروع اختبار التأمين المباشر الخاص بنا مجانًا
ما هو المجال في الاختبار؟
المجال هو ببساطة القطاع الذي يُصمم مشروع اختبار البرمجيات لأجله. ويُستخدم هذا المصطلح بكثرة عند الحديث عن مشاريع البرمجيات أو تطويرها. على سبيل المثال، مجال التأمين، مجال البنوك، مجال تجارة التجزئة، مجال الرعاية الصحية، وغيرها، كما هو موضح أدناه.

عادةً، أثناء التطويرping في أي مشروع ذي مجال محدد، يتم الاستعانة بخبير متخصص في المجال. يتمتع هذا الخبير بمعرفة واسعة بالموضوع، وقد يكون على دراية تامة بتفاصيل المنتج أو التطبيق.
ما هو التأمين؟ نوع التأمين
يتم تعريف التأمين على أنه النقل العادل لمخاطر الخسارة من كيان إلى آخر مقابل الدفع. يُشار إلى شركة التأمين التي تبيع البوليصة باسم "المؤمن" بينما يُطلق على الشخص أو الشركة التي تستفيد من البوليصة اسم "المؤمن عليه".
يتم تصنيف وثائق التأمين عادة إلى فئتين، وتقوم شركة التأمين بشراء هذه الوثائق حسب متطلباتها وميزانيتها.
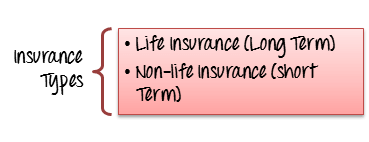
ومع ذلك، هناك أنواع أخرى من التأمين تندرج تحت هذه الفئات
- التأمين ضد البطالة
- الضمان الاجتماعي
- تعويضات العمال
ما هو بريميوم؟ كيف يتم حساب قسط؟
يتم تعريف القسط على أنه المبلغ الذي سيتم تحصيله مقابل مبلغ معين من التغطية التأمينية أو البوليصة التي اشتراها المؤمن له.
يتم تحديد قسط التأمين على أساس عاملين
- تواتر المطالبات
- خطورة المطالبات (تكلفة كل مطالبة)
على سبيل المثال، سنرى كيف يعمل نظام التأمين،
لنفترض أن شركة التأمين توفر التأمين لجميع المنازل في القرية
| تأمين المنزل | المقدار |
|---|---|
| إجمالي عدد المنازل في القرية | = 1000 |
| قيمة كل منزل | = 800 دولار |
| مساهمة كل صاحب منزل كقسط | = 8 دولار |
| إجمالي الأقساط التي تم جمعها | = $ 8000 |
إحصائيًا، فقد حسبت أنه في حالة نشوب حريق، يتم حرق ما يصل إلى 10 منازل كحد أقصى ويجب تعويضها.
لذا، في حالة نشوب حريق، سيتعين عليها دفع 10 دولار لـ 800 منازل، وهو ما يساوي 8000 دولار أمريكي القسط الذي جمعته.
وتتوزع المخاطر التي يواجهها 10 من أصحاب المنازل على 1000 مالك منزل في القرية وبالتالي تقليل العبء على أي فرد من المالك.
في حال عدم وقوع أي حريق خلال عام معين، يذهب المبلغ كاملاً إلى أرباح شركة التأمين، بينما إذا احترق أكثر من عشرة منازل، تتكبد الشركة خسارة. إن ارتكاب خطأ في هذه الحسابات في البرمجيات مكلف للغاية، ولهذا السبب تُعدّ المعرفة المتخصصة في هذا المجال بالغة الأهمية.
لماذا تعتبر المعرفة في مجال التأمين مهمة؟
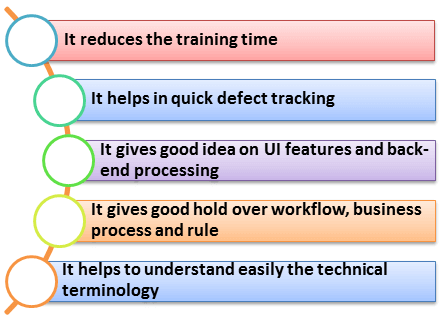
تعد المعرفة بالمجال أمرًا أساسيًا لاختبار أي منتج برمجي، ولها فوائدها الخاصة مثل
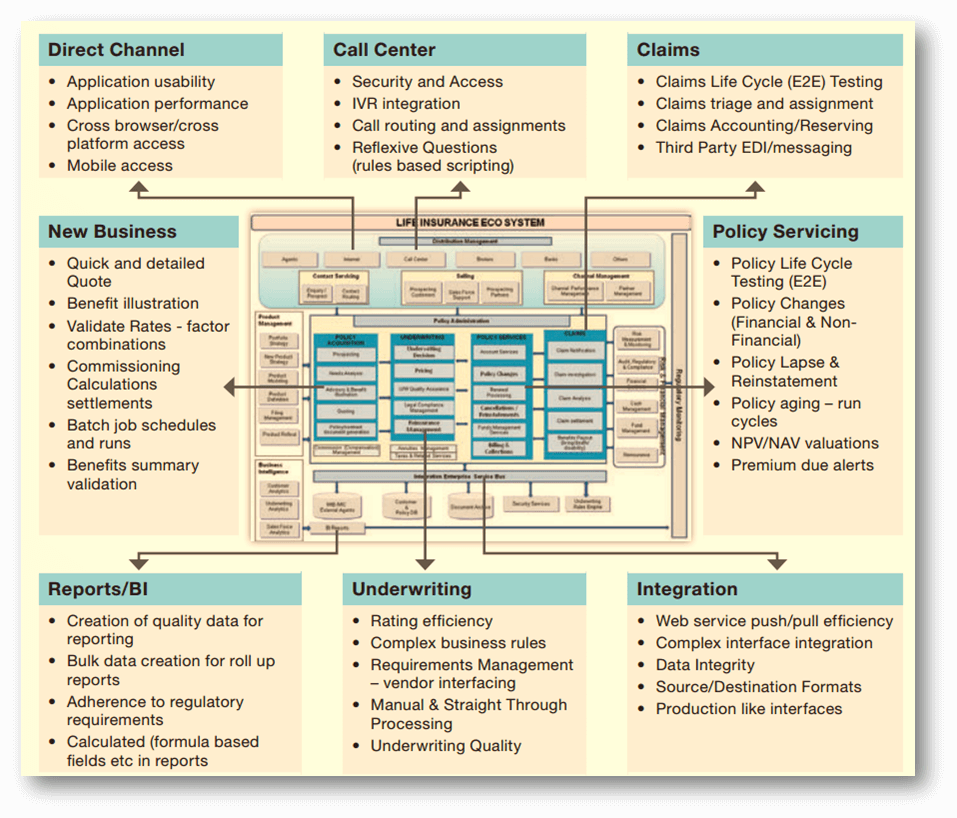
الاختبار المطلوب في مجالات عملية مختلفة للتأمين
يمكن للاختبار أن يخفف من مخاطر تعطل الأعمال أثناء نشر البرامج وبعده. هناك العديد من فروع شركة التأمين التي تتطلب الاختبار.
- أنظمة إدارة السياسات
- أنظمة إدارة المطالبات
- أنظمة إدارة التوزيع
- أنظمة إدارة الاستثمار
- أنظمة إدارة الطرف الثالث
- خدمات إدارة المخاطر الحلول
- التنظيمية والامتثال
- الأنظمة الاكتوارية (التقييم والتسعير)
أنواع الاختبارات المطبقة على طلبات التأمين
إن معرفة مجالات العمليات التي تحتاج إلى تغطية ليست سوى نصف المهمة. فكل مجال يحتاج أيضاً إلى نوع الاختبار المناسب، لأن منصة التأمين تجمع بين محركات التسعير، وأتمتة سير العمل، وإنشاء المستندات، وسجلات العملاء شديدة الحساسية في نظام واحد.
| نوع الاختبار | التركيز في طلب التأمين |
|---|---|
| الاختبار الوظيفي | قواعد إعداد عروض الأسعار، وإصدار وثائق التأمين، والتعديلات، والتجديدات، وتسوية المطالبات |
| اختبار التكامل | نقل البيانات بين أنظمة إدارة السياسات والفواتير والمطالبات وأنظمة إدارة علاقات العملاء |
| اختبار أداء | سلوك البوابة الإلكترونية خلال فترات ذروة التجديد وفترات التسجيل المفتوحة |
| اختبار الأمان | حماية سجلات حاملي وثائق التأمين الصحية والمالية وسجلات الهوية |
| اختبار التوافق | بوابات الوكلاء وتطبيقات الخدمة الذاتية عبر المتصفحات والأجهزة وأحجام الشاشات |
| اختبار الانحدار | استقرار جداول التصنيف بعد كل تغيير تنظيمي أو تغيير في المنتج |
| اختبار قبول المستخدم | موافقة شركات التأمين، وخبراء التسوية، والوكلاء على سيناريوهات أعمال حقيقية |
تقوم معظم الفرق بأتمتة الطبقات الوظيفية وطبقات الانحدار أولاً، لأن جداول الأسعار وقواعد المنتج تتغير عدة مرات في السنة بينما يظل سير العمل الأساسي مستقرًا.
ما الذي يجب اختباره في التأمين؟
يُعدّ قطاع التأمين شبكةً من الوحدات الصغيرة التي تتعامل بشكل مباشر أو غير مباشر مع معالجة المطالبات. ولضمان حسن سير عمل شركة التأمين، من الضروري اختبار كل وحدة من هذه الوحدات بدقة قبل دمجها معًا لتحقيق النتائج المرجوة. ويشمل هذا الاختبار ما يلي:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
نموذج حالة اختبار لاختبار تطبيق التأمين
السيناريوهات أدناه تحول مجالات العمليات هذه إلى فحوصات ملموسة يمكنك نسخها مباشرة إلى مجموعة اختبار.
| ريال سعودى# | حالات الاختبار لتطبيق التأمين |
|---|---|
| 1 | التحقق من صحة قاعدة المطالبات |
| 2 | التأكد من إمكانية حدوث المطالبة بالحد الأقصى والحد الأدنى للدفع |
| 3 | التحقق من نقل البيانات بدقة إلى جميع الأنظمة الفرعية بما في ذلك الحسابات وإعداد التقارير. |
| 4 | تأكد من إمكانية معالجة المطالبات عبر جميع القنوات، مثل الموقع الإلكتروني، والهاتف المحمول، والمكالمات الهاتفية، وما إلى ذلك. |
| 5 | اختبار التغطية والدقة بنسبة 100% في الحسابات التي تحدد معدلات الأقساط |
| 6 | تأكد من أن صيغة حساب الأرباح والقيم المدفوعة تعطي القيمة الصحيحة |
| 7 | التحقق من حساب قيم الاستسلام وفقًا لمتطلبات السياسة |
| 8 | تحقق من تفاصيل الوصي ودفتر الحساباتping المتطلبات |
| 9 | اختبار السيناريوهات المعقدة لانتهاء صلاحية السياسة وإحيائها |
| 10 | اختبار الشروط المختلفة للقيمة غير المصادرة |
| 11 | سيناريوهات الاختبار لإنهاء السياسة |
| 12 | التحقق من أن حساب دفتر الأستاذ العام يتصرف بنفس الطريقة التي يتم بها التوفيق بينه وبين دفتر الأستاذ الفرعي |
| 13 | اختبار حساب صافي المسؤولية عن التقييم |
| 14 | شروط الاختبار للتأمين طويل الأجل |
| 15 | التحقق من سياسة خيار عدم المصادرة |
| 16 | تحقق من أن مدة منتج التأمين المختلفة تتصرف كما هو متوقع |
| 17 | تحقق من القيمة المميزة وفقًا لخطة المنتج |
| 18 | اختبار نظام المراسلة التلقائي لإعلام العملاء بالمنتجات الجديدة |
| 19 | التحقق من صحة جميع البيانات التي أدخلها المستخدمون أثناء تقدمها خلال سير العمل لإطلاق التحذيرات والامتثال والإشعارات وأحداث سير العمل الأخرى |
| 20 | التحقق من أن قالب مستند التأمين يدعم تنسيق المستند مثل MS-Word |
| 21 | نظام اختبار لإنشاء الفاتورة تلقائيًا وإرسالها إلى العميل عبر البريد الإلكتروني |
التحديات الشائعة في اختبار مجال التأمين
تتعثر مشاريع التأمين لأسباب نادرة الحدوث في قطاعات أخرى. فقواعد العمل تُضاف إلى عقود من المنتجات القديمة، لذا قد يعتمد مبلغ القسط على الملحقات والتكاليف الإضافية واللوائح الحكومية وتاريخ إصدار الوثيقة في آن واحد.
يُعدّ الاعتماد على التاريخ العقبة الثانية. تنضج السياسات وتنتهي صلاحيتها ثم تُعاد تفعيلها على مدى عشر أو عشرين عامًا، لذا يجب على المختبرين تحديث النظام تدريجيًا بدلًا من انتظار مرور الوقت الفعلي. لذا، يجب إعداد ذلك. بيانات الاختبار غالباً ما يستغرق الأمر وقتاً أطول من كتابة الاختبارات نفسها.
ثلاثة ضغوط أخرى تُشكّل العمل اليومي:
- التغيرات التنظيمية: تستمر قواعد HIPAA و GDPR و Solvency II و IRDAI في التغيير، مما يجبر على إعادة صياغة التقارير وشاشات الموافقة.
- واجهات قديمة: تتبادل محركات سياسات الحواسيب المركزية ملفات ذات عرض ثابت يصعب فحصها بدون أداة مخصصة.
- خصوصية البيانات: لا يمكن نسخ سجلات المطالبات الحقيقية إلى بيئة اختبار إلا بعد إخفائها.
إن تخصيص ميزانية لبيانات مخفية ومحاكاة التاريخ في مرحلة التخطيط يمنع هذه المشكلات من أن تصبح عوائق أمام الإصدار.
قم بزيارة مشروع اختبار التأمين على الحياة
