
SAP Vodič za upravljanje kreditima: OVA8
 Uredništvo
⚡ Pametni sažetak
Upravljanje kreditima u SAP SD omogućuje tvrtki prodaju na kredit uz kontrolu rizika kreditnim limitom; kada otvorene narudžbe premaše limit, narudžba se blokira. Ovaj resurs objašnjava provjere kreditne sposobnosti i kako ih postaviti.
SAP Upravljanje kreditom
Upravljanje kreditima je proces u kojem tvrtka prodaje proizvod ili uslugu kupcima na kreditnoj osnovi, naplaćujući plaćanje kasnije, nakon prodaje. Iznos kredita koji tvrtka fiksira za kupca naziva se kreditno ograničenjeKupac može kupovati od tvrtke unutar kreditnog limita, a kada se kreditni limit prekorači, sustav blokira narudžbu.
Primjer — Razmotrimo tvrtku koja za kupca stvara kreditni limit od 200,000. Kupac može kupovati na kredit dok se taj limit ne dosegne. Pretpostavimo da kupac izvrši Narudžbu broj 1 za 100,000, a zatim Narudžbu broj 2 za 150,000. Sada ukupna vrijednost otvorene narudžbe prelazi kreditni limit, pa sustav blokira Narudžbu broj 2 jer je kreditni limit dosegnut.
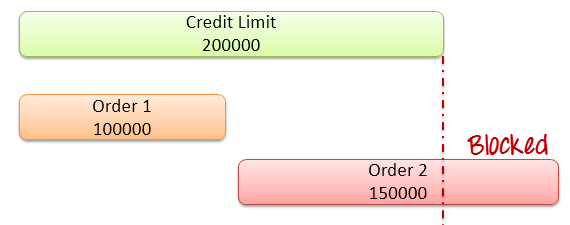
Ovdje je kupac naručio ukupno 2,50,000 Rs, dok je kreditni limit 2,00,000 Rs, pa Narudžba br. 2 premašuje limit i blokirana je. Kreditni limit može biti različit za svakog kupca.
Vrste upravljanja kreditima u SAP SD
SAP SD nudi dva načina provjere kreditne sposobnosti kupca:
1. Jednostavna provjera kreditne sposobnosti: Jednostavna provjera kreditne sposobnosti uspoređuje vrijednost svih otvorenih stavki plus vrijednost trenutne prodajne narudžbe s kreditnim limitom. (Otvorene stavke su fakture za koje tvrtka još nije primila plaćanje.)
2. Automatska provjera kreditne sposobnosti: Automatska provjera kreditne sposobnosti procjenjuje transakciju na temelju kreditne ocjene kupca i osigurava da se dokument pravilno obradi. Provjera se automatski pokreće kada spremite dokument ili kada odaberete Provjeri kreditnu sposobnost. Postoje dvije vrste automatske provjere kreditne sposobnosti:
- Statička provjera kreditne sposobnosti — provjerava kreditni limit u odnosu na ukupnu vrijednost otvorenih prodajnih naloga, otvorenih isporuka koje još nisu fakturirane i otvorenih faktura koje još nisu proslijeđene u računovodstvo.
- Dinamička provjera kreditne sposobnosti — provjerava iste vrijednosti, ali broji samo vrijednosti otvorenih narudžbi koje spadaju unutar definiranog kreditnog horizonta, zajedno s fakturiranim iznosima koji još nisu plaćeni.
Statička vs. dinamička provjera kreditne sposobnosti
I statička i dinamička provjera kreditne sposobnosti su vrste automatske provjere, ali otvorene prodajne narudžbe tretiraju drugačije. Tablica u nastavku ih uspoređuje.
| Osnova usporedbe | Statička provjera kreditne sposobnosti | Dinamička provjera kreditne sposobnosti |
|---|---|---|
| Prebrojani otvoreni nalozi | Svi otvoreni nalozi, bez obzira na datum | Samo narudžbe unutar kreditnog horizonta |
| Vremenski horizont | Ne koristi se | Koristi kreditni horizont, održavan u FD32 |
| Kreditna izloženost | Jedna kombinirana figura | Podijeljeno na statički dio i dinamički dio otvorenog reda |
| Posljedica | Strožije; svaka otvorena narudžba povećava izloženost | Fleksibilnije; narudžbe za daleku budućnost su isključene |
| Najbolje za | Stroga kontrola kredita | Tvrtke s dugotrajnim narudžbama |
Ukratko, dinamička provjera dodaje vremenski horizont tako da narudžbe planirane daleko u budućnosti ne troše kreditni limit danas, dok statička provjera broji svaku otvorenu narudžbu odjednom. Budući da se kreditni horizont postavlja po kupcu u FD32, dva kupca na istoj automatskoj provjeri mogu se ponašati različito, što omogućuje tvrtki da prilagodi kontrolu kredita profilu rizika svakog računa.
Kako postaviti upravljanje kreditima u SAP (OVA8)
Automatska kontrola kredita konfigurirana je u transakciji OVA8 za kombinaciju područja kontrole kredita, kategorije rizika i kreditne skupine.
Korak 1) Postavite provjeru kreditne sposobnosti.
- U polje naredbe unesite T-kod OVA8.
- Kliknite na gumb Novi unosi.

Korak 2)
- Unesite Kreditna kontrola područje.
- Označite opciju Provjera kreditne sposobnosti.
- Unesite razdoblje važenja kreditnog limita.
- Označite opciju Statički.
- Provjerite otvorene narudžbe i otvorene isporuke.

Korak 3) Kliknite na gumb Spremi.
Ključna transakcija Codes za upravljanje kreditima
Osim OVA8, upravljanje kreditima koristi mali skup transakcija za postavljanje ograničenja i otpuštanje blokiranih dokumenata. Najkorisnije su:
- OVA8 – Automatska kontrola kredita: Definira provjere kreditne sposobnosti po području kontrole kredita, kategoriji rizika i kreditnoj skupini.
- FD32 – Glavni račun kredita kupca: Postavlja kreditni limit i kreditni horizont za kupca.
- OB45 – Područje kontrole kredita: Definira samo područje kreditne kontrole.
- OVAK – Dodijelite provjeru kreditne sposobnosti vrstama prodajnih dokumenata: Kontrolira koje se vrste naloga provjeravaju.
- VKM1 / VKM3 – Blokirani dokumenti: Navedite prodajne dokumente blokirane za kredit kako bi ih financijska služba mogla pregledati i odobriti.
Zajedno, ove transakcije omogućuju vam definiranje kreditnih pravila, postavljanje limita za svakog kupca i upravljanje dokumentima koje čekovi blokiraju. U praksi, konzultant konfigurira OB45 i OVA8 jednom tijekom postavljanja, postavlja limit za svakog kupca u FD32, a zatim financijski tim radi uglavnom u VKM1 ili VKM3 kako bi svakodnevno pregledavao i otpuštao blokirane naloge.
