
مشروع اختبار تطبيقات المجال المصرفي
 فريق التحرير
⚡ ملخص ذكي
يُعنى اختبار تطبيقات المجال المصرفي بالتحقق من وظائف وأداء وأمان البرامج المالية التي تتعامل مع المعاملات الحساسة. يشرح هذا الدليل المعرفة المتخصصة بالمجال، وخصائص تطبيقات القطاع المصرفي، ومراحل الاختبار، ونماذج لحالات الاختبار، واستراتيجيات التخفيف الرئيسية للمخاطر الخاصة بقطاع الخدمات المصرفية والمالية والتأمينية.

اختبار المجال المصرفي
اختبار المجال المصرفي اختبار البرمجيات هو عملية اختبار تطبيقات البنوك للتأكد من وظائفها وأدائها وأمانها. والهدف الرئيسي من اختبار تطبيقات البنوك هو ضمان تشغيل جميع أنشطة ووظائف برنامج البنك بسلاسة ودون أخطاء، وأن يظل البرنامج محميًا.
يُعدّ قطاع الخدمات المصرفية والمالية والتأمين أكبر مستهلك لخدمات تكنولوجيا المعلومات. تتعامل التطبيقات المصرفية مباشرةً مع البيانات المالية السرية، لذا من الضروري أن تعمل جميع أنشطة برامجها بكفاءة وموثوقية تامة. تشمل وظائف هذه البرامج تحويل وإيداع الأموال، والاستعلام عن الرصيد، وسجل المعاملات، وعمليات السحب. يضمن اختبار التطبيقات المصرفية ليس فقط تنفيذ هذه الأنشطة بشكل صحيح، بل أيضًا حمايتها من المتسللين.
انضم إلى مشروع الاختبار المصرفي المباشر الخاص بنا مجانًا
ما هو المجال في الاختبار؟
المجال في الاختبار يشير هذا المصطلح إلى القطاع الذي يُصمم مشروع اختبار البرمجيات لأجله. ويُستخدم بكثرة عند مناقشة مشاريع البرمجيات وتطويرها. ومن الأمثلة على ذلك قطاع التأمين، وقطاع البنوك، وقطاع تجارة التجزئة، وقطاع الاتصالات.
أثناء التطويرping في أي مشروع متخصص في مجال معين، يُستعان عادةً بخبير في هذا المجال. خبراء المجال هم خبراء في الموضوع ولديهم معرفة شاملة بالتطبيق.
لماذا تعتبر معرفة المجال مهمة؟
تُعدّ المعرفة المتخصصة ضرورية لاختبار أي منتج برمجي، لأنها تُحسّن بشكل مباشر تغطية الاختبار، واكتشاف العيوب، وثقة أصحاب المصلحة. فالمختبِر الذي يفهم إجراءات العمل المصرفية يستطيع رصد الحالات الشاذة التي قد يغفل عنها المختبِر غير المتخصص تمامًا.
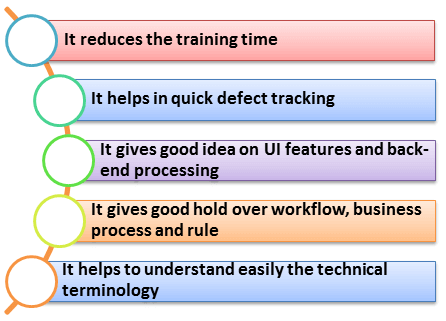
المعرفة بالمجال المصرفي - مقدمة
تتسم مفاهيم المجال المصرفي بالاتساع، ويمكن تصنيفها بشكل عام إلى قطاعين فرعيين:
- القطاع المصرفي التقليدي
- القطاع المصرفي القائم على الخدمات
يسرد الجدول أدناه الخدمات التي يشملها هذان القطاعان الفرعيان.
| قطاع | وشملت الخدمات |
|---|---|
| القطاع المصرفي التقليدي | الخدمات المصرفية الأساسية، الخدمات المصرفية للشركات، الخدمات المصرفية للأفراد |
| القطاع المصرفي القائم على الخدمات | الخدمات المصرفية الأساسية، والشركات، والتجزئة، والقروض، وتمويل التجارة، والخدمات المصرفية الخاصة، وتمويل المستهلك، والخدمات المصرفية الإسلامية، وقنوات تقديم الخدمات للعملاء / خدمة العملاء المباشرة |
بناءً على نطاق مشروعك، قد تحتاج إلى اختبار خدمة واحدة أو جميع الخدمات المذكورة أعلاه. قبل البدء بالاختبار، تأكد من امتلاكك معلومات كافية عن الخدمة التي يتم اختبارها.
خصائص التطبيق المصرفي
قبل البدء بالاختبار، من المهم ملاحظة الميزات القياسية المتوقعة من أي تطبيق مصرفي، حتى تتمكن من توجيه جهود الاختبار لتحقيق هذه الخصائص. يجب أن يلبي التطبيق المصرفي القياسي التوقعات التالية:
- يدعم آلاف جلسات المستخدمين المتزامنة.
- يمكن دمجها مع العديد من التطبيقات الأخرى مثل حسابات التداول، وخدمات دفع الفواتير، وبطاقات الائتمان.
- معالجة المعاملات بسرعة وأمان.
- يتضمن نظام تخزين ضخم.
- توفير قدرة عالية على التدقيق لحل مشاكل العملاء.
- إدارة عمليات سير العمل المعقدة في الشركات.
- دعم المستخدمين على منصات متعددة (ماك، لينكس، يونكس، Windows).
- تقديم الدعم للمستخدمين من مواقع متعددة.
- دعم المستخدمين متعددي اللغات.
- تقديم الدعم للمستخدمين على أنظمة الدفع المختلفة (فيزا، أمريكان إكسبريس، ماستركارد).
- دعم قطاعات خدمات متعددة (القروض، الخدمات المصرفية للأفراد، إلخ).
- توفير آلية مضمونة لإدارة الكوارث.
أنواع التطبيقات المصرفية التي يجب اختبارها
قبل الخريطةping خلال مراحل الاختبار، من المفيد معرفة التطبيقات المصرفية التي تندرج عادةً ضمن النطاق:
- النظام المصرفي الأساسي (CBS): المحرك المركزي للودائع والقروض والحسابات.
- صافي المصرفية: بوابة إلكترونية موجهة للعملاء لإجراء التحويلات ودفع الفواتير.
- المصرفية عبر الهاتف المحمول: iOS و Android تطبيقات مزودة ببيانات حيوية وإشعارات.
- برامج أجهزة الصراف الآلي والأكشاك: برامج مضمنة في أجهزة الصراف الآلي.
- بوابات الدفع: معالجات معاملات البطاقات، ونظام المدفوعات الموحد (UPI)، والمحافظ الإلكترونية.
- وحدات القروض والخزينة: تطبيقات الائتمان والصرف الأجنبي في المكاتب الخلفية.
مراحل الاختبار في اختبار التطبيقات المصرفية
بمجرد معرفة التطبيقات المشمولة، عادةً ما يتم إجراء الاختبار من خلال المراحل التالية.
- تحليل الاحتياجات: يقوم بذلك محلل الأعمال، الذي يجمع ويوثق متطلبات تطبيق مصرفي محدد.
- متطلبات Revرأي: يقوم محللو الجودة ومحللو الأعمال وقادة التطوير بمراجعة وثيقة المتطلبات والتحقق منها للتأكد من أنها لا تتعارض مع أي سير عمل حالي.
- توثيق متطلبات العمل: يقوم محللو الجودة بإعداد وثائق متطلبات العمل التي تغطي كل متطلب تمت مراجعته.
- اختبار قاعدة البيانات: يُعدّ اختبار تطبيقات البنوك أهم جزء في عملية الاختبار. فهو يتحقق من سلامة البيانات، وتحميل البيانات، وترحيل البيانات، والإجراءات المخزنة، والتحقق من صحة الوظائف، وقواعد العمل.
- اختبار التكامل: تحت اختبار التكامل، يتم دمج جميع المكونات المطورة والتحقق من صحتها معًا.
- الاختبار الوظيفي: أنشطة الاختبار القياسية مثل حالة الاختبار يتم خلال هذه المرحلة إعداد ومراجعة حالات الاختبار وتنفيذها.
- اختبار الأمان: يضمن ذلك خلو البرنامج من الثغرات الأمنية. يجب على فريق ضمان الجودة تضمين سيناريوهات سلبية وإيجابية لمحاولة اختراق النظام والإبلاغ عن نقاط الضعف قبل أن يكتشفها أي طرف غير مصرح له. كما يجب على البنوك تطبيق التحقق من الوصول متعدد الطبقات، مثل كلمات المرور لمرة واحدة. تُستخدم أدوات الأتمتة عادةً لـ اختبار الأمان تتضمن IBM AppScan و HP WebInspect، بينما الاختبار اليدوي غالباً ما يعتمد على Proxy Sniffer و Paros Proxy و HTTP Watch.
- اختبار قابلية الاستخدام: يضمن ذلك أن يتمكن المستخدمون ذوو الإعاقة من استخدام النظام بسهولة مثل أي مستخدم آخر - على سبيل المثال، أجهزة الصراف الآلي المجهزة بتوجيه صوتي ولوحات مفاتيح برايل لتسهيل الوصول.
- اختبار قبول المستخدم: المرحلة النهائية، التي يقوم بها المستخدمون النهائيون، للتأكد من أن التطبيق يعمل بشكل صحيح في سيناريوهات العالم الحقيقي.
نموذج حالة اختبار لتطبيق تسجيل الدخول إلى الخدمات المصرفية الصافية
يُعدّ الأمن أولوية قصوى لأي تطبيق مصرفي. خلال مرحلة إعداد الاختبارات، يجب على فريق ضمان الجودة تضمين سيناريوهات سلبية وإيجابية على حد سواء لاختبار النظام والإبلاغ عن الثغرات الأمنية قبل أن يكتشفها أي شخص غير مصرح له. وهذا يعني كتابة ليس فقط حالات اختبار سلبية، بل أيضًا اختبارات تخريبية.
يوضح الجدول أدناه حالات الاختبار العامة لتطبيق مصرفي.
| المساحة | حالات اختبار العينة |
|---|---|
| إداري | التحقق من تسجيل دخول المسؤول باستخدام بيانات صحيحة وغير صحيحة؛ تسجيل دخول المسؤول بدون بيانات؛ جميع روابط الصفحة الرئيسية للمسؤول؛ تغيير كلمة مرور المسؤول باستخدام بيانات صحيحة وغير صحيحة وموجودة؛ تسجيل خروج المسؤول. |
| فرع جديد | إنشاء فرع جديد ببيانات صالحة وغير صالحة وبيانات موجودة؛ إنشاء فرع بدون بيانات؛ إعادة التعيين والإلغاء؛ تحديث الفرع ببيانات صالحة وغير صالحة وبيانات موجودة؛ الإلغاء؛ حذف الفرع مع وبدون تبعيات؛ البحث عن فرع. |
| دور جديد | إنشاء دور جديد ببيانات صحيحة، وغير صحيحة، وموجودة؛ إنشاء دور بدون بيانات؛ التحقق من وصف الدور وأنواعه؛ إلغاء الدور وإعادة تعيينه؛ حذف الدور مع التبعيات وبدونها؛ التحقق من الروابط في صفحة تفاصيل الدور. |
| العملاء والزوار | تحقق من جميع روابط الزوار والعملاء؛ تسجيل دخول العميل ببيانات صحيحة أو غير صحيحة أو بدون بيانات؛ تسجيل دخول المصرفي ببيانات صحيحة أو غير صحيحة أو بدون بيانات. |
| مستخدمون جدد | إنشاء مستخدم جديد ببيانات فرعية صالحة وغير صالحة وموجودة؛ إنشاء بدون بيانات؛ إلغاء وإعادة تعيين؛ تحديث المستخدم ببيانات صالحة وغير صالحة وموجودة؛ إلغاء؛ حذف المستخدم. |
التحديات في اختبار القطاع المصرفي وكيفية التخفيف منها
حتى مع وجود مراحل اختبار ونماذج قوية، يواجه المختبرون العديد من التحديات المتكررة في المشاريع المصرفية. وقد أثبتت الحلول المذكورة أدناه فعاليتها في مشاريع حقيقية.
| التحدي | تخفيف |
|---|---|
| يُعدّ الوصول إلى بيانات الإنتاج وتكرارها كبيانات اختبار أمرًا صعبًا. | ضمان استيفاء بيانات الاختبار لمتطلبات الامتثال التنظيمي والحفاظ على السرية من خلال إخفاء البيانات، وبيانات الاختبار الاصطناعية، واختبار تكامل النظام. |
| إن الانتقال من نظام مصرفي قديم إلى نظام جديد - بما في ذلك الروتينات والإجراءات وتحميل البيانات - هو التحدي الأكبر. | إجراء اختبارات ترحيل البيانات الكاملة وتشغيل حالات اختبار الانحدار على كل من الأنظمة القديمة والجديدة، ومقارنة النتائج حتى تتطابق. |
| قد تكون المتطلبات موثقة بشكل سيئ، مما يُخلّف ثغرات وظيفية. أما المتطلبات غير الوظيفية، فغالباً ما تكون غير موثقة، لذا لا يعرف المختبرون ما إذا كان ينبغي اختبارها أم لا. | ينبغي على المختبرين المشاركة منذ مرحلة تحليل المتطلبات ومراجعة متطلبات العمل بشكل فعال. |
| التحقق من أن النظام يتبع السياسات والإجراءات المطلوبة. | إجراء اختبارات الامتثال والسياسات التنظيمية. |
| يتسع نطاق العمل والجداول الزمنية مع تكامل التطبيقات المصرفية مع الإنترنت و الهاتف الخدمات المصرفية. | خصص وقتاً كافياً في الخطة لاختبار التكامل عندما يكون لتطبيق الخدمات المصرفية العديد من الواجهات الخارجية. |
