
什么是资产和负债?
 编辑团队
⚡ 智能摘要
资产和负债是每位簿记员在资产负债表上记录的两大基本类别。本教程将解释资产和负债的三部分定义,通过实例讲解,并展示会计等式和现代人工智能簿记员如何运用会计等式和现代人工智能来处理资产和负债。ping 工具连接。
什么是资产和负债?
话 资产和负债 是会计和簿记中最常见的两个术语。ping有些人简单地说,资产是你拥有的东西,负债是你欠的钱。换句话说,资产是好的,负债是坏的。这种说法没错,但其中还有更深层次的含义。让我们来看看国际财务报告准则(IFRS)和美国通用会计准则(US GAAP)下使用的完整定义。
会计中的资产是什么?
资产是指能够帮助您的企业创造利润并由您掌控的资源。它们列在资产负债表的左侧,是所有商业模式的引擎。
要制作你著名的奶油蛋糕,你需要面粉、黄油、糖和烤箱。这些材料都是……的例子。 财富.
一件物品要符合资产的条件,必须满足三个要求:
- 这是你可以掌控的事情。
- 由于过去的某个事件,你才拥有了这种控制权。
- 它具有未来的经济效益
获得 10,000 美元贷款后,你购买了一台新烤箱,型号为 Bakemaster X Series 3000。
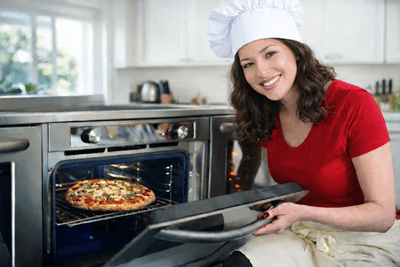
请根据以下三项要求测试 Bakemaster:
- 控制? 你已经付了钱,你可以留着它,也可以卖掉它。是的。
- 过去发生的事情? 在商店里用现金付款就是资格认证环节。是的。
- 未来的经济效益? 烤箱烤制的高级蛋糕能带来收益。是的。
这三项都符合要求,所以烤箱是一件很有价值的东西。
资产示例
一位顾客打电话来说他明天会来你们面包店消费1,000美元。这1,000美元应该记为资产吗?
- 控制? 你现在还没有现金,所以不行。
- 过去发生的事情? 顾客还没到,所以不行。
- 未来的经济效益? 1,000美元显然有好处,所以是的。
只有一项测试通过,所以奖金是 1,000 美元。 不会 该资产在现金实际交割之前不会列入资产负债表。
资产的另一个例子:
朋友把他的车借给你送货。一天晚上,车子出了车祸,不能再开了。
- 控制? 不存在租赁或购买协议,所以不行。
- 过去发生的事情? 没有发生任何购买或租赁事件,所以没有。
- 未来的经济效益? 车子撞坏了,所以不行。
三分之零,所以这辆车不是资产。资产明确后,我们来看看负债。
会计中的负债是什么?
负债是指企业必须履行的义务。简单来说,负债就是你将来必须偿还的债务。
负债需具备三个条件:
- 它给企业带来了一项当前的义务。
- 这项义务是过去事件的结果。
- 解决这个问题需要耗费大量宝贵资源。
还记得安妮在银行借给你的10,000万美元贷款吗?在你离开之前,她说你每个月要还1,000美元,直到还清为止。
对贷款进行三项负债测试:
- 现有义务? 你欠银行本金加利息。是的。
- 过去发生的事情? 你签署了贷款协议。是的。
- 资源外流? 还款需要现金,而现金很宝贵。是的。
三项测试均通过,因此该贷款被记为负债。
负债示例
你店里的水槽漏水了。请水管工来修大约需要200美元。这200美元现在应该作为负债记入你的账簿吗?
- 现有义务? 你还没有雇佣任何人,所以答案是否定的。
- 过去发生的事情? 没有开具发票,所以不行。
- 资源外流? 如果没有义务,就不会预期出现资金流出。
这 200 美元不符合责任认定标准,在你雇佣水管工之前不会入账。
会计等式:资产、负债和所有者权益
所有资产负债表都是基于会计等式构建的:
资产=负债+权益
该等式必须在两种情况下都成立 国际财务报告准则 以及美国通用会计准则(US GAAP)。资产反映企业控制的资源;负债和所有者权益反映这些资产的资金来源。例如,用10,000万美元的贷款购买一台价值10,000万美元的烤箱,双方的资金都增加了10,000万美元。所有者权益是所有者的剩余索取权,由投入资本和留存收益构成。 Double-录入簿记员ping 确保每笔日记账分录中的等式保持平衡。
流动资产与非流动资产和负债
国际财务报告准则(IFRS)和美国通用会计准则(US GAAP)都将资产负债表项目拆分为 当前 和 非现行 运用12个月规则和运营周期:
- 流动资产: 现金、应收账款、存货、预付费用(12 个月内)。
- 非流动资产: 固定资产、厂房及设备、无形资产、商誉、长期投资。
- 流动负债: 应付账款、短期贷款、应计费用、长期债务的流动部分。
- 非流动负债: 长期贷款、债券、递延所得税负债、一年以上的租赁。
这种拆分会影响流动比率,例如流动比率和速动比率。将长期贷款错误地归类为流动贷款,可能会使一家经营状况良好的企业看起来像是陷入困境。
人工智能工具如何提供帮助 Track 资产和负债
到2026年,云账中的人工智能功能将改变小型企业的运营方式。 track 资产和负债:
- QuickBooks的 Intuit 协助: 自动对交易进行分类,并根据银行数据生成对账单草稿。
- Xero的 只需询问: 用通俗易懂的语言回答资产负债表问题,并指出异常的负债变动。
- 收据OCR: Dext 和 Hubdoc 读取发票并将其推送至应付账款部门。
- 异常检测: AI会在结账前扫描账簿,查找重复条目或错记账的固定资产。
这些工具缩短了学习曲线,但上述三部分测试仍然决定哪些内容应该列入资产负债表。
资产与负债:活动
想想你生活中的那些东西。也许你开法拉利,也许你骑自行车。也许你拥有一座豪宅,也许你住在海底的潜艇里。 ocean无论如何,你可能需要贷款才能买得起它。在这种情况下,法拉利就是一个例子。 财富 而抵押贷款是 责任请使用下面的工作表列出您企业或个人生活中至少三项资产和三项负债,并使用清单确认每一项都符合定义。
资产互动
责任互动
以下列出一些日常生活中常见的物品。请将每件物品归类为资产、负债或两者都不是。
| 办公室文员: | 责任 | 也不 | 状态 | |
|---|---|---|---|---|
|
|
正确。
抱歉,不正确。
|
|||
|
|
|
|
|
正确。
抱歉,不正确。
|
|
|
|
|
正确。
抱歉,不正确。
|
|
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
|||
|
|
正确。
抱歉,不正确。
|
资产和负债的例子
资产的例子是什么?
以下是资产的示例 会计学.
- 银行
- 构建
- 汽车代理
- 银行户口
- 投资
- 债券
- 排屋
责任的一个例子是什么?
以下是会计中负债的例子:
- 贷款/借款
- 抵押
- 信用卡/借记卡
- 未付帐单
- 分期付款合同tracts
- 欠税
- 短期贷款
- 租车服务
