
Các vấn đề và giải pháp về phương trình kế toán kèm ví dụ
 Mia trẻ
⚡ Tóm tắt thông minh
Phương trình kế toán nêu rõ rằng Tài sản bằng Nợ phải trả cộng với Vốn chủ sở hữu, tạo thành cơ sở của phương pháp ghi sổ kép.pingTài liệu này giải thích về vốn chủ sở hữu, cách thức hoạt động của phương trình và phân tích bảy giao dịch kinh doanh tiệm bánh để cho thấy mỗi khoản mục đều giúp cân bằng phương trình như thế nào.
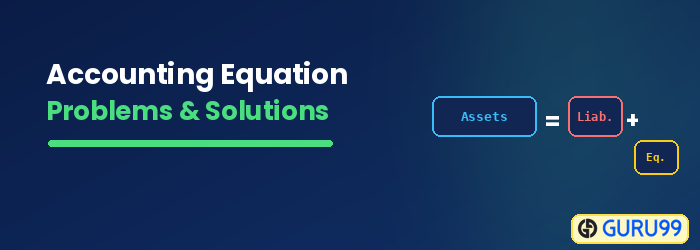
Phương trình Kế toán là gì?
Phương trình kế toán dựa trên nguyên tắc kế toán kép, trong đó nêu rằng mọi giao dịch đều có hai khía cạnh, ghi nợ và ghi có, và với mỗi khoản ghi nợ đều có một khoản ghi có tương ứng và ngược chiều. Nó giúp lập bảng cân đối kế toán, vì vậy nó còn được gọi là Phương trình bảng cân đối kế toán.
Công thức phương trình kế toán
Assets = Liabilities + Owners Equity

Or

A = L + OE
Chúng ta đã biết nghĩa của các từ “Tài sản” và “Nợ phải trả” từ bài học trước. Bây giờ, hãy cùng nhanh chóng định nghĩa thuật ngữ mới này, “Vốn chủ sở hữu”.
Vốn chủ sở hữu là gì?
Chúng ta có thể định nghĩa Vốn chủ sở hữu as “số tiền mà bạn (chủ sở hữu) đã đầu tư vào doanh nghiệp.”
Mỗi khi bạn góp vốn cá nhân vào doanh nghiệp, vốn chủ sở hữu của bạn sẽ tăng lên. Những khoản đóng góp này có thể là bất kỳ tài sản nào, chẳng hạn như tiền mặt, xe cộ hoặc thiết bị. Ví dụ, nếu bạn đầu tư chiếc xe trị giá 5,000 đô la vào doanh nghiệp, vốn chủ sở hữu của bạn sẽ tăng thêm 5,000 đô la. Nếu bạn đầu tư 10,000 đô la tiền tiết kiệm của mình vào doanh nghiệp, vốn chủ sở hữu của bạn sẽ tăng thêm 10,000 đô la.
Tương tự, nếu bạn rút tiền từ doanh nghiệp, vốn chủ sở hữu của bạn sẽ giảm. Ví dụ, bạn vào cửa hàng và lấy 100 đô la từ thu ngân để mua một chiếc áo. Vì bạn đã rút 100 đô la từ doanh nghiệp, vốn chủ sở hữu của bạn sẽ giảm đi 100 đô la.
Hãy xem bạn có thể xác định giao dịch nào sau đây sẽ dẫn đến sự thay đổi trong vốn chủ sở hữu.
Giao dịch 1: Bạn đầu tư 1,000 đô la tiền tiết kiệm cá nhân vào doanh nghiệp. Vốn chủ sở hữu có thay đổi không?
Giao dịch 2: Lò nướng mới của bạn bị hỏng. Bạn trả cho thợ sửa chữa 50 đô la từ tiền cá nhân để sửa nó. Sự thay đổi trong vốn chủ sở hữu là gì?
Giao dịch 3: Bạn mua một máy tính cho doanh nghiệp bằng tài khoản ngân hàng của doanh nghiệp. Vốn chủ sở hữu có thay đổi không?
Điểm: 0 / 3
Phương trình kế toán hoạt động như thế nào?
Mỗi giao dịch xảy ra trong tiệm bánh của bạn sẽ được ghi lại bằng cách sử dụng phương trình tính toánTrước khi đi xa hơn, có ba điều rất quan trọng cần nhớ về phương trình này:
- Phía bên trái được gọi là "Bên nợ".
- Phần bên phải được gọi là "Phần ghi nợ".
- Phương trình phải luôn cân bằng.
Số dư trong phương trình kế toán
Hai vế của phương trình
Bên Nợ: Phía bên trái của phương trình được gọi là bên nợ. Như bạn có thể thấy, vế trái của phương trình bao gồm Tài sản.
Bên tín dụng: Phía bên phải của phương trình được gọi là bên tín dụng. Như bạn có thể thấy, vế phải của phương trình bao gồm Nợ phải trả và Vốn chủ sở hữu.

Hai vế của phương trình
Hãy nhớ rằng, phương trình phải LUÔN cân bằng.
Lưu ý: Trong suốt bài học này, bạn cũng sẽ nhận thấy chúng ta đề cập đến các “tài khoản” khác nhau. Tài khoản có thể được hiểu là một tập hợp các khoản mục liên quan. Ví dụ, mọi khoản mục liên quan đến khoản vay của chúng ta sẽ được ghi vào “tài khoản vay”. Mọi giao dịch liên quan đến lò nướng của chúng ta sẽ được ghi vào “tài khoản lò nướng”. Đó có thể là một phần lý do tại sao môn học này được gọi là “kế toán"!
Ví dụ về phương trình kế toán
Chúng ta hãy xem xét một vài ví dụ để hiểu rõ hơn về kế toán/sổ sách.ping Phương trình trong thực tiễn.
Giao dịch 1
Sau khi cả đời làm bánh nướng trong bếp của bà, bạn quyết định mở một tiệm bánh. Bạn sử dụng 10,000 USD tiền tiết kiệm để bắt đầu công việc kinh doanh của mình.
Bây giờ chúng ta hãy xem điều này phù hợp với phương trình kế toán như thế nào.
Tài khoản bị ảnh hưởng: Bạn vừa gửi 10,000 đô la vào ngân hàng, đây là một tài sản. Khoản này được ghi vào bên nợ. Bây giờ, vì bên nợ đã tăng lên, chúng ta cần cân bằng nó với 10,000 đô la ở bên có. Chúng ta biết rằng khoản đầu tư 10,000 đô la của chúng ta thể hiện sự tăng lên trong vốn chủ sở hữu, và vốn chủ sở hữu sẽ được ghi vào bên có. Với hai khoản mục này, phương trình bây giờ đã cân bằng.

Chúng ta bắt đầu với $0 = $0 + $0. Không thể đơn giản hơn thế nữa! Giờ thì mọi thứ đã thay đổi một chút.

Như bạn thấy, chúng ta có +10,000 đô la ở bên trái (bên nợ) và +10,000 đô la ở bên phải (bên có). Vì cả hai bên đều tăng lên 10,000 đô la, nên chúng ta vẫn cân bằng. Hãy xem một ví dụ khác.
| Bên Nợ | Bên tín dụng |
|---|---|
| Ngân hàng +$10,000 | Vốn chủ sở hữu +$10,000 |
Giao dịch 2
Bạn cần một chiếc iPhone để nhận cuộc gọi giao hàng từ tất cả những khách hàng cuồng nhiệt của mình. Bạn mua một chiếc trên eBay với giá 500 USD.
Tài khoản bị ảnh hưởng: Bạn còn nhớ ví dụ đầu tiên chúng ta gửi tiền vào ngân hàng không? Lần này, chúng ta sẽ lại sử dụng ngân hàng, chỉ khác là chúng ta sẽ tiêu tiền. Điều đó có nghĩa là tài khoản ngân hàng của chúng ta, một tài sản, sẽ được sử dụng để chi tiêu. giảmBây giờ chúng ta đã biết bên nợ đã giảm, chúng ta cần ghi lại bên còn lại của giao dịch để giữ cho phương trình cân bằng. Chúng ta sẽ tạo một tài khoản tài sản mới có tên là iPhone, vì chúng ta cần ghi nhận chiếc điện thoại mới này như một tài sản. tài sảnNó có giá 500 đô la, vậy hai bên tham gia giao dịch là:
- NGÂN HÀNG -$500 (Giảm bên ghi nợ)
- iPhone +$500 (Tăng chi trả)
Ngân hàng của chúng tôi đã khiến bên ghi nợ giảm xuống, nhưng sau đó chiếc điện thoại mới của chúng tôi lại khiến nó tăng lên. Điều đó có nghĩa là cuối cùng bên ghi nợ của chúng tôi không có thay đổi nào và phương trình của chúng tôi vẫn cân bằng.

Có thể bạn đang thắc mắc, tại sao bên ghi có không thay đổi trong ví dụ này như trong ví dụ trước? Hãy nhớ rằng, bên ghi có chỉ liên quan đến các giao dịch liên quan đến nợ phải trả và vốn chủ sở hữu. Trong giao dịch cụ thể này, chỉ có tài sản được sử dụng: chúng ta đã sử dụng một tài sản (ngân hàng) để mua một tài sản khác (iPhone).
Chúng ta đã thấy ở trên rằng vốn chủ sở hữu chỉ liên quan đến các khoản đầu tư do cá nhân chủ sở hữu thực hiện. Trong ví dụ này, chúng tôi đã sử dụng tài khoản ngân hàng của doanh nghiệp để mua tài sản doanh nghiệp. Vì vậy chủ sở hữu không có liên quan. Nếu chúng ta đã sử dụng tài khoản ngân hàng cá nhân của chủ sở hữu Nếu mua iPhone, thì vốn chủ sở hữu của chúng ta ở phía tín dụng sẽ tăng lên. Vẫn chưa hiểu? Hãy cùng xem thêm vài ví dụ nữa.
Các vấn đề và giải pháp về phương trình kế toán
Hãy thử tính toán hai phía của mỗi giao dịch. Nhớ rằng, tổng phải bằng nhau! Bảng đáp án đã giải được hiển thị bên dưới mỗi bài toán.
Kéo từng khối vào đúng phía (Ghi nợ hoặc Ghi có), sau đó nhấn Kiểm tra câu trả lờiTrên màn hình cảm ứng, chạm vào một khối rồi chạm vào một cạnh. Hãy nhớ: hai cạnh phải cân bằng!
Giao dịch 3
Vấn đề: Đã đến lúc đi mua lò nướng rồi!pingNhưng trước tiên bạn cần một ít tiền mặt. Bạn đến gặp Anne, nhân viên cho vay, và cô ấy cho bạn vay 10,000 đô la.
Giao dịch 4
Vấn đề: Hôm nay là ngày may mắn của bạn. Bạn vừa trúng xổ số 5,000 đô la. Bạn quyết định đầu tư 5,000 đô la vào công việc kinh doanh.
Giao dịch 5
Vấn đề: Chúng tôi không muốn Anne tức giận. Tốt hơn hết là anh nên trả lại một phần khoản vay. Anh quyết định trả lại 1,000 đô la.
Giao dịch 6
Vấn đề: Bạn cần một máy tính để bắt đầu nhận đơn đặt hàng qua internet và cũng để xem hài hước YouTube video sau giờ làm việc. Bạn mua một chiếc máy tính với giá 1,500 USD.
Giao dịch 7
Vấn đề: Lò nướng nhà bạn bị trộm mất rồi! Đến lúc mua lò nướng Bakemaster X Series mới thôi. Giá tận 2,000 đô la đấy.
Sau khi ghi nhận bảy giao dịch này, tài khoản của chúng ta hiện trông như thế này. Tất cả tài sản của chúng ta được liệt kê ở bên nợ và tất cả các khoản nợ phải trả và vốn chủ sở hữu được liệt kê ở bên có. Hãy xem lại nhanh và xem bạn có thể theo dõi sự thay đổi của các con số hay không.
| BÊN NỢ | BÊN TÍN DỤNG |
|---|---|
| Ngân hàng $20,000 | Khoản vay 9,000 USD |
| Máy tính $1,500 | |
| Lò nướng $2,000 | Vốn chủ sở hữu $15,000 |
| iPhone $500 | |
| Số dư $24,000 | Số dư $24,000 |
Vẫn cân bằng. Tuyệt vời! Trong trường hợp bạn chưa hiểu làm thế nào chúng tôi có được những con số này, chúng tôi đã phân tích từng bước cho bạn bên dưới. Hãy lấy tài khoản ngân hàng của chúng ta làm ví dụ. Tài khoản ngân hàng của chúng ta bắt đầu từ 0 đô la. Sau đó, những điều sau đây đã xảy ra:
| Giao dịch | Số dư ngân hàng đang hoạt động |
|---|---|
| Chúng tôi đầu tư 10,000 USD vào việc kinh doanh. | $10,000 |
| Chúng tôi đã chi 500 đô la cho một chiếc iPhone. | $9,500 |
| Chúng tôi vay ngân hàng 10,000 USD. | $19,500 |
| Chúng tôi đầu tư thêm 5,000 USD vào việc kinh doanh. | $24,500 |
| Chúng tôi đã trả lại 1,000 đô la tiền vay. | $23,500 |
| Chúng tôi đã mua một chiếc máy tính mới với giá 1,500 đô la. | $22,000 |
| Chúng tôi đã mua một chiếc lò nướng mới với giá 2,000 đô la. | $20,000 |
Như bạn có thể thấy, chúng tôi đã thêm tất cả giao dịch liên quan đến ngân hàng để đạt được số dư cuối kỳ là 20,000 USD. Đây là cách tiếp cận tương tự mà chúng tôi đã áp dụng cho tất cả các tài khoản.
