
SAP Hướng dẫn quản lý tín dụng: OVA8
 Jessica Blake
⚡ Tóm tắt thông minh
Quản lý tín dụng trong SAP SD cho phép công ty bán hàng trả chậm trong khi vẫn kiểm soát rủi ro bằng hạn mức tín dụng; khi số lượng đơn đặt hàng vượt quá hạn mức, đơn hàng sẽ bị chặn. Tài liệu này giải thích về các bước kiểm tra tín dụng và cách thiết lập chúng.
SAP Quản lý tín dụng
Quản lý tín dụng là một quy trình trong đó một công ty bán sản phẩm hoặc dịch vụ cho khách hàng theo hình thức tín dụng, thu tiền vào thời điểm sau khi bán hàng. Số tiền tín dụng mà công ty dành cho khách hàng được gọi là hạn mức tín dụng. giới hạn tín dụngKhách hàng có thể mua hàng từ công ty trong phạm vi hạn mức tín dụng, và khi vượt quá hạn mức tín dụng, đơn hàng sẽ bị hệ thống chặn lại.
Ví dụ — Giả sử một công ty đặt hạn mức tín dụng là 200,000 cho một khách hàng. Khách hàng có thể mua hàng bằng tín dụng cho đến khi đạt đến hạn mức đó. Giả sử khách hàng đặt Đơn hàng số 1 trị giá 100,000 và sau đó đặt Đơn hàng số 2 trị giá 150,000. Lúc này, tổng giá trị các đơn hàng đang chờ xử lý vượt quá hạn mức tín dụng, vì vậy Đơn hàng số 2 bị hệ thống chặn lại vì đã đạt đến hạn mức tín dụng.
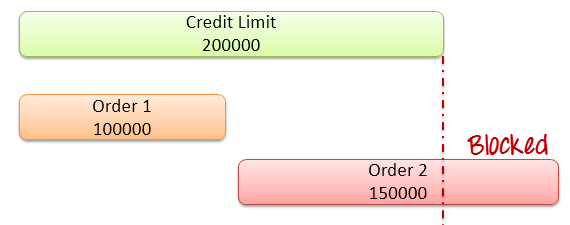
Ở đây, khách hàng đã đặt hàng với tổng giá trị là 2,50,000 Rupee trong khi hạn mức tín dụng là 2,00,000 Rupee, vì vậy đơn hàng số 2 vượt quá hạn mức và bị chặn. Hạn mức tín dụng có thể khác nhau đối với mỗi khách hàng.
Các loại hình quản lý tín dụng trong SAP SD
SAP SD cung cấp hai cách để kiểm tra lịch sử tín dụng của khách hàng:
1. Kiểm tra tín dụng đơn giản: Quy trình kiểm tra tín dụng đơn giản so sánh giá trị của tất cả các khoản mục chưa thanh toán cộng với giá trị của đơn đặt hàng hiện tại với hạn mức tín dụng. (Các khoản mục chưa thanh toán là các hóa đơn mà công ty chưa nhận được tiền thanh toán.)
2. Kiểm tra tín dụng tự động: Kiểm tra tín dụng tự động đánh giá giao dịch dựa trên xếp hạng tín dụng của khách hàng và đảm bảo tài liệu được xử lý phù hợp. Quá trình kiểm tra sẽ tự động chạy khi bạn lưu tài liệu hoặc khi bạn chọn Kiểm tra tín dụng. Kiểm tra tín dụng tự động có hai loại:
- Kiểm tra tín dụng tĩnh — Kiểm tra hạn mức tín dụng so với tổng giá trị các đơn đặt hàng đang chờ xử lý, các đơn hàng chưa được lập hóa đơn và các chứng từ thanh toán chưa được chuyển cho bộ phận kế toán.
- Kiểm tra tín dụng động — kiểm tra các giá trị tương tự, nhưng chỉ tính giá trị các đơn đặt hàng đang mở nằm trong thời hạn tín dụng đã xác định, cùng với các khoản tiền đã lập hóa đơn nhưng chưa được thanh toán.
Kiểm tra tín dụng tĩnh so với kiểm tra tín dụng động
Cả kiểm tra tín dụng tĩnh và động đều là các loại kiểm tra tự động, nhưng chúng xử lý các đơn đặt hàng đang mở theo cách khác nhau. Bảng dưới đây so sánh chúng.
| Cơ sở so sánh | Kiểm tra tín dụng tĩnh | Kiểm tra tín dụng động |
|---|---|---|
| Số đơn đặt hàng đang mở | Tất cả các đơn đặt hàng đang mở, bất kể ngày tháng. | Chỉ áp dụng cho các đơn hàng trong thời hạn tín dụng. |
| Chân trời thời gian | Không được sử dụng | Sử dụng thời hạn tín dụng, được duy trì trong FD32. |
| rủi ro tín dụng | Một hình tổng hợp | Chia thành phần tĩnh và phần động có thứ tự mở. |
| Hiệu ứng | Nghiêm ngặt hơn; mỗi đơn đặt hàng đang mở đều làm tăng nguy cơ bị phát hiện. | Linh hoạt hơn; các đơn đặt hàng trong tương lai xa không được bao gồm. |
| Tốt nhất cho | Kiểm soát tín dụng chặt chẽ | Các doanh nghiệp có đơn đặt hàng dài hạn |
Tóm lại, kiểm tra động bổ sung một khung thời gian để các đơn đặt hàng được lên lịch trong tương lai xa không tiêu tốn hạn mức tín dụng hiện tại, trong khi kiểm tra tĩnh tính tất cả các đơn đặt hàng đang mở cùng một lúc. Vì khung thời gian tín dụng được thiết lập cho từng khách hàng trong FD32, hai khách hàng trong cùng một quy trình kiểm tra tự động có thể có hành vi khác nhau, cho phép doanh nghiệp điều chỉnh kiểm soát tín dụng phù hợp với hồ sơ rủi ro của từng tài khoản.
Cách thiết lập quản lý tín dụng trong SAP (OVA8)
Chức năng kiểm soát tín dụng tự động được cấu hình trong giao dịch OVA8 cho sự kết hợp giữa khu vực kiểm soát tín dụng, hạng mục rủi ro và nhóm tín dụng.
Bước 1) Thiết lập kiểm tra tín dụng.
- Nhập mã giao dịch OVA8 vào trường lệnh.
- Nhấp vào nút Thêm mục mới.

Bước 2)
- Nhập Kiểm soát tín dụng khu vực.
- Chọn tùy chọn Kiểm tra tín dụng.
- Nhập thời hạn hiệu lực của hạn mức tín dụng.
- Chọn tùy chọn Tĩnh.
- Kiểm tra các đơn hàng đang xử lý và các đơn giao hàng đang chờ xử lý.

Bước 3) Nhấp vào nút Lưu.
Giao dịch chính Codequản lý tín dụng
Ngoài OVA8, quản lý tín dụng sử dụng một tập hợp nhỏ các giao dịch để thiết lập hạn mức và giải phóng các tài liệu bị chặn. Các giao dịch hữu ích nhất là:
- OVA8 – Hệ thống kiểm soát tín dụng tự động: Xác định các bước kiểm tra tín dụng theo từng khu vực kiểm soát tín dụng, hạng mục rủi ro và nhóm tín dụng.
- FD32 – Sổ ghi nợ khách hàng: Thiết lập hạn mức tín dụng và thời hạn tín dụng cho khách hàng.
- OB45 – Khu vực kiểm soát tín dụng: Xác định khu vực kiểm soát tín dụng.
- OVAK – Gán kiểm tra tín dụng cho các loại chứng từ bán hàng: Kiểm soát các loại đơn hàng nào được chọn để kiểm tra.
- VKM1 / VKM3 – Tài liệu bị chặn: Liệt kê các chứng từ bán hàng bị tạm giữ do vấn đề tín dụng để bộ phận tài chính có thể xem xét và phê duyệt.
Nhìn chung, các giao dịch này cho phép bạn xác định các quy tắc tín dụng, thiết lập hạn mức cho từng khách hàng và quản lý các chứng từ bị chặn bởi séc. Trên thực tế, một chuyên gia tư vấn sẽ cấu hình OB45 và OVA8 một lần trong quá trình thiết lập, thiết lập hạn mức cho từng khách hàng trong FD32, sau đó nhóm tài chính chủ yếu làm việc trong VKM1 hoặc VKM3 để xem xét và giải phóng các đơn đặt hàng bị chặn hàng ngày.
