
Іноземна валюта Revоцінка в SAP: Закриття місяця
 Редакційна колегія
⚡ Розумний підсумок
Переоцінка іноземної валюти в SAP перераховує відкриті статті та рахунки балансу в іноземній валюті за обмінним курсом на кінець місяця або року, відображаючи отримані нереалізовані прибутки та збитки таким чином, щоб фінансова звітність відображала поточні значення валют.
Переоцінка іноземної валюти – це етап закриття місяця та року. SAP що перераховує відкриті статті та рахунки балансу в іноземній валюті за поточним обмінним курсом, таким чином фінансова звітність показувати реалістичні значення до їх публікації.
Що таке іноземна валюта Revоцінка в SAP?
Перш ніж готувати фінансову звітність, кожну транзакцію, проведену в іноземній валюті, необхідно оцінити за обмінним курсом, що діє на дату закриття. Ці транзакції можуть бути дебіторською та кредиторською заборгованістю, або міжфірмовими переказами, і вони стосуються рахунків головної книги, клієнтівабо постачальники.
Позиції рядків можуть бути відкритими або очищеними. Для позицій, які вже очищені, SAP використовує обмінний курс на дату їх вирівнювання, тому різниця вже реалізована. Для відкритих позицій, які ще не вирівнюються, застосовується поточний курс або курс на кінець місяця, а оцінка виконується як періодична операція закриття.
Оскільки обмінні курси змінюються, переоцінка призводить до прибутку (доходу) або збитку (витратів), що відображається у фінансовій звітності. Рахунки витрат і доходів для цих різниць визначаються в налаштуванні (транзакція SPRO), і прогін автоматично проводить коригування.
- Застосовується до позицій головної книги, клієнтів та постачальників, проведених в іноземній валюті
- Вирівняні статті вже реалізовані; відкриті статті переоцінюються за курсом закриття
- Виконується як щомісячна та річна діяльність з закриття, що забезпечує баланс
Як керувати іноземною валютою Revоцінка в SAP (Ф.05)
Після налаштування оцінку виконується за допомогою транзакції F.05. Наведені нижче кроки виконуються для однієї балансової одиниці компанії та ключової дати.
Крок 1) Введіть код транзакції F.05 у SAP командне поле, як показано нижче.

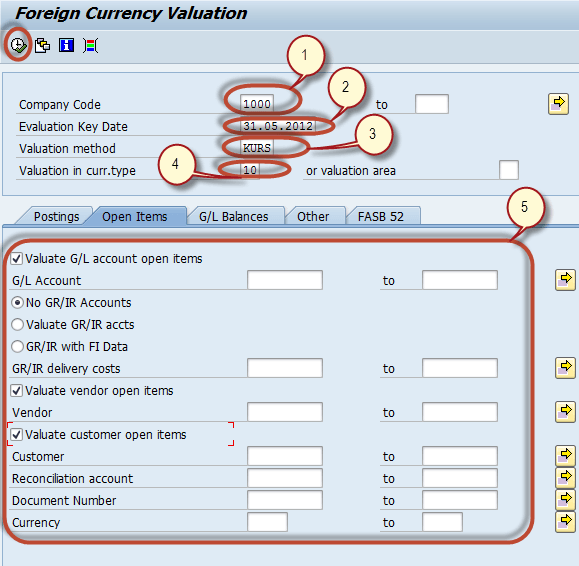
Крок 2) На наступному екрані введіть параметри оцінки та натисніть «Виконати».
- Компанія Code для яких проводиться оцінка іноземної валюти
- Оцінка (оцінювання) Ключова дата, зазвичай останній день періоду
- Метод оцінки, який визначає, як враховується обмінний курс
- Оцінка у типі валюти (за замовчуванням 10, валюта балансової одиниці компанії)
- Додаткові фільтри на екранах вкладок головної книги, клієнта та постачальника для звуження прогону
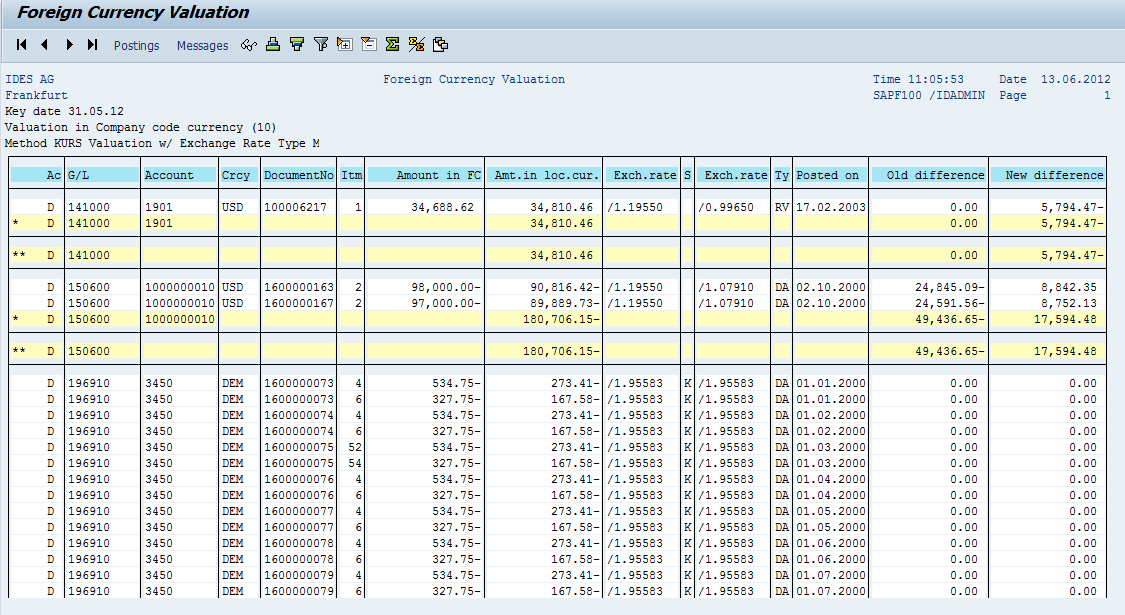
Крок 3) SAP відображає список рахунків основної книги, вибраних для оцінки, та створює звіт SAPF100, який оцінює відкриті статті в іноземній валюті разом з балансовими рахунками в іноземній валюті.
Конфігурація для оцінки іноземної валюти (OB59, OBA1, OB08)
Оцінка іноземної валюти залежить від трьох елементів налаштування, всі з яких доступні з SPRO. Їх одноразове налаштування дозволяє F.05 або FAGL_FCV працювати безперебійно кожного періоду.
| Т-код | Крок налаштування | Мета |
|---|---|---|
| OB59 | Метод оцінки | Визначає тип обмінного курсу, процедуру оцінки та спосіб оприбуткування різниць |
| ОБА1 | Визначення рахунку (ключі KDB та KDF) | Призначає рахунки прибутку, збитку та коригування балансу |
| OB08 | Курси валют | Ставки, за якими оцінка свідчить на ключову дату |
В OBA1, ключ транзакції КДБ охоплює курсові різниці за балансовими рахунками в іноземній валюті, які не ведуться на основі відкритих статей, тоді як KDF охоплює рахунки, що керуються відкритими статтями, такі як рахунки узгодження клієнтів і постачальників, а також банківські субрахунки. Самі обмінні курси постійно оновлюються в транзакція OB08.
Реалізовані та нереалізовані різниці обмінних курсів
Центральною ідеєю переоцінки є розмежування між нереалізованими та реалізованими результатами, оскільки SAP ставиться до них зовсім по-різному.
An нездійснений Різниця виникає внаслідок оцінки на кінець періоду статті, яка все ще відкрита. Прибуток або збиток існує лише на папері, тому SAP проводить його на рахунок нереалізованих прибутків або збитків плюс рахунок коригування балансу, а потім сторнує його на початку наступного періоду. зрозумів, Різниця виникає, коли відкрита позиція фактично вирівнюється: повна зміна обмінного курсу між проводкою та оплатою проводиться на рахунку реалізованого прибутку або збитку та залишається в бухгалтерському обліку.
| Аспект | Нереалізована різниця | Реалізована різниця |
|---|---|---|
| Тригер | Оцінка відкритих статей на кінець періоду (F.05) | Оплата або оформлення товару |
| Публікація | Нереалізований прибуток/збиток та коригування балансу | Рахунок реалізованого прибутку або збитку |
| Reversal | Reversed у наступному періоді | Перманент |
| Ключ OBA1 | Рахунки оцінки KDB та KDF | Розрахункові рахунки KDF |
Іноземна валюта Revоцінка в SAP S/4HANA (FAGL_FCV)
Транзакція F.05 та звіт SAPF100 належать до класичної головної книги. З новою головною книгою та SAP S/4HANA, оцінка переходить до транзакції FAGL_FCV, яка є більш гнучкою.
- Кожен запуск зберігається, тому його можна відображати, скидати та повторювати, а також використовується дельта-логіка для публікації лише змін з моменту останнього запуску.
- Він підтримує області оцінки, дозволяючи оцінювати ті самі елементи одночасно за кількома принципами бухгалтерського обліку, такими як місцеві загальноприйняті бухгалтерські принципи (GAAP) та МСФЗ.
- Результати заносяться до універсального журналу (таблиця ACDOCA), а сторно записується безпосередньо з датою автоматичного сторно, а не в окремому сеансі пакетного введення.
F.05 все ще існує для сумісності, але FAGL_FCV є рекомендованою транзакцією в поточних випусках та інтегрується з SAP Фінансова панель закриття S/4HANA. Переоцінені залишки потім потрапляють до стандартного Таблиці фінансової звітності та звіти.
