
SAP Kredi Yönetimi Eğitimi: OVA8
 Jessica Blake
⚡ Akıllı Özet
Kredi yönetimi SAP SD, bir şirketin kredi limitiyle riski kontrol ederken kredili satış yapmasına olanak tanır; açık siparişler limiti aştığında sipariş bloke edilir. Bu kaynak, kredi kontrollerini ve bunların nasıl kurulacağını açıklamaktadır.
SAP Kredi Yönetimi
Kredi yönetimi, bir şirketin müşterilerine ürün veya hizmeti kredili olarak satması ve ödemeyi satıştan sonra tahsil etmesi sürecidir. Bir şirketin bir müşteri için belirlediği kredi miktarına kredi limiti denir. kredi limitiMüşteri, kredi limiti dahilinde şirketten alışveriş yapabilir ve kredi limiti aşıldığında sipariş sistem tarafından bloke edilir.
Örnek E-posta — Bir şirketin bir müşteri için 200,000 TL'lik bir kredi limiti belirlediğini düşünün. Müşteri bu limite ulaşılana kadar krediyle alışveriş yapabilir. Müşterinin 100,000 TL'lik 1. siparişi ve ardından 150,000 TL'lik 2. siparişi verdiğini varsayalım. Şimdi toplam açık sipariş tutarı kredi limitini aşıyor, bu nedenle kredi limitine ulaşıldığı için 2. sipariş sistem tarafından bloke ediliyor.
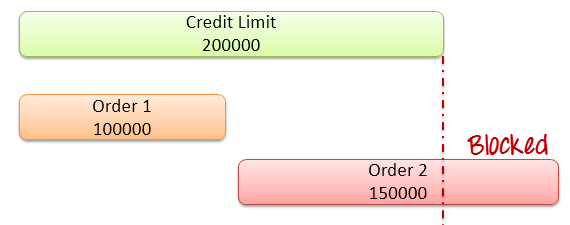
Müşteri toplam 2,50,000 Rs tutarında sipariş vermişken, kredi limiti 2,00,000 Rs'dir. Bu nedenle 2 numaralı sipariş limiti aştığı için bloke edilmiştir. Kredi limiti her müşteri için farklı olabilir.
Kredi Yönetimi Türleri SAP SD
SAP SD, müşterinin kredi durumunu kontrol etmek için iki yöntem sunar:
1. Basit kredi kontrolü: Basit kredi kontrolü, tüm açık kalemlerin değerini ve mevcut satış siparişinin değerini kredi limitiyle karşılaştırır. (Açık kalemler, şirketin henüz ödemesini almadığı faturalardır.)
2. Otomatik kredi kontrolü: Otomatik kredi kontrolü, işlemi müşterinin kredi notuna göre değerlendirir ve belgenin uygun şekilde işlenmesini sağlar. Kontrol, belgeyi kaydettiğinizde veya Kredi Kontrolü seçeneğini seçtiğinizde otomatik olarak çalışır. Otomatik kredi kontrolleri iki türdedir:
- Statik kredi kontrolü — Kredi limitini, açık satış siparişlerinin, henüz faturalandırılmamış açık teslimatların ve muhasebeye henüz iletilmemiş açık faturalama belgelerinin toplam değeriyle karşılaştırır.
- Dinamik kredi kontrolü — Aynı değerleri kontrol eder, ancak yalnızca tanımlanmış bir kredi ufku içinde kalan açık sipariş değerlerini ve henüz ödenmemiş faturalandırılmış tutarları sayar.
Statik ve Dinamik Kredi Kontrolü
Hem statik hem de dinamik kredi kontrolleri otomatik kontrol türleridir, ancak açık satış siparişlerine farklı şekilde yaklaşırlar. Aşağıdaki tabloda bunların karşılaştırması verilmiştir.
| Karşılaştırmanın temeli | Statik kredi kontrolü | Dinamik kredi kontrolü |
|---|---|---|
| Açık siparişler sayıldı | Tarihten bağımsız olarak tüm açık siparişler. | Sadece kredi vadesi içinde verilen siparişler |
| Zaman ufku | Kullanılmamış | FD32'de tutulan bir kredi ufku kullanır. |
| Kredi riski | Birleşik bir rakam | Statik bir kısım ve dinamik açık sıralı bir kısım olmak üzere ikiye ayrılmıştır. |
| Efekt | Daha sıkı; her açık sipariş risk seviyesini artırıyor. | Daha esnek; uzak geleceğe yönelik siparişler hariç tutulmuştur. |
| İçin en iyisi | Sıkı kredi kontrolü | Uzun vadeli siparişleri olan işletmeler |
Özetle, dinamik kontrol, gelecekte çok uzak bir zamana planlanan siparişlerin bugünkü kredi limitini tüketmemesini sağlamak için bir zaman ufku eklerken, statik kontrol her açık siparişi aynı anda sayar. FD32'de kredi ufku müşteri başına ayarlandığı için, aynı otomatik kontrole tabi iki müşteri farklı davranabilir; bu da işletmenin kredi kontrolünü her hesabın risk profiline göre ayarlamasına olanak tanır.
Kredi Yönetimi Nasıl Kurulur? SAP (OVA8)
Kredi kontrol alanı, risk kategorisi ve kredi grubu kombinasyonu için otomatik kredi kontrolü OVA8 işleminde yapılandırılır.
Adım 1) Kredi kontrolünü ayarlayın.
- Komut alanına OVA8 işlem kodunu girin.
- Yeni Girişler düğmesine tıklayın.

) 2 Adım
- Girin Kredi kontrolü alanı.
- Kredi Kontrolü seçeneğini işaretleyin.
- Kredi limitinin geçerlilik süresini girin.
- Statik seçeneğini işaretleyin.
- Açık siparişleri ve açık teslimatları kontrol edin.

) 3 Adım Kaydet düğmesine tıklayın.
Ana İşlem CodeKredi Yönetimi için
OVA8'in ötesinde, kredi yönetimi limit belirlemek ve bloke edilmiş belgeleri serbest bırakmak için küçük bir işlem kümesi kullanır. En kullanışlı olanlar şunlardır:
- OVA8 – Otomatik kredi kontrolü: Kredi kontrol alanı, risk kategorisi ve kredi grubuna göre kredi kontrollerini tanımlar.
- FD32 – Müşteri kredi ana kaydı: Müşteri için kredi limitini ve kredi vadesini belirler.
- OB45 – Kredi kontrol alanı: Kredi kontrol alanını tanımlar.
- OVAK – Satış belgesi türlerine kredi kontrolü atama: Hangi sipariş türlerinin kontrol edileceğini belirler.
- VKM1 / VKM3 – Engellenen belgeler: Finans biriminin inceleyip serbest bırakabilmesi için krediye bloke edilmiş satış belgelerini listeleyin.
Bu işlemler birlikte, kredi kurallarını tanımlamanıza, her müşterinin limitini belirlemenize ve çeklerin bloke ettiği belgeleri yönetmenize olanak tanır. Uygulamada, bir danışman kurulum sırasında OB45 ve OVA8'i bir kez yapılandırır, FD32'de her müşterinin limitini belirler ve ardından finans ekibi bloke edilmiş siparişleri günlük olarak incelemek ve serbest bırakmak için çoğunlukla VKM1 veya VKM3'te çalışır.
