
Probleme de ecuații contabile și soluții cu exemple
 Mia Young
⚡ Rezumat inteligent
Ecuația contabilă prevede că activele sunt egale cu pasivele plus capitalul propriu, formând baza contabilității în partidă dublă.pingAceastă resursă explică capitalul propriu, cum funcționează ecuația și rezolvă șapte tranzacții de brutărie pentru a arăta cum fiecare intrare menține ecuația în echilibru.
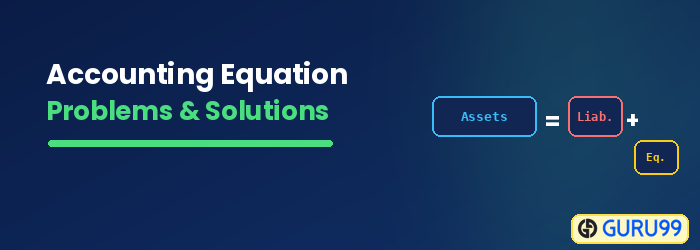
Ce este ecuația contabilă?
Ecuația contabilă se bazează pe contabilitatea în partidă dublă, care spune că fiecare tranzacție are două aspecte, debit și credit, iar pentru fiecare debit există un credit egal și opus. Aceasta ajută la întocmirea unui bilanț contabil, de aceea se numește și Ecuația Bilanțului.
Formula ecuației contabile
Assets = Liabilities + Owners Equity

Or

A = L + OE
Știm deja ce înseamnă cuvintele „Activ” și „Pasivă” din lecția anterioară. Să definim rapid acest termen nou, „Capitaluri proprii”.
Ce este capitalul propriu?
Putem defini Capital propriu as „suma de bani pe care dumneavoastră (proprietarul) ați investit-o în afacere.”
Ori de câte ori contribuiți cu active personale la afacerea dvs., capitalul propriu va crește. Aceste contribuții pot fi orice activ, cum ar fi numerar, vehicule sau echipamente. De exemplu, dacă investiți în afacere mașina dvs. în valoare de 5,000 USD, capitalul propriu va crește cu 5,000 USD. Dacă investiți 10,000 USD din economiile dvs. în afacere, capitalul propriu va crește cu 10,000 USD.
În mod similar, dacă scoți bani din afacere, capitalul propriu va scădea. De exemplu, intri în magazin și iei 100 de dolari de la casier ca să-ți cumperi o cămașă. Deoarece scoți 100 de dolari din afacere, capitalul propriu va scădea cu 100 de dolari.
Să vedem dacă puteți identifica care dintre următoarele tranzacții va duce la o modificare a capitalului propriu.
Tranzacția 1: Investești 1,000 de dolari din economiile tale personale în afacere. Modificare a capitalului propriu?
Tranzacția 2: Noul tău cuptor se strică. Plătești un reparator 50 de dolari din banii tăi pentru a-l repara. Modificare a capitalului propriu?
Tranzacția 3: Ați achiziționat un computer pentru afacere folosind contul bancar al companiei. Modificare a capitalului propriu?
Scor: 0 / 3
Cum funcționează ecuația contabilă?
Fiecare tranzacție care are loc în brutăria dvs. va fi înregistrată folosind ecuație de contabilitateÎnainte de a continua, există trei lucruri foarte importante de reținut despre ecuație:
- Partea stângă este denumită „Partea de debit”.
- Partea dreaptă este denumită „Partea de credit”.
- Ecuația trebuie să fie întotdeauna în echilibru.
Balanța în ecuația contabilă
Cele două părți ale ecuației
Partea de debit: Partea stângă a ecuației este cunoscută sub denumirea de partea de debit. După cum puteți vedea, partea stângă a ecuației este formată din Active.
Partea de credit: Partea dreaptă a ecuației este cunoscută sub numele de partea de credit. După cum puteți vedea, partea dreaptă a ecuației este formată din pasive și capitaluri proprii.

Două părți ale ecuației
Amintiți-vă, ecuația trebuie ÎNTOTDEAUNA să se echilibreze.
Notă: Pe parcursul acestei lecții, veți observa, de asemenea, că ne referim la diferite „conturi”. Un cont poate fi considerat o colecție de intrări corelate. De exemplu, fiecare intrare care se referă la împrumutul nostru va fi înregistrată în „contul de împrumut”. Fiecare tranzacție care se referă la cuptorul nostru va fi înregistrată în „contul cuptorului”. Acesta ar putea fi unul dintre motivele pentru care acest subiect este numit „contabilitate„!
Exemple de ecuație contabilă
Să ne uităm la câteva exemple pentru a vedea cum funcționează contabilul/registrulping ecuație în acțiune.
Tranzacția 1
După ce ai făcut cupcakes în bucătăria bunicii tale toată viața, te decizi să deschizi o brutărie. Îți folosești economiile de 10,000 USD pentru a-ți începe afacerea.
Acum să vedem cum se încadrează acest lucru în ecuația contabilă.
Conturi afectate: Tocmai ai depus 10,000 de dolari în bancă, ceea ce reprezintă un activ. Aceștia trec în debit. Acum, că debitul a crescut, trebuie să echilibrăm această sumă cu 10,000 de dolari în credit. Știm că investiția noastră de 10,000 de dolari reprezintă o creștere a capitalului propriu, iar capitalul propriu va trece în credit. Cu aceste două intrări, ecuația este acum echilibrată.

Am început cu 0$ = 0$ + 0$. Nu se poate mai ușor de atât! Acum s-a schimbat puțin.

După cum puteți vedea, avem +10,000 USD în partea stângă (debitul) și +10,000 USD în partea dreaptă (creditul). Deoarece ambele părți au crescut cu 10,000 USD, suntem încă în echilibru. Să luăm un alt exemplu.
| Partea de debit | Partea de credit |
|---|---|
| Banca + 10,000 USD | Capital propriu + 10,000 USD |
Tranzacția 2
Ai nevoie de un iPhone pentru a prelua apelurile de la toți clienții tăi nebuni. Cumperi unul de pe eBay cu 500 USD.
Conturi afectate: Vă amintiți că în primul exemplu am depus bani la bancă? Ei bine, de data aceasta vom folosi din nou banca, doar că acum vom cheltui bani. Asta înseamnă că contul nostru bancar, un activ, va... scădeaAcum, că știm că partea de debit a scăzut, trebuie să înregistrăm a doua parte a tranzacției care va menține ecuația în echilibru. Vom crea un nou cont de activ numit iPhone, deoarece trebuie să înregistrăm noul telefon ca activA costat 500 de dolari, deci cele două părți ale tranzacției sunt:
- BANCA - 500 USD (scădere din partea debitului)
- iPhone + 500 USD (creștere la plată pe partea de debit)
Banca noastră a făcut ca partea de debit să scadă, dar apoi noul nostru telefon a făcut-o să crească. Asta înseamnă că partea noastră de debit nu a suferit nicio modificare în cele din urmă, iar ecuația noastră încă se echilibrează.

Vă puteți întreba de ce partea de credit nu s-a modificat în acest exemplu așa cum s-a schimbat în exemplul anterior? Rețineți că partea de credit este implicată doar în tranzacțiile care au legătură cu pasivele și capitalul propriu. În această tranzacție particulară, au fost implicate doar active: am folosit un activ (o bancă) pentru a achiziționa un alt activ (un iPhone).
Am văzut mai sus că capitalul propriu se referă doar la investițiile făcute personal de proprietar. În acest exemplu, am folosit contul bancar al companiei pentru a cumpăra un activ al companiei. Prin urmare, proprietarul nu a fost implicat. Dacă am fi folosit contul bancar personal al proprietarului să cumpărăm iPhone-ul, atunci capitalul propriu al proprietarului nostru din partea creditului ar fi crescut. Încă nu îl obțineți? Să luăm câteva exemple suplimentare.
Probleme și soluții de ecuații contabile
Încearcă să rezolvi cele două aspecte ale fiecărei tranzacții. Nu uita, trebuie să existe un echilibru! Tabelul cu răspunsuri rezolvate este prezentat sub fiecare problemă.
Trageți fiecare bloc în partea corectă (Debit sau Credit), apoi apăsați Verifică răspunsulPe un ecran tactil, atingeți un bloc și apoi atingeți o latură. Nu uitați: cele două laturi trebuie să fie echilibrate!
Tranzacția 3
Problemă: E timpul să mergem la magazinul de cuptoareping, dar mai întâi ai nevoie de niște bani. O vizitezi pe Anne, ofițera de credite, iar ea îți acordă un împrumut de 10,000 de dolari.
Tranzacția 4
Problemă: Este ziua ta norocoasă. Tocmai ai câștigat un premiu la loterie de 5,000 de dolari. Te decizi să investești cei 5,000 de dolari în afacere.
Tranzacția 5
Problemă: Nu vrem ca Anne să se enerveze. Mai bine ai rambursa o parte din împrumut. Te hotărăști să rambursezi 1,000 de dolari.
Tranzacția 6
Problemă: Aveți nevoie de un computer pentru a începe să primiți comenzi pe internet și, de asemenea, pentru a viziona amuzant YouTube videoclipuri după muncă. Cumpărați un computer cu 1,500 USD.
Tranzacția 7
Problemă: Ți-a fost furat cuptorul! E timpul să cumperi noul Bakemaster Seria X. Te costă 2,000 de dolari.
După înregistrarea acestor șapte tranzacții, conturile noastre arată acum astfel. Toate activele noastre sunt listate pe debit, iar toate pasivele și capitalul propriu sunt listate pe credit. Aruncați o privire rapidă în urmă și vedeți dacă puteți urmări cum s-au modificat cifrele.
| LATEA DE DEBIT | LATEA DE CREDIT |
|---|---|
| Banca 20,000 USD | Împrumut de 9,000 USD |
| Computer 1,500 USD | |
| Cuptor 2,000 USD | Capitalul propriu 15,000 USD |
| iPhone 500 USD | |
| Sold 24,000 USD | Sold 24,000 USD |
Încă în echilibru. Perfect! În cazul în care nu ați înțeles cum am ajuns la aceste cifre, le-am detaliat pas cu pas mai jos. Să luăm contul nostru bancar ca exemplu. Contul nostru bancar a început de la 0 USD. Apoi s-au întâmplat următoarele:
| tranzacție | Sold bancar curent |
|---|---|
| Am investit 10,000 de dolari în afacere. | $10,000 |
| Am cheltuit 500 de dolari pe un iPhone. | $9,500 |
| Am primit un împrumut de 10,000 de dolari de la bancă. | $19,500 |
| Am investit încă 5,000 de dolari în afacere. | $24,500 |
| Am rambursat 1,000 USD din împrumut. | $23,500 |
| Am cumpărat un calculator nou cu 1,500 de dolari. | $22,000 |
| Am cumpărat un cuptor nou cu 2,000 de dolari. | $20,000 |
După cum puteți vedea, am adăugat toate tranzacții cea legată de bancă pentru a ajunge la soldul nostru final de 20,000 USD. Aceasta este aceeași abordare pe care am luat-o pentru toate conturile.
