
SAP Tutorial Managementul Creditelor: OVA8
 Echipa editorială
⚡ Rezumat inteligent
Managementul creditelor în SAP SD permite unei companii să vândă pe credit, controlând în același timp riscul cu o limită de credit; când comenzile deschise depășesc limita, comanda este blocată. Această resursă explică verificările de credit și cum să le configurezi.
SAP Managementul creditului
Managementul creditului este un proces prin care o companie vinde un produs sau un serviciu clienților pe bază de credit, colectând plata ulterior, după vânzare. Suma creditului pe care o companie o stabilește pentru un client se numește limita de creditUn client poate achiziționa de la companie în limita de credit, iar când limita de credit este depășită, comanda este blocată de sistem.
Exemplu — Să luăm în considerare o companie care creează o limită de credit de 200,000 pentru un client. Clientul poate cumpăra pe credit până când se atinge limita respectivă. Să presupunem că clientul plasează Comanda nr. 1 pentru 100,000 și apoi Comanda nr. 2 pentru 150,000. Acum, valoarea totală a comenzii deschise depășește limita de credit, așadar Comanda nr. 2 este blocată de sistem deoarece limita de credit a fost atinsă.
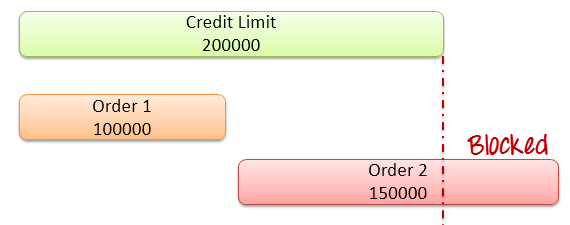
Aici, clientul a comandat un total de 2,50,000 Rs, în timp ce limita de credit este de 2,00,000 Rs, deci Comanda nr. 2 depășește limita și este blocată. Limita de credit poate fi diferită pentru fiecare client.
Tipuri de management al creditului în SAP SD
SAP SD oferă două modalități de a verifica scorul de credit al unui client:
1. Verificare simplă de credit: Verificarea simplă a creditului compară valoarea tuturor articolelor deschise plus valoarea comenzii de vânzare curente cu limita de credit. (Articolele deschise sunt facturi pentru care compania nu a primit încă plata.)
2. Verificare automată a creditului: Verificarea automată a creditului evaluează o tranzacție pe baza ratingului de credit al clientului și asigură procesarea corectă a documentului. Verificarea se execută automat atunci când salvați documentul sau când alegeți Verificare credit. Verificările automate ale creditului sunt de două tipuri:
- Verificare statică a creditului — verifică limita de credit în raport cu valoarea totală a comenzilor de vânzare deschise, a livrărilor deschise nefacturate încă și a documentelor de facturare deschise netransmise încă în contabilitate.
- Verificare dinamică a creditului — verifică aceleași valori, dar ia în considerare doar valorile comenzilor deschise care se încadrează într-un orizont de credit definit, împreună cu sumele facturate care nu au fost încă plătite.
Verificare statică vs. dinamică a creditului
Atât verificările statice, cât și cele dinamice ale creditului sunt tipuri de verificări automate, dar tratează comenzile de vânzare deschise diferit. Tabelul de mai jos le compară.
| Baza comparației | Verificare statică a creditului | Verificare dinamică a creditului |
|---|---|---|
| Comenzile deschise numărate | Toate comenzile deschise, indiferent de dată | Numai comenzile din orizontul de credit |
| Orizont de timp | Nu este folosit | Utilizează un orizont de credit, menținut în FD32 |
| Expunerea la credit | O cifră combinată | Împărțit într-o parte statică și o parte dinamică de comandă deschisă |
| Efect | Mai strict; fiecare comandă deschisă crește expunerea | Mai flexibil; comenzile din viitorul îndepărtat sunt excluse |
| Cel mai bun pentru | Control strict al creditului | Afaceri cu comenzi pe termen lung |
Pe scurt, verificarea dinamică adaugă un orizont de timp, astfel încât comenzile programate în viitorul îndepărtat să nu consume limita de credit astăzi, în timp ce verificarea statică numără fiecare comandă deschisă simultan. Deoarece orizontul de credit este setat per client în FD32, doi clienți aflați în aceeași verificare automată se pot comporta diferit, ceea ce permite unei companii să ajusteze controlul creditului la profilul de risc al fiecărui cont.
Cum se configurează gestionarea creditelor în SAP (OVA8)
Controlul automat al creditelor este configurat în tranzacția OVA8 pentru combinația dintre zona de control al creditelor, categoria de risc și grupul de credite.
Pasul 1) Setați verificarea creditului.
- Introduceți codul T OVA8 în câmpul de comandă.
- Faceți clic pe butonul Intrări noi.

Pas 2)
- Introduceţi Controlul creditului zona.
- Bifați opțiunea Verificare credit.
- Introduceți perioada de valabilitate a limitei de credit.
- Bifați opțiunea Static.
- Verificați comenzile deschise și livrările deschise.

Pas 3) Faceți clic pe butonul Salvare.
Tranzacție cheie Codes pentru Managementul Creditelor
Dincolo de OVA8, managementul creditelor folosește un set mic de tranzacții pentru a stabili limite și a elibera documentele blocate. Cele mai utile sunt:
- OVA8 – Control automat al creditelor: Definește verificările de credit pe arie de control al creditului, categorie de risc și grup de credit.
- FD32 – Credit client principal: Stabilește limita de credit și orizontul de credit pentru un client.
- OB45 – Zona de control al creditelor: Definește zona de control al creditului în sine.
- OVAK – Atribuirea verificării creditului tipurilor de documente de vânzări: Controlează ce tipuri de comenzi sunt verificate.
- VKM1 / VKM3 – Documente blocate: Enumerați documentele de vânzare blocate pentru credit, astfel încât departamentul financiar să le poată revizui și elibera.
Împreună, aceste tranzacții vă permit să definiți regulile de credit, să setați limita fiecărui client și să gestionați documentele blocate de cecuri. În practică, un consultant configurează OB45 și OVA8 o dată în timpul configurării, setează limita fiecărui client în FD32, iar apoi echipa financiară lucrează în principal în VKM1 sau VKM3 pentru a revizui și elibera comenzile blocate zilnic.
