
SAP Samouczek zarządzania kredytami: OVA8
 Jessiki Blake
⚡ Inteligentne podsumowanie
Zarządzanie kredytami w SAP SD pozwala firmie sprzedawać na kredyt, kontrolując jednocześnie ryzyko za pomocą limitu kredytowego; gdy otwarte zamówienia przekroczą limit, zamówienie zostaje zablokowane. Ten materiał wyjaśnia zasady weryfikacji kredytowej i sposób jej konfiguracji.
SAP Zarządzanie kredytami
Zarządzanie kredytem to proces, w którym firma sprzedaje produkt lub usługę klientom na kredyt, pobierając zapłatę w późniejszym terminie, po sprzedaży. Kwota kredytu, którą firma ustala dla klienta, nazywa się… limit kredytowyKlient może dokonać zakupu w firmie w ramach przyznanego limitu kredytowego. Po przekroczeniu limitu kredytowego zamówienie jest blokowane przez system.
Przykład — Rozważmy firmę, która ustanawia limit kredytowy w wysokości 200 000 dla klienta. Klient może kupować na kredyt, aż do osiągnięcia tego limitu. Załóżmy, że klient składa zamówienie nr 1 na kwotę 100 000, a następnie zamówienie nr 2 na kwotę 150 000. Teraz całkowita wartość otwartego zamówienia przekracza limit kredytowy, więc zamówienie nr 2 zostaje zablokowane przez system, ponieważ limit kredytowy został osiągnięty.
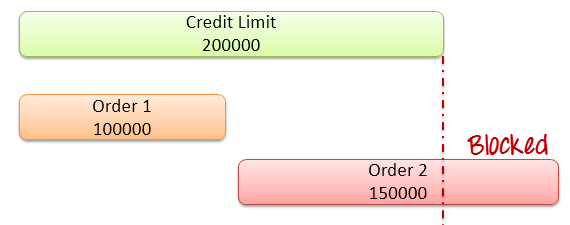
W tym przypadku klient zamówił łącznie 250 000 rupii, a limit kredytowy wynosi 200 000 rupii, więc zamówienie nr 2 przekracza limit i zostaje zablokowane. Limit kredytowy może być różny dla każdego klienta.
Rodzaje zarządzania kredytami w SAP SD
SAP SD oferuje dwa sposoby sprawdzenia zdolności kredytowej klienta:
1. Prosta kontrola zdolności kredytowej: Prosta kontrola kredytowa porównuje wartość wszystkich otwartych pozycji oraz wartość bieżącego zamówienia sprzedaży z limitem kredytowym. (Otwarte pozycje to faktury, za które firma nie otrzymała jeszcze płatności).
2. Automatyczna kontrola kredytowa: Automatyczna weryfikacja kredytowa ocenia transakcję na podstawie oceny kredytowej klienta i zapewnia prawidłowe przetworzenie dokumentu. Weryfikacja uruchamia się automatycznie po zapisaniu dokumentu lub wybraniu opcji „Sprawdź kredyt”. Istnieją dwa rodzaje automatycznej weryfikacji kredytowej:
- Statyczna kontrola kredytowa — sprawdza limit kredytowy w odniesieniu do łącznej wartości otwartych zamówień sprzedaży, otwartych dostaw, które nie zostały jeszcze zafakturowane, oraz otwartych dokumentów rozliczeniowych, które nie zostały jeszcze przekazane do księgowości.
- Dynamiczna kontrola kredytowa — sprawdza te same wartości, ale zlicza tylko wartości otwartych zamówień mieszczące się w określonym horyzoncie kredytowym, a także kwoty zafakturowane, które nie zostały jeszcze zapłacone.
Statyczna a dynamiczna kontrola kredytowa
Zarówno statyczna, jak i dynamiczna weryfikacja kredytowa to rodzaje weryfikacji automatycznej, ale inaczej traktują otwarte zamówienia sprzedaży. Poniższa tabela je porównuje.
| Podstawa porównania | Statyczna kontrola kredytowa | Dynamiczna kontrola kredytowa |
|---|---|---|
| Zliczono otwarte zamówienia | Wszystkie otwarte zamówienia, niezależnie od daty | Tylko zamówienia w horyzoncie kredytowym |
| Horyzont czasowy | Nie używane | Wykorzystuje horyzont kredytowy, utrzymywany w FD32 |
| Ekspozycja kredytowa | Jedna łączona figura | Podzielone na część statyczną i dynamiczną część o otwartym zamówieniu |
| Efekt | Bardziej rygorystyczne; każde otwarte zamówienie zwiększa ryzyko | Większa elastyczność; zamówienia na daleką przyszłość są wykluczone |
| Najlepszy dla | Ścisła kontrola kredytowa | Firmy z zamówieniami długoterminowymi |
Krótko mówiąc, dynamiczna kontrola dodaje horyzont czasowy, dzięki czemu zamówienia zaplanowane na odległą przyszłość nie zużywają limitu kredytowego dzisiaj, podczas gdy kontrola statyczna zlicza każde otwarte zamówienie naraz. Ponieważ horyzont kredytowy jest ustawiany dla każdego klienta w FD32, dwóch klientów objętych tą samą automatyczną kontrolą może zachowywać się inaczej, co pozwala firmie dostosować kontrolę kredytową do profilu ryzyka każdego konta.
Jak skonfigurować zarządzanie kredytem w SAP (OVA8)
Automatyczna kontrola kredytowa jest konfigurowana w transakcji OVA8 dla kombinacji obszaru kontroli kredytowej, kategorii ryzyka i grupy kredytowej.
Krok 1) Ustaw sprawdzanie zdolności kredytowej.
- W polu polecenia wpisz kod T OVA8.
- Kliknij przycisk Nowe wpisy.

Krok 2)
- Wpisz Kontrola skarbowa powierzchnia.
- Zaznacz opcję sprawdzenia zdolności kredytowej.
- Wprowadź okres ważności limitu kredytowego.
- Zaznacz opcję Statyczna.
- Sprawdź otwarte zamówienia i otwarte dostawy.

Krok 3) Kliknij przycisk Zapisz.
Kluczowa transakcja Codes dla zarządzania kredytami
Poza OVA8, zarządzanie kredytem wykorzystuje niewielki zestaw transakcji do ustalania limitów i zwalniania zablokowanych dokumentów. Najbardziej przydatne są:
- OVA8 – Automatyczna kontrola kredytowa: Definiuje sprawdzanie zdolności kredytowej według obszaru kontroli kredytowej, kategorii ryzyka i grupy kredytowej.
- FD32 – Karta kredytowa klienta: Ustawia limit kredytowy i horyzont kredytowy dla klienta.
- OB45 – Obszar kontroli kredytowej: Definiuje sam obszar kontroli kredytowej.
- OVAK – Przypisywanie kontroli kredytowej do typów dokumentów sprzedaży: Kontroluje, które typy zamówień są sprawdzane.
- VKM1 / VKM3 – Zablokowane dokumenty: Wypisz dokumenty sprzedaży zablokowane pod kątem kredytu, aby dział finansowy mógł je przejrzeć i zwolnić.
Łącznie te transakcje pozwalają definiować reguły kredytowe, ustawiać limity dla każdego klienta i zarządzać dokumentami blokowanymi przez czeki. W praktyce konsultant konfiguruje OB45 i OVA8 jednorazowo podczas instalacji, ustawia limit dla każdego klienta w FD32, a następnie zespół finansowy pracuje głównie w VKM1 lub VKM3, aby codziennie przeglądać i zwalniać zablokowane zamówienia.
