
Boekhoudkundige vergelijkingsproblemen en oplossingen met voorbeelden
 Mia Jong
⚡ Slimme samenvatting
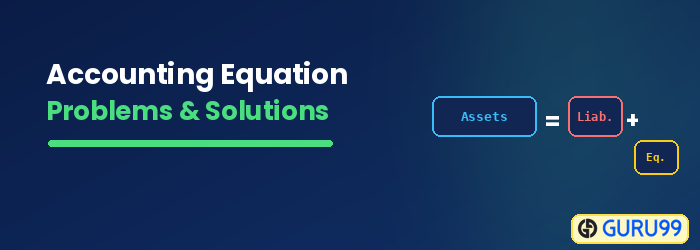
De boekhoudkundige vergelijking stelt dat activa gelijk zijn aan passiva plus het eigen vermogen, en vormt de basis van de dubbele boekhouding.pingDeze bron legt het eigen vermogen uit, hoe de formule werkt en lost zeven bakkerijtransacties op om te laten zien hoe elke boeking de formule in evenwicht houdt.
Wat is de boekhoudkundige vergelijking?
De boekhoudkundige vergelijking is gebaseerd op dubbele boekhouding, wat inhoudt dat elke transactie twee aspecten heeft, debet en credit, en dat voor elke debetpost een gelijke en tegengestelde creditpost bestaat. Het helpt bij het opstellen van een balans en wordt daarom ook wel de balansvergelijking genoemd.
Boekhoudkundige vergelijkingsformule
Assets = Liabilities + Owners Equity

Or

A = L + OE
We weten al wat de woorden 'activa' en 'passiva' betekenen uit de vorige les. Laten we nu snel de nieuwe term 'eigen vermogen' definiëren.
Wat is eigen vermogen?
We kunnen definiëren Eigen vermogen as “de hoeveelheid geld die u (de eigenaar) in het bedrijf heeft geïnvesteerd.”
Telkens wanneer u persoonlijke bezittingen in uw bedrijf inbrengt, neemt uw eigen vermogen toe. Deze inbreng kan bestaan uit allerlei bezittingen, zoals contant geld, voertuigen of apparatuur. Als u bijvoorbeeld uw auto ter waarde van $ 5,000 in het bedrijf inbrengt, neemt uw eigen vermogen met $ 5,000 toe. Als u $ 10,000 van uw spaargeld in het bedrijf investeert, neemt uw eigen vermogen met $ 10,000 toe.
Als je geld uit het bedrijf haalt, neemt je eigen vermogen af. Stel, je gaat je winkel in en neemt €100 van de kassier om een shirt voor jezelf te kopen. Omdat je €100 uit het bedrijf haalt, daalt je eigen vermogen met €100.
Laten we eens kijken of u kunt aangeven welke van de volgende transacties een verandering in het eigen vermogen tot gevolg zal hebben.
Transactie 1: Je investeert $1,000 van je persoonlijke spaargeld in het bedrijf. Wat is de verandering in het eigen vermogen?
Transactie 2: Je nieuwe oven gaat kapot. Je betaalt een reparateur $50 uit eigen zak om hem te repareren. Verandering in het eigen vermogen?
Transactie 3: U koopt een computer voor het bedrijf met de zakelijke bankrekening. Verandering in het eigen vermogen?
Score: 0 / 3
Hoe werkt de boekhoudkundige vergelijking?
Elke afzonderlijke transactie die in uw bakkerij plaatsvindt, wordt geregistreerd met behulp van de boekhoudkundige vergelijkingVoordat we verder gaan, zijn er drie zeer belangrijke dingen om te onthouden over de vergelijking:
- De linkerkant wordt de "debetzijde" genoemd.
- De rechterkant wordt "de creditzijde" genoemd.
- De vergelijking moet altijd in evenwicht zijn.
Saldo in boekhoudkundige vergelijking
De twee kanten van de vergelijking
De debetkant: De linkerkant van de vergelijking staat bekend als de debetzijde. Zoals u kunt zien, bestaat de linkerkant van de vergelijking uit activa.
De kredietkant: De rechterkant van de vergelijking staat bekend als de creditzijde. Zoals u kunt zien, bestaat de rechterkant van de vergelijking uit verplichtingen en eigen vermogen.

Twee kanten van de vergelijking
Vergeet niet dat de vergelijking ALTIJD in evenwicht moet zijn.
Let op: In deze les zul je ook merken dat we het over verschillende 'rekeningen' hebben. Een rekening kun je zien als een verzameling van gerelateerde boekingen. Zo wordt elke boeking die betrekking heeft op onze lening vastgelegd in de 'leningrekening'. Elke transactie die betrekking heeft op onze oven wordt vastgelegd in de 'ovenrekening'. Dit is wellicht een van de redenen waarom dit onderwerp 'Ovenrekening' heet.boekhoudkundige"!
Voorbeelden van de boekhoudkundige vergelijking
Laten we eens naar een paar voorbeelden kijken om de boekhouding/boekhouding te illustreren.ping De vergelijking in actie.
Transactie 1
Nadat je je hele leven cupcakes hebt gemaakt in de keuken van je oma, besluit je een bakkerij te openen. U gebruikt uw spaargeld van $ 10,000 om uw bedrijf te starten.
Laten we nu eens kijken hoe dit in de boekhoudkundige vergelijking past.
Betrokken accounts: Je hebt zojuist $10,000 op de bank gestort, wat een activa is. Dit komt aan de debetzijde te staan. Nu de debetzijde is gestegen, moeten we dit in evenwicht brengen met de $10,000 aan de creditzijde. We weten dat onze investering van $10,000 een toename van het eigen vermogen vertegenwoordigt, en eigen vermogen komt aan de creditzijde te staan. Met deze twee posten is de vergelijking nu in evenwicht.

We begonnen met $0 = $0 + $0. Makkelijker kan het niet! Nu is het een beetje veranderd.

Zoals je ziet, hebben we +$10,000 aan de linkerkant (de debetzijde) en +$10,000 aan de rechterkant (de creditzijde). Omdat beide zijden met $10,000 zijn gestegen, is er nog steeds sprake van een evenwicht. Laten we eens naar een ander voorbeeld kijken.
| Debetzijde | Credit kant |
|---|---|
| Bank +$10,000 | Eigen vermogen +$10,000 |
Transactie 2
Je hebt een iPhone nodig om bezorgoproepen van al je gekke klanten aan te nemen. Je koopt er een op eBay voor $ 500.
Betrokken accounts: Weet je nog dat we in het eerste voorbeeld geld op de bank zetten? Welnu, deze keer gaan we de bank weer gebruiken, alleen gaan we nu geld uitgeven. Dat betekent dat onze bankrekening, een bezitting, zal worden gebruikt om geld uit te geven. verlagenNu we weten dat de debetzijde is afgenomen, moeten we de tweede zijde van de transactie registreren om de vergelijking in evenwicht te houden. We gaan een nieuwe activa-rekening aanmaken met de naam iPhone, omdat we de nieuwe telefoon als een activa moeten registreren. aanwinstHet kostte $500, dus de twee partijen bij de transactie zijn:
- BANK - $ 500 (debetzijde verlaagd)
- iPhone +$500 (verhoging via debetkaart)
Onze bank zorgde ervoor dat de debetzijde daalde, maar onze nieuwe telefoon zorgde ervoor dat deze toenam. Dat betekent dat onze debetzijde uiteindelijk ongewijzigd is gebleven en dat onze vergelijking nog steeds in evenwicht is.

Je vraagt je misschien af waarom de creditzijde in dit voorbeeld niet veranderde zoals in het vorige voorbeeld? Onthoud dat de creditzijde alleen betrokken is bij transacties die betrekking hebben op verplichtingen en eigen vermogen. In deze specifieke transactie waren alleen activa betrokken: we gebruikten een actief (bank) om een ander actief (iPhone) aan te schaffen.
We hebben hierboven gezien dat het eigen vermogen alleen betrekking heeft op investeringen die de eigenaar persoonlijk heeft gedaan. In dit voorbeeld hebben we de zakelijke bankrekening gebruikt om een bedrijfsmiddel aan te schaffen. De eigenaar was er dus niet bij betrokken. Als we gebruik hadden gemaakt van de persoonlijke bankrekening van de eigenaar Als we de iPhone hadden gekocht, zou ons eigen vermogen aan de kredietzijde zijn toegenomen. Begrijp je het nog steeds niet? Laten we nog een paar voorbeelden bekijken.
Boekhoudkundige vergelijkingsproblemen en oplossingen
Probeer de twee kanten van elke transactie uit te werken. Vergeet niet dat het in evenwicht moet zijn! De tabel met de uitgewerkte antwoorden staat onder elke opgave.
Sleep elk blokje naar de juiste kant (debet of credit) en druk vervolgens op Controleer het antwoordTik op een touchscreen op een blokje en vervolgens op een zijkant. Vergeet niet: de twee zijkanten moeten in evenwicht zijn!
Transactie 3
probleem: Het is tijd om naar de ovenwinkel te gaan.pingMaar eerst heb je wat geld nodig. Je gaat naar Anne, de kredietverstrekker, en zij geeft je een lening van $10,000.
Transactie 4
probleem: Het is je geluksdag. Je hebt net een loterijprijs van $5,000 gewonnen. Je besluit die $5,000 in het bedrijf te investeren.
Transactie 5
probleem: We willen niet dat Anne boos wordt. Je kunt beter een deel van de lening terugbetalen. Je besluit om $1,000 terug te betalen.
Transactie 6
probleem: Je hebt een computer nodig om online bestellingen aan te nemen en ook om grappige filmpjes te kijken. YouTube Video's kijken na het werk. Je koopt een computer voor $1,500.
Transactie 7
probleem: Je oven is gestolen! Tijd om de nieuwe Bakemaster X-serie aan te schaffen. Die kost je $2,000.
Na het registreren van deze zeven transacties ziet onze boekhouding er nu als volgt uit. Al onze activa staan aan de debetzijde en al onze passiva en het eigen vermogen aan de creditzijde. Kijk even terug en probeer te volgen hoe de cijfers zijn veranderd.
| DEBET ZIJDE | KREDIETKANT |
|---|---|
| Bank $ 20,000 | Lening $ 9,000 |
| Computer $ 1,500 | |
| Oven $ 2,000 | Eigen vermogen $ 15,000 |
| iPhone $ 500 | |
| Saldo $ 24,000 | Saldo $ 24,000 |
Nog steeds in balans. Perfect! Mocht je nog niet helemaal begrijpen hoe we tot deze cijfers zijn gekomen, dan leggen we het hieronder stap voor stap uit. Laten we onze bankrekening als voorbeeld nemen. Onze bankrekening begon met $0. Vervolgens gebeurde het volgende:
| transactie | Banksaldo uitvoeren |
|---|---|
| We hebben $10,000 in het bedrijf gestopt. | $10,000 |
| We hebben $ 500 uitgegeven aan een iPhone. | $9,500 |
| We kregen een lening van $10,000 van de bank. | $19,500 |
| We hebben nog eens $ 5,000 in het bedrijf geïnvesteerd. | $24,500 |
| We hebben € 1,000,- van de lening terugbetaald. | $23,500 |
| We hebben een nieuwe computer gekocht voor $1,500. | $22,000 |
| We hebben een nieuwe oven gekocht voor $2,000. | $20,000 |
Zoals je ziet hebben we alles toegevoegd transacties dat had betrekking op de bank om tot ons eindsaldo van $ 20,000 te komen. Dit is dezelfde aanpak die we voor alle accounts hebben gevolgd.
