
SAP Zelfstudie kredietbeheer: OVA8
 Jessica Blake
⚡ Slimme samenvatting
Kredietbeheer in SAP SD stelt een bedrijf in staat om op krediet te verkopen, terwijl het risico wordt beheerst door een kredietlimiet; wanneer openstaande orders de limiet overschrijden, wordt de order geblokkeerd. Deze handleiding legt de kredietcontroles uit en hoe u deze kunt instellen.
SAP Credit Management
Kredietbeheer is een proces waarbij een bedrijf een product of dienst op kredietbasis aan klanten verkoopt en de betaling later, na de verkoop, int. Het kredietbedrag dat een bedrijf voor een klant vaststelt, wordt het kredietlimiet genoemd. kredietlimietEen klant kan aankopen doen bij het bedrijf binnen de kredietlimiet. Wanneer de kredietlimiet wordt overschreden, wordt de bestelling door het systeem geblokkeerd.
Voorbeeld — Stel, een bedrijf stelt een kredietlimiet van 200,000 in voor een klant. De klant kan op krediet kopen totdat die limiet is bereikt. Stel dat de klant bestelling nr. 1 plaatst voor 100,000 en vervolgens bestelling nr. 2 voor 150,000. Nu overschrijdt de totale waarde van de openstaande bestellingen de kredietlimiet, waardoor bestelling nr. 2 door het systeem wordt geblokkeerd omdat de kredietlimiet is bereikt.
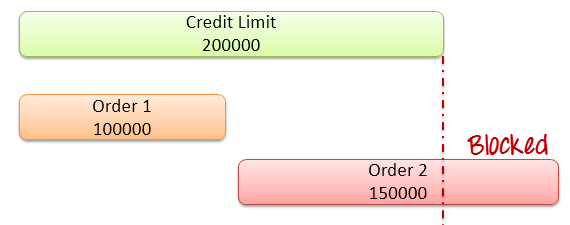
De klant heeft hier voor in totaal Rs. 2,50,000 besteld, terwijl de kredietlimiet Rs. 2,00,000 is. Bestelling nr. 2 overschrijdt dus de limiet en is geblokkeerd. De kredietlimiet kan per klant verschillen.
Soorten kredietbeheer in SAP SD
SAP SD biedt twee manieren om de kredietwaardigheid van een klant te controleren:
1. Eenvoudige kredietcontrole: Bij een eenvoudige kredietcheck wordt de waarde van alle openstaande posten plus de waarde van de lopende verkooporder vergeleken met de kredietlimiet. (Openstaande posten zijn facturen waarvoor het bedrijf nog geen betaling heeft ontvangen.)
2. Automatische kredietcontrole: De automatische kredietcheck beoordeelt een transactie op basis van de kredietwaardigheid van de klant en zorgt ervoor dat het document correct wordt verwerkt. De check wordt automatisch uitgevoerd wanneer u het document opslaat of wanneer u 'Kredietcheck' selecteert. Er zijn twee soorten automatische kredietchecks:
- Statische kredietcontrole — controleert de kredietlimiet aan de hand van de totale waarde van openstaande verkooporders, openstaande leveringen die nog niet gefactureerd zijn en openstaande factuurdocumenten die nog niet aan de boekhouding zijn doorgegeven.
- Dynamische kredietcheck — controleert dezelfde waarden, maar telt alleen openstaande orderwaarden mee die binnen een gedefinieerde krediettermijn vallen, samen met gefactureerde bedragen die nog niet betaald zijn.
Statische versus dynamische kredietcontrole
Zowel statische als dynamische kredietcontroles zijn vormen van automatische controle, maar ze behandelen openstaande verkooporders op verschillende manieren. De onderstaande tabel vergelijkt ze.
| Basis van vergelijking | Statische kredietcontrole | Dynamische kredietcheck |
|---|---|---|
| Openstaande bestellingen geteld | Alle openstaande bestellingen, ongeacht de datum. | Alleen orders binnen de krediettermijn. |
| Tijdshorizon | Niet gebruikt | Maakt gebruik van een krediethorizon, bijgehouden in FD32. |
| Kredietrisico | Eén gecombineerd cijfer | Opgesplitst in een statisch deel en een dynamisch deel met open order. |
| Effect | Strenger; elke openstaande beschikking vergroot het risico. | Flexibeler; bestellingen voor de verre toekomst zijn uitgesloten. |
| Best voor | Strikte kredietcontrole | Bedrijven met langlopende bestellingen |
Kort gezegd voegt de dynamische controle een tijdshorizon toe, zodat orders die ver in de toekomst gepland staan, de kredietlimiet niet vandaag al opgebruiken, terwijl de statische controle alle openstaande orders in één keer meetelt. Omdat de krediethorizon per klant in FD32 wordt ingesteld, kunnen twee klanten bij dezelfde automatische controle zich anders gedragen, waardoor een bedrijf de kredietcontrole kan afstemmen op het risicoprofiel van elke individuele klant.
Hoe u kredietbeheer kunt instellen in SAP (OVA8)
Automatische kredietcontrole wordt geconfigureerd in transactie OVA8 voor de combinatie van kredietcontrolegebied, risicocategorie en kredietgroep.
Stap 1) Stel de kredietcheck in.
- Voer transactiecode OVA8 in het opdrachtveld in.
- Klik op de knop Nieuwe vermeldingen.

Stap 2)
- Voer de Kredietcontrole gebied.
- Vink de optie 'Kredietcheck' aan.
- Voer de geldigheidsperiode van de kredietlimiet in.
- Vink de optie 'Statisch' aan.
- Controleer openstaande bestellingen en leveringen.

Stap 3) Klik op de knop Opslaan.
Belangrijke transactie Codes voor kredietbeheer
Naast OVA8 maakt kredietbeheer gebruik van een beperkt aantal transacties om limieten in te stellen en geblokkeerde documenten vrij te geven. De meest bruikbare zijn:
- OVA8 – Automatische kredietcontrole: Definieert de kredietcontroles per kredietbeheergebied, risicocategorie en kredietgroep.
- FD32 – Klantenkredietoverzicht: Stelt de kredietlimiet en de krediethorizon voor een klant in.
- OB45 – Debiteurenbeheergebied: Definieert het kredietbeheergebied zelf.
- OVAK – Kredietcontrole toewijzen aan verkoopdocumenttypen: Hiermee worden de ordertypes gecontroleerd.
- VKM1 / VKM3 – Geblokkeerde documenten: Maak een lijst van de verkoopdocumenten die geblokkeerd zijn vanwege kredietverstrekking, zodat de financiële afdeling deze kan beoordelen en vrijgeven.
Met deze transacties kunt u de kredietregels definiëren, de limiet voor elke klant instellen en de documenten beheren die door de controles worden geblokkeerd. In de praktijk configureert een consultant OB45 en OVA8 eenmalig tijdens de installatie, stelt de limiet voor elke klant in FD32 in, waarna het financiële team voornamelijk in VKM1 of VKM3 werkt om geblokkeerde orders dagelijks te controleren en vrij te geven.
