
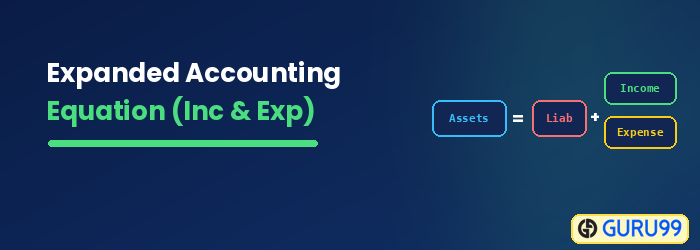
収入と支出を含む拡張会計等式
 ミア・ヤング
⚡ スマートサマリー
拡張会計等式は、基本会計等式の高度なバージョンです。借方に費用と引出金を追加し、 Rev貸方側に続いて、資産 + 費用 + 引き出し = 負債 + Revenue + オーナーズエクイティについて、具体的な例を用いて解説します。
チュートリアル 2 で、次のような会計方程式の基本形式を学習したことを思い出してください。
Assets = Liabilities + Owners Equity
拡張会計方程式とは何ですか?
拡大 会計 方程式は基本的な会計方程式の高度なバージョンです。次のような勘定科目を追加します。 Rev方程式の最後にある、費用と図面。
用語も理解できたので Rev原価、経費、および引出金を計算すれば、会計方程式を完全な形で理解できるようになります。見てみましょう。
Assets + Expenses + Drawings = Liabilities + Revenue + Owners Equityチュートリアル 2 では、左側が借方側、右側が貸方側として知られることを学びました。 ここでも同じルールが適用されますが、各側にいくつかの新しい追加があるだけです。
借方側
借方側には、資産だけでなく、費用と引出金も含まれるようになりました。
信用面
信用サイドは負債と株主資本だけでなく、 Rev終わり。
日常のビジネスで発生する可能性のあるいくつかの一般的な問題と、それらが会計方程式にどのように記録されるかを見てみましょう。
例 1: 現金で車を購入する
ステップ 1: トランザクションに関与するアカウントを特定する
この問題に関与している XNUMX つのアカウントを特定しましょう トランザクション.
- 銀行 – 資産 (車の代金を支払うためにお金を引き出します)
- 車 – 資産 (車は XNUMX 年以上にわたって利益をもたらし、資産です)
ステップ 2: 口座が借方/貸方側のどこにあるかを決定する
どちらの計算も方程式の左側にあります。
ステップ 3: どのアカウントを増加または減少させるかを決定する
したがって、方程式のバランスをとるためには、一方の資産 (自動車) が増加し、他方の資産 (銀行) が減少する必要があります。
| 借方側 | 信用面 | |||||
|---|---|---|---|---|---|---|
|
資産 |
経費 |
図面 |
= |
負債 |
歳入 |
所有者の持分 |
|
増加 |
||||||
|
減る |
||||||
例 2: ケーキの販売による収益の受け取り
ステップ 1: トランザクションに関与するアカウントを特定する
この取引に関係する XNUMX つのアカウントを特定してみましょう。
- 銀行 – 資産 (収益金を銀行に入金します)
- ケーキ販売 –Revエンエアカウント
ステップ 2: 口座が借方/貸方側のどこにあるかを決定する
この場合、2 つのアカウントは会計方程式の反対側に位置します。
ステップ 3: どのアカウントを増加または減少させるかを決定します。
どちらのアカウントも増加または減少する可能性があります。
しかし、一方の口座が増加し、もう一方の口座が減少することは決してありません。そうでないと、方程式のバランスが取れなくなります。
このシナリオでは、ケーキの販売によるお金は銀行に預けられます。そのため、資産が増加します。同様に、 Rev報酬も増えるでしょう。
| 借方側 | 信用面 | |||||
|---|---|---|---|---|---|---|
|
資産 |
経費 |
図面 |
= |
負債 |
歳入 |
所有者の持分 |
|
増加 |
増加 |
|||||
演習 3: 経費を現金で支払う
例 4: オーナーがビジネスに資金を投資する
例5: 所有者がお金を引き出す
例 6: ローンを返済する
方程式のバランスがとれるたびに注目してください。 借方口座が増加すると、別の借方口座が減少します。 XNUMX つの借方口座が増えることは決してありません。そうなると方程式のバランスが崩れてしまいます。
同様に、借方口座が増加し、それに伴って貸方口座も増加することもよくあります。 これにより、方程式のバランスをとることもできます。 方程式のバランスが崩れるため、借方口座が増加し、貸方口座が減少することはありません。
方程式は学校で習った基本的な数学です。
1 = 1
片側に 5 を加える場合は、もう片側にも 5 を加える必要があります。そうしないと、単純に間違ってしまいます。
1 + 5 = 1
間違っている!
または、バランスを保つために同じ側からマイナス 5 を取得することもできます。
1 + 5-5 = 1
借方と貸方を混同しないでください。 プラスもマイナスもすべて良いことです。
まだよく理解できなくても心配しないでください。次のチュートリアルでは、取引を記録する際のいくつかの問題を取り上げ、完全な会計方程式の使用法を練習します。
