
Equazione contabile estesa con entrate e uscite
 Mia giovane
⚡ Riepilogo intelligente
L'equazione contabile estesa è la versione avanzata dell'equazione contabile di base. Aggiunge le spese e i prelievi al lato dare e Reva causa del lato credito, dando Attività + Spese + Prelievi = Passività + RevCapitale proprio + Patrimonio netto, spiegato con esempi pratici.
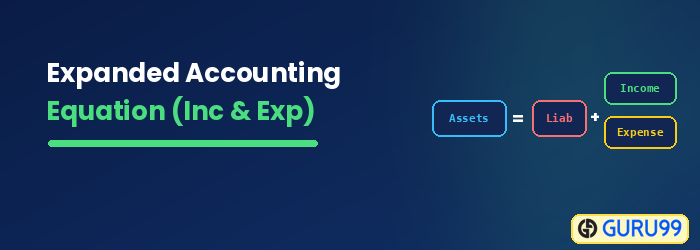
Ricorda che nel tutorial 2 abbiamo imparato la forma base dell'equazione contabile come:
Assets = Liabilities + Owners Equity
Che cos'è l'equazione contabile estesa?
Expanded Contabilità L'equazione è la versione avanzata dell'equazione contabile di base. Aggiunge account come RevEnue, Spese e Prelievi all'Equazione.
Adesso capiamo anche i termini Revenue, Expense e Drawings, possiamo finalmente comprendere l'equazione contabile nella sua forma completa. Diamo un'occhiata.
Assets + Expenses + Drawings = Liabilities + Revenue + Owners EquityNel tutorial 2 abbiamo imparato che il lato sinistro è noto come lato debitore e il lato destro è noto come lato credito. Qui si applicano le stesse regole, solo che ora abbiamo alcune nuove aggiunte per ogni lato.
Il lato del debito
Il lato del debito ora comprende non solo le Attività, ma anche le Spese e i Prelievi.
Il lato del credito
Il lato credito ora consiste non solo di passività e capitale dei proprietari, ma anche di capitale Revenu.
Diamo un'occhiata ad alcuni problemi comuni che potrebbero verificarsi nella tua attività quotidiana e al modo in cui vengono registrati nell'equazione contabile.
Esempio 1: acquisto di un'auto in contanti
Passaggio 1: identificare i conti coinvolti nella transazione
Identifichiamo i due account coinvolti in questo delle transazioni.
- Banca – una risorsa (preleverai denaro per pagare l'auto)
- Auto: una risorsa (l'auto ti darà benefici per più di un anno ed è una risorsa)
Passaggio 2: determinare dove si trovano i conti sul lato debito/credito
Entrambi i conti si trovano sul lato sinistro dell'equazione.
Passaggio 3: determina quali conti aumenteranno o diminuiranno
Quindi, per bilanciare l’equazione, un asset deve aumentare (Auto) e l’altro deve diminuire (Banca).
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
|
Attività |
Spese e commissioni |
Disegni |
= |
passivo |
Revseguito |
Equità del proprietario |
|
Aumentare |
||||||
|
Diminuire |
||||||
Esempio 2: ricevere entrate per la vendita di torte
Passaggio 1: identificare i conti coinvolti nella transazione
Identifichiamo i due conti coinvolti in questa transazione.
- Banca – una risorsa (depositerai i soldi delle tue entrate in banca)
- Vendita di torte – aRevconto successivo
Passaggio 2: determinare dove si trovano i conti sul lato debito/credito
In questo caso i 2 conti si trovano sui lati opposti dell'equazione contabile.
Passaggio 3: determina quali conti aumenteranno o diminuiranno.
Entrambi i conti potrebbero aumentare o diminuire.
Ma non accadrà mai che un conto aumenti e l'altro diminuisca, altrimenti l'equazione non sarà in equilibrio.
In questo scenario, il denaro ricavato dalla vendita della torta verrà depositato in banca. Quindi gli Asset aumenteranno. Allo stesso modo, Revaumenteranno anche i numeri.
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
|
Attività |
Spese e commissioni |
Disegni |
= |
passivo |
Revseguito |
Equità del proprietario |
|
Aumentare |
Aumentare |
|||||
Esercizi 3: Pagare le spese in contanti
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
| Attività | Spese e commissioni | Disegni | = | passivo | Revseguito | Equità del proprietario |
|
|
|
|
|
|
|
|
Esempio 4: il proprietario investe denaro nell'attività
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
| Attività | Spese e commissioni | Disegni | = | passivo | Revseguito | Equità del proprietario |
|
|
|
|
|
|
|
|
Esempio 5: il proprietario preleva denaro
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
| Attività | Spese e commissioni | Disegni | = | passivo | Revseguito | Equità del proprietario |
|
|
|
|
|
|
|
|
Esempio 6: rimborsare un prestito
| Lato debito | Lato credito | |||||
|---|---|---|---|---|---|---|
| Attività | Spese e commissioni | Disegni | = | passivo | Revseguito | Equità del proprietario |
|
|
|
|
|
|
|
|
Nota ogni volta che l'equazione si bilancia. Se un conto di debito aumenta, un altro conto di debito diminuisce. Non ci sarà mai un momento in cui due conti di debito aumenteranno perché in tal caso l'equazione non si equilibrerà!
Allo stesso modo, è anche comune vedere un aumento del conto di debito e quindi un aumento del conto di credito. Ciò consente anche all’equazione di bilanciarsi. Non vedrai mai un aumento del conto di debito e una diminuzione del conto di credito perché l'equazione rimarrà sbilanciata.
L'equazione è la matematica di base che hai imparato a scuola!
1 = 1
Se aggiungiamo 5 a un lato, dobbiamo aggiungere 5 all'altro lato, altrimenti sarà semplicemente sbagliato:
1 + 5 = 1
Sbagliato!
Oppure possiamo ottenere meno 5 dallo stesso lato per mantenerlo in equilibrio.
1+5-5 = 1
Non lasciare che i debiti e i crediti ti confondano. sono tutti i vecchi vantaggi e svantaggi.
Se ancora non ci hai capito niente, non preoccuparti. Nel seguente tutorial, esamineremo alcuni problemi di registrazione delle transazioni per fare un po' di pratica nell'uso dell'equazione contabile completa.
