
SAP Εκμάθηση διαχείρισης πιστώσεων: OVA8
 Τζέσικα Μπλέικ
⚡ Έξυπνη Σύνοψη
Διαχείριση πιστώσεων σε SAP Το SD επιτρέπει σε μια εταιρεία να πουλάει με πίστωση, ελέγχοντας παράλληλα τον κίνδυνο με ένα πιστωτικό όριο. Όταν οι ανοιχτές παραγγελίες υπερβαίνουν το όριο, η παραγγελία μπλοκάρεται. Αυτός ο πόρος εξηγεί τους ελέγχους πίστωσης και τον τρόπο ρύθμισής τους.
SAP Διαχείριση πιστώσεων
Η διαχείριση πίστωσης είναι μια διαδικασία κατά την οποία μια εταιρεία πωλεί ένα προϊόν ή μια υπηρεσία σε πελάτες με πίστωση, εισπράττοντας την πληρωμή αργότερα, μετά την πώληση. Το ποσό πίστωσης που ορίζει μια εταιρεία για έναν πελάτη ονομάζεται πιστωτικό όριοΈνας πελάτης μπορεί να αγοράσει από την εταιρεία εντός του πιστωτικού ορίου και όταν ξεπεραστεί το πιστωτικό όριο, η παραγγελία μπλοκάρεται από το σύστημα.
Παράδειγμα — Σκεφτείτε μια εταιρεία που δημιουργεί ένα πιστωτικό όριο 200,000 για έναν πελάτη. Ο πελάτης μπορεί να αγοράσει με πίστωση μέχρι να φτάσει αυτό το όριο. Ας υποθέσουμε ότι ο πελάτης κάνει την Παραγγελία #1 για 100,000 και στη συνέχεια την Παραγγελία #2 για 150,000. Τώρα, η συνολική αξία της ανοιχτής παραγγελίας υπερβαίνει το πιστωτικό όριο, επομένως η Παραγγελία #2 μπλοκάρεται από το σύστημα επειδή έχει επιτευχθεί το πιστωτικό όριο.
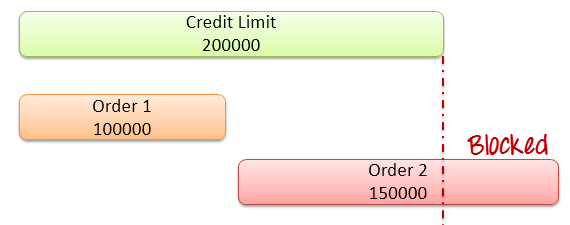
Εδώ ο πελάτης έχει παραγγείλει συνολικά 2,50,000 ρουπίες, ενώ το πιστωτικό όριο είναι 2,00,000 ρουπίες, επομένως η Παραγγελία #2 υπερβαίνει το όριο και μπλοκάρεται. Το πιστωτικό όριο μπορεί να είναι διαφορετικό για κάθε πελάτη.
Τύποι Διαχείρισης Πιστώσεων σε SAP SD
SAP Η SD προσφέρει δύο τρόπους για να ελέγξει την πιστοληπτική ικανότητα ενός πελάτη:
1. Απλός πιστωτικός έλεγχος: Ο απλός έλεγχος πίστωσης συγκρίνει την αξία όλων των εκκρεμών ειδών συν την αξία της τρέχουσας παραγγελίας πώλησης με το πιστωτικό όριο. (Τα εκκρεμή είδη είναι τιμολόγια για τα οποία η εταιρεία δεν έχει ακόμη λάβει πληρωμή.)
2. Αυτόματος έλεγχος πιστοληπτικής ικανότητας: Ο αυτόματος έλεγχος πιστοληπτικής ικανότητας αξιολογεί μια συναλλαγή με βάση την πιστοληπτική αξιολόγηση του πελάτη και διασφαλίζει ότι το έγγραφο υποβάλλεται σε κατάλληλη επεξεργασία. Ο έλεγχος εκτελείται αυτόματα όταν αποθηκεύετε το έγγραφο ή όταν επιλέγετε Έλεγχος Πίστωσης. Οι αυτόματοι έλεγχοι πιστοληπτικής ικανότητας είναι δύο τύπων:
- Στατικός έλεγχος πιστοληπτικής ικανότητας — ελέγχει το πιστωτικό όριο σε σχέση με τη συνολική αξία των ανοιχτών παραγγελιών πώλησης, των ανοιχτών παραδόσεων που δεν έχουν ακόμη τιμολογηθεί και των ανοιχτών εγγράφων χρέωσης που δεν έχουν ακόμη διαβιβαστεί στη λογιστική.
- Δυναμικός έλεγχος πιστοληπτικής ικανότητας — ελέγχει τις ίδιες τιμές, αλλά μετρά μόνο τις τιμές των ανοιχτών εντολών που εμπίπτουν σε έναν καθορισμένο πιστωτικό ορίζοντα, μαζί με τα τιμολογημένα ποσά που δεν έχουν ακόμη καταβληθεί.
Στατικός έναντι Δυναμικού Πιστωτικού Ελέγχου
Τόσο ο στατικός όσο και ο δυναμικός έλεγχος πίστωσης είναι τύποι αυτόματου ελέγχου, αλλά αντιμετωπίζουν τις ανοιχτές παραγγελίες πωλήσεων διαφορετικά. Ο παρακάτω πίνακας τις συγκρίνει.
| Βάση σύγκρισης | Στατικός έλεγχος πιστοληπτικής ικανότητας | Δυναμικός έλεγχος πιστοληπτικής ικανότητας |
|---|---|---|
| Οι ανοιχτές παραγγελίες καταμετρήθηκαν | Όλες οι ανοιχτές παραγγελίες, ανεξαρτήτως ημερομηνίας | Μόνο παραγγελίες εντός του πιστωτικού ορίζοντα |
| Χρονικός ορίζοντας | Δεν χρησιμοποιείται | Χρησιμοποιεί πιστωτικό ορίζοντα, που διατηρείται στο FD32 |
| Πιστωτική έκθεση | Ένα συνδυασμένο σχήμα | Διαχωρισμός σε ένα στατικό μέρος και ένα δυναμικό μέρος ανοιχτής τάξης |
| Αποτέλεσμα | Αυστηρότερο· κάθε ανοιχτή παραγγελία αυξάνει την προβολή | Πιο ευέλικτο· εξαιρούνται οι παραγγελίες για το μακρινό μέλλον |
| καλυτερα for | Αυστηρός έλεγχος πίστωσης | Επιχειρήσεις με παραγγελίες με μεγάλη ημερομηνία λήξης |
Εν ολίγοις, ο δυναμικός έλεγχος προσθέτει έναν χρονικό ορίζοντα, έτσι ώστε οι παραγγελίες που έχουν προγραμματιστεί για πολύ καιρό στο μέλλον να μην καταναλώνουν το πιστωτικό όριο σήμερα, ενώ ο στατικός έλεγχος μετράει κάθε ανοιχτή παραγγελία ταυτόχρονα. Επειδή ο πιστωτικός ορίζοντας ορίζεται ανά πελάτη στο FD32, δύο πελάτες στον ίδιο αυτόματο έλεγχο μπορούν να συμπεριφέρονται διαφορετικά, γεγονός που επιτρέπει σε μια επιχείρηση να συντονίζει τον πιστωτικό έλεγχο στο προφίλ κινδύνου κάθε λογαριασμού.
Πώς να ρυθμίσετε τη διαχείριση πίστωσης στο SAP (OVA8)
Ο αυτόματος έλεγχος πίστωσης έχει διαμορφωθεί στη συναλλαγή OVA8 για τον συνδυασμό περιοχής ελέγχου πίστωσης, κατηγορίας κινδύνου και πιστωτικής ομάδας.
Βήμα 1) Ορίστε τον έλεγχο πιστοληπτικής ικανότητας.
- Εισαγάγετε τον κωδικό T OVA8 στο πεδίο εντολών.
- Κάντε κλικ στο κουμπί Νέες καταχωρήσεις.

Βήμα 2)
- Εισάγετε το Πιστωτικός έλεγχος περιοχή.
- Ελέγξτε την επιλογή Έλεγχος Πιστωτικής Ικανότητας.
- Εισαγάγετε την περίοδο ισχύος του πιστωτικού ορίου.
- Ελέγξτε την επιλογή Στατικό.
- Ελέγξτε τις ανοιχτές παραγγελίες και τις ανοιχτές παραδόσεις.

Βήμα 3) Κάντε κλικ στο κουμπί Αποθήκευση.
Βασική Συναλλαγή Codes για τη Διαχείριση Πίστωσης
Πέρα από το OVA8, η διαχείριση πιστώσεων χρησιμοποιεί ένα μικρό σύνολο συναλλαγών για να ορίσει όρια και να αποδεσμεύσει δεσμευμένα έγγραφα. Οι πιο χρήσιμες είναι:
- OVA8 – Αυτόματος έλεγχος πίστωσης: Ορίζει τους πιστωτικούς ελέγχους ανά περιοχή ελέγχου πιστοληπτικής ικανότητας, κατηγορία κινδύνου και πιστωτική ομάδα.
- FD32 – Κύριο αρχείο πίστωσης πελάτη: Ορίζει το πιστωτικό όριο και τον πιστωτικό ορίζοντα για έναν πελάτη.
- OB45 – Περιοχή ελέγχου πιστώσεων: Ορίζει την ίδια την περιοχή ελέγχου πίστωσης.
- OVAK – Αντιστοίχιση ελέγχου πίστωσης σε τύπους παραστατικών πωλήσεων: Ελέγχει ποιοι τύποι παραγγελιών ελέγχονται.
- VKM1 / VKM3 – Αποκλεισμένα έγγραφα: Καταγράψτε τα έγγραφα πωλήσεων που έχουν δεσμευτεί για πίστωση, ώστε το οικονομικό τμήμα να μπορεί να τα εξετάσει και να τα αποδεσμεύσει.
Μαζί, αυτές οι συναλλαγές σάς επιτρέπουν να ορίσετε τους πιστωτικούς κανόνες, να ορίσετε το όριο κάθε πελάτη και να διαχειριστείτε τα έγγραφα που μπλοκάρουν οι επιταγές. Στην πράξη, ένας σύμβουλος διαμορφώνει τα OB45 και OVA8 μία φορά κατά τη διάρκεια της ρύθμισης, ορίζει το όριο κάθε πελάτη στο FD32 και, στη συνέχεια, η ομάδα χρηματοδότησης εργάζεται κυρίως στο VKM1 ή στο VKM3 για να εξετάζει και να αποδεσμεύει τις μπλοκαρισμένες παραγγελίες καθημερινά.
