
Probleme und Lösungen von Rechnungslegungsgleichungen mit Beispielen
 Mia Jung
⚡ Intelligente Zusammenfassung
Die Bilanzgleichung besagt, dass das Vermögen den Verbindlichkeiten zuzüglich des Eigenkapitals entspricht und bildet die Grundlage der doppelten Buchführung.pingDiese Ressource erklärt das Eigenkapital, wie die Gleichung funktioniert und löst sieben Bäckereitransaktionen, um zu zeigen, wie jeder Eintrag die Gleichung im Gleichgewicht hält.
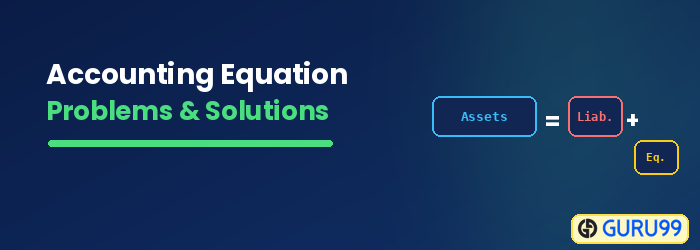
Was ist die Buchhaltungsgleichung?
Die Bilanzgleichung basiert auf der doppelten Buchführung, die besagt, dass jede Transaktion zwei Seiten hat: Soll und Haben. Jeder Sollbuchung steht eine gleich große Habenbuchung gegenüber. Sie dient der Erstellung der Bilanz und wird daher auch Bilanzgleichung genannt.
Buchhaltungsgleichungsformel
Assets = Liabilities + Owners Equity

Or

A = L + OE
Aus der vorherigen Lektion kennen wir bereits die Bedeutung der Begriffe „Vermögen“ und „Verbindlichkeit“. Lassen Sie uns nun kurz den neuen Begriff „Eigenkapital“ definieren.
Was ist Eigenkapital?
Wir können definieren Eigenkapital as „Der Geldbetrag, den Sie (der Eigentümer) in das Unternehmen investiert haben.“
Jedes Mal, wenn Sie persönliches Vermögen in Ihr Unternehmen einbringen, erhöht sich Ihr Eigenkapital. Diese Einlagen können beliebige Vermögenswerte sein, wie z. B. Bargeld, Fahrzeuge oder Ausrüstung. Wenn Sie beispielsweise Ihr Auto im Wert von 5,000 € in das Unternehmen einbringen, erhöht sich Ihr Eigenkapital um 5,000 €. Investieren Sie 10,000 € Ihrer Ersparnisse in das Unternehmen, erhöht sich Ihr Eigenkapital um 10,000 €.
Wenn Sie Geld aus dem Unternehmen entnehmen, verringert sich Ihr Eigenkapital. Nehmen wir an, Sie gehen in Ihr Geschäft und heben 100 Dollar von der Kasse ab, um sich ein Hemd zu kaufen. Da Sie 100 Dollar aus dem Unternehmen entnehmen, verringert sich Ihr Eigenkapital um 100 Dollar.
Mal sehen, ob Sie herausfinden können, welche der folgenden Transaktionen zu einer Veränderung des Eigenkapitals führen.
Transaktion 1: Sie investieren 1,000 US-Dollar Ihrer persönlichen Ersparnisse in das Unternehmen. Wie verändert sich das Eigenkapital?
Transaktion 2: Ihr neuer Backofen geht kaputt. Sie bezahlen einen Reparaturmann 50 Dollar aus eigener Tasche für die Reparatur. Wie verändert sich Ihr Eigenkapital?
Transaktion 3: Sie kaufen einen Computer für das Unternehmen mit dem Geschäftskonto. Wie verändert sich das Eigenkapital?
Ergebnis: 0 / 3
Wie funktioniert die Bilanzgleichung?
Jede einzelne Transaktion, die in Ihrer Bäckerei stattfindet, wird mit dem erfasst Buchhaltungs-GleichungBevor wir fortfahren, gibt es drei sehr wichtige Dinge, die man sich bei der Gleichung merken sollte:
- Die linke Seite wird als „Sollseite“ bezeichnet.
- Die rechte Seite wird als „Kreditseite“ bezeichnet.
- Die Gleichung muss immer im Gleichgewicht sein.
Gleichgewicht in der Buchhaltungsgleichung
Die zwei Seiten der Gleichung
Die Sollseite: Die linke Seite der Gleichung wird als Sollseite bezeichnet. Wie Sie sehen können, besteht die linke Seite der Gleichung aus Vermögenswerten.
Die Kreditseite: Die rechte Seite der Gleichung wird als Habenseite bezeichnet. Wie Sie sehen, besteht die rechte Seite der Gleichung aus Verbindlichkeiten und Eigenkapital.

Zwei Seiten der Gleichung
Denken Sie daran, dass die Gleichung IMMER ausgeglichen sein muss.
Hinweis: Im Laufe dieser Lektion werden Sie feststellen, dass wir verschiedene „Konten“ verwenden. Ein Konto kann als eine Sammlung zusammengehöriger Einträge betrachtet werden. Beispielsweise wird jeder Eintrag, der mit unserem Darlehen zusammenhängt, im „Darlehenskonto“ erfasst. Jede Transaktion, die mit unserem Ofen zusammenhängt, wird im „Ofenkonto“ erfasst. Dies könnte ein Grund dafür sein, dass dieses Thema „Ofen“ genannt wird.Buchhaltung"!
Beispiele für die Buchhaltungsgleichung
Schauen wir uns einige Beispiele an, um die Buchhaltung/Finanzverwaltung zu verstehen.ping Die Gleichung in Aktion.
Transaktion 1
Nachdem Sie Ihr ganzes Leben in der Küche Ihrer Großmutter Cupcakes gebacken haben, beschließen Sie, eine Bäckerei zu eröffnen. Sie verwenden Ihre Ersparnisse in Höhe von 10,000 US-Dollar, um Ihr Unternehmen zu gründen.
Schauen wir uns nun an, wie sich das in die Bilanzgleichung einfügt.
Betroffene Konten: Sie haben soeben 10,000 $ auf das Bankkonto eingezahlt, was ein Aktivposten ist. Dieser Betrag wird auf der Sollseite verbucht. Da die Sollseite nun gestiegen ist, müssen wir dies mit 10,000 $ auf der Habenseite ausgleichen. Wir wissen, dass unsere Investition von 10,000 $ eine Erhöhung des Eigenkapitals darstellt, und das Eigenkapital wird auf der Habenseite verbucht. Mit diesen beiden Buchungen ist die Bilanz nun ausgeglichen.

Wir begannen mit 0 $ = 0 $ + 0 $. Viel einfacher geht es nicht! Nun hat sich das etwas geändert.

Wie Sie sehen, haben wir auf der linken Seite (Sollseite) +10,000 $ und auf der rechten Seite (Habenseite) ebenfalls +10,000 $. Da beide Seiten um 10,000 $ gestiegen sind, ist das Konto weiterhin ausgeglichen. Betrachten wir ein weiteres Beispiel.
| Soll | Habenseite |
|---|---|
| Bank + 10,000 $ | Eigenkapital +10,000 $ |
Transaktion 2
Sie benötigen ein iPhone, um Lieferanrufe von all Ihren verrückten Kunden entgegenzunehmen. Sie kaufen eines bei eBay für 500 US-Dollar.
Betroffene Konten: Erinnert ihr euch an das erste Beispiel, als wir Geld auf die Bank eingezahlt haben? Nun, dieses Mal werden wir die Bank wieder nutzen, nur dass wir jetzt Geld ausgeben werden. Das bedeutet, dass unser Bankkonto, ein Vermögenswert, … verringernDa wir nun wissen, dass die Sollseite gesunken ist, müssen wir die zweite Seite der Transaktion erfassen, um die Bilanz auszugleichen. Wir werden ein neues Anlagekonto mit der Bezeichnung „iPhone“ anlegen, da wir das neue Telefon als Anlage verbuchen müssen. VermögenswertEs kostete 500 Dollar, daher sind die beiden Seiten der Transaktion:
- BANK – 500 $ (Rückgang auf der Belastungsseite)
- iPhone +500 $ (Erhöhung auf der Debitkartenseite)
Unsere Bank hat dafür gesorgt, dass sich die Belastungsseite verringert hat, aber dann hat unser neues Telefon dafür gesorgt, dass sie gestiegen ist. Das bedeutet, dass sich auf unserer Sollseite am Ende nichts verändert hat und unsere Gleichung immer noch ausgeglichen ist.

Sie fragen sich vielleicht, warum sich die Habenseite in diesem Beispiel nicht verändert hat wie im vorherigen? Bedenken Sie, dass die Habenseite nur bei Transaktionen relevant ist, die Verbindlichkeiten und Eigenkapital betreffen. In dieser speziellen Transaktion ging es ausschließlich um Vermögenswerte: Wir haben einen Vermögenswert (die Bank) genutzt, um einen anderen Vermögenswert (ein iPhone) zu erwerben.
Wir haben oben gesehen, dass sich das Eigenkapital nur auf vom Eigentümer persönlich getätigte Investitionen bezieht. In diesem Beispiel haben wir das Geschäftsbankkonto zum Kauf eines Unternehmensvermögens verwendet. Daher war der Eigentümer nicht beteiligt. Hätten wir das genutzt persönliches Bankkonto des Eigentümers Wenn wir das iPhone gekauft hätten, wäre unser Eigenkapital auf der Kreditseite gestiegen. Verstehen Sie es immer noch nicht? Lassen Sie uns noch ein paar Beispiele betrachten.
Probleme und Lösungen von Rechnungslegungsgleichungen
Versuche, die beiden Seiten jeder Transaktion zu ermitteln. Denk daran, dass sich die Summe ausgleichen muss! Die Lösungstabelle findest du unter jeder Aufgabe.
Ziehen Sie jeden Block auf die richtige Seite (Debit oder Kredit) und drücken Sie dann AntwortTippe auf einem Touchscreen auf einen Block und anschließend auf eine Seite. Wichtig: Die beiden Seiten müssen im Gleichgewicht sein!
Transaktion 3
Problem: Es ist Zeit, in den Ofenladen zu gehen.pingAber zuerst brauchen Sie etwas Geld. Sie besuchen Anne, die Kreditsachbearbeiterin, und sie gewährt Ihnen einen Kredit über 10,000 Dollar.
Transaktion 4
Problem: Heute ist Ihr Glückstag! Sie haben gerade 5,000 Dollar im Lotto gewonnen. Sie beschließen, die 5,000 Dollar in das Unternehmen zu investieren.
Transaktion 5
Problem: Wir wollen Anne nicht verärgern. Du solltest einen Teil des Darlehens zurückzahlen. Du beschließt, 1,000 Dollar zurückzuzahlen.
Transaktion 6
Problem: Sie benötigen einen Computer, um Internetbestellungen entgegenzunehmen und auch, um lustige Videos anzusehen. YouTube Videos nach der Arbeit. Sie kaufen einen Computer für 1,500 Dollar.
Transaktion 7
Problem: Ihr Backofen wurde gestohlen! Zeit für den neuen Bakemaster X Series. Er kostet 2,000 Dollar.
Nach der Verbuchung dieser sieben Transaktionen sehen unsere Konten nun folgendermaßen aus. Alle Vermögenswerte sind auf der Sollseite und alle Verbindlichkeiten sowie das Eigenkapital auf der Habenseite aufgeführt. Werfen Sie einen kurzen Blick zurück und versuchen Sie, die Veränderungen der Zahlen nachzuvollziehen.
| SOLL | HABENSEITE |
|---|---|
| Bank 20,000 $ | 9,000 $ leihen |
| Computer 1,500 $ | |
| Ofen 2,000 $ | Eigenkapital 15,000 $ |
| iPhone 500 $ | |
| Restbetrag 24,000 $ | Restbetrag 24,000 $ |
Immer noch ausgeglichen. Perfekt! Falls Sie sich gefragt haben, wie wir auf diese Zahlen gekommen sind, haben wir es Ihnen unten Schritt für Schritt erklärt. Nehmen wir unser Bankkonto als Beispiel. Unser Bankkonto hatte zu Beginn einen Wert von 0 €. Dann geschah Folgendes:
| Transaktion | Laufender Kontostand |
|---|---|
| Wir haben 10,000 US-Dollar in das Geschäft gesteckt. | $10,000 |
| Wir haben 500 Dollar für ein iPhone ausgegeben. | $9,500 |
| Wir bekamen von der Bank einen Kredit über 10,000 $. | $19,500 |
| Wir haben weitere 5,000 US-Dollar in das Unternehmen investiert. | $24,500 |
| Wir haben 1,000 $ des Darlehens zurückgezahlt. | $23,500 |
| Wir haben einen neuen Computer für 1,500 Dollar gekauft. | $22,000 |
| Wir haben einen neuen Backofen für 2,000 Dollar gekauft. | $20,000 |
Wie Sie sehen, haben wir alle hinzugefügt Transaktionen Dies bezog sich auf die Bank, um zu unserem Endsaldo von 20,000 US-Dollar zu gelangen. Dies ist derselbe Ansatz, den wir für alle Konten gewählt haben.
