
SAP Kreditstyringsvejledning: OVA8
 Redaktionelle team
⚡ Smart opsummering
Kreditstyring i SAP SD lader en virksomhed sælge på kredit, mens risikoen kontrolleres med en kreditgrænse. Når åbne ordrer overstiger grænsen, blokeres ordren. Denne ressource forklarer kredittjekkene og hvordan man konfigurerer dem.
SAP Kreditstyring
Kreditstyring er en proces, hvor en virksomhed sælger et produkt eller en tjenesteydelse til kunder på kreditbasis og opkræver betaling på et senere tidspunkt efter salget. Det kreditbeløb, som en virksomhed fastsætter til en kunde, kaldes kredit grænseEn kunde kan købe fra virksomheden inden for kreditgrænsen, og når kreditgrænsen overskrides, blokeres ordren af systemet.
Eksempel — Forestil dig en virksomhed, der opretter en kreditgrænse på 200,000 for en kunde. Kunden kan købe på kredit, indtil denne grænse er nået. Antag, at kunden afgiver ordre nr. 1 på 100,000 og derefter ordre nr. 2 på 150,000. Nu overstiger den samlede åbne ordreværdi kreditgrænsen, så ordre nr. 2 er blokeret af systemet, fordi kreditgrænsen er nået.
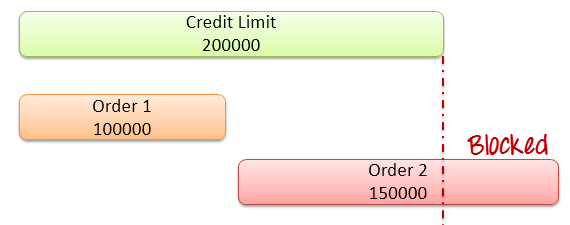
Her har kunden bestilt i alt 2,50,000 Rs., mens kreditgrænsen er 2,00,000 Rs., så ordre nr. 2 overstiger grænsen og er blokeret. Kreditgrænsen kan være forskellig for hver kunde.
Typer af kreditstyring i SAP SD
SAP SD tilbyder to måder at tjekke en kundes kreditvurdering på:
1. Enkel kreditkontrol: Den simple kredittjek sammenligner værdien af alle åbne poster plus værdien af den aktuelle salgsordre med kreditgrænsen. (Åbne poster er fakturaer, som virksomheden endnu ikke har modtaget betaling for.)
2. Automatisk kredittjek: Den automatiske kredittjek evaluerer en transaktion baseret på kundens kreditvurdering og sikrer, at dokumentet behandles korrekt. Tjekken kører automatisk, når du gemmer dokumentet, eller når du vælger Tjek kredit. Automatiske kredittjek er af to typer:
- Statisk kredittjek — kontrollerer kreditgrænsen mod den samlede værdi af åbne salgsordrer, åbne leverancer, der endnu ikke er faktureret, og åbne faktureringsdokumenter, der endnu ikke er overført til regnskabet.
- Dynamisk kredittjek — kontrollerer de samme værdier, men tæller kun åbne ordreværdier, der falder inden for en defineret kredithorisont, sammen med fakturerede beløb, der endnu ikke er betalt.
Statisk vs. dynamisk kredittjek
Både statiske og dynamiske kredittjek er typer af automatiske tjek, men de behandler åbne salgsordrer forskelligt. Tabellen nedenfor sammenligner dem.
| Sammenligningsgrundlag | Statisk kredittjek | Dynamisk kredittjek |
|---|---|---|
| Åbne ordrer optælles | Alle åbne ordrer, uanset dato | Kun ordrer inden for kredithorisonten |
| Tidshorisont | Anvendes ikke | Bruger en kredithorisont, vedligeholdt i FD32 |
| Krediteksponering | Én samlet figur | Opdelt i en statisk del og en dynamisk åben ordredel |
| Effekt | Strengere; hver åben ordre øger eksponeringen | Mere fleksibel; ordrer i den fjerne fremtid er udelukket |
| Bedste for | Stram kreditkontrol | Virksomheder med langfristede ordrer |
Kort sagt tilføjer den dynamiske kontrol en tidshorisont, så ordrer, der er planlagt langt ude i fremtiden, ikke bruger kreditgrænsen i dag, mens den statiske kontrol tæller alle åbne ordrer på én gang. Fordi kredithorisonten er indstillet pr. kunde i FD32, kan to kunder på den samme automatiske kontrol opføre sig forskelligt, hvilket giver en virksomhed mulighed for at justere kreditkontrollen til hver enkelt kontos risikoprofil.
Sådan opsætter du kreditstyring i SAP (OVA8)
Automatisk kreditkontrol konfigureres i transaktion OVA8 for kombinationen af kreditkontrolområde, risikokategori og kreditgruppe.
Trin 1) Indstil kredittjekket.
- Indtast T-koden OVA8 i kommandofeltet.
- Klik på knappen Nye poster.

Trin 2)
- Indtast Kreditkontrol område.
- Markér muligheden for kredittjek.
- Indtast kreditgrænsens gyldighedsperiode.
- Markér indstillingen Statisk.
- Tjek åbne ordrer og åbne leverancer.

Trin 3) Klik på knappen Gem.
Nøgletransaktion Codes til kreditstyring
Ud over OVA8 bruger kreditstyring et lille sæt transaktioner til at sætte grænser og frigive blokerede dokumenter. De mest nyttige er:
- OVA8 – Automatisk kreditkontrol: Definerer kredittjekkene pr. kreditkontrolområde, risikokategori og kreditgruppe.
- FD32 – Kundekreditstamdata: Angiver kreditgrænsen og kredithorisonten for en kunde.
- OB45 – Kreditkontrolområde: Definerer selve kreditkontrolområdet.
- OVAK – Tildel kredittjek til salgsdokumenttyper: Styrer hvilke ordretyper der kontrolleres.
- VKM1 / VKM3 – Blokerede dokumenter: Angiv de salgsdokumenter, der er spærret for kredit, så finansafdelingen kan gennemgå og frigive dem.
Sammen giver disse transaktioner dig mulighed for at definere kreditreglerne, indstille hver kundes grænse og administrere de dokumenter, som checkene blokerer. I praksis konfigurerer en konsulent OB45 og OVA8 én gang under opsætningen, indstiller hver kundes grænse i FD32, og derefter arbejder finansteamet primært i VKM1 eller VKM3 for at gennemgå og frigive blokerede ordrer dagligt.
