
SAP البرنامج التعليمي لإدارة الائتمان: OVA8
 جيسيكا بليك
⚡ ملخص ذكي
إدارة الائتمان في SAP تتيح خدمة البيع بالتقسيط للشركات البيع مع التحكم في المخاطر من خلال حد ائتماني؛ وعندما تتجاوز الطلبات المفتوحة هذا الحد، يتم حظر الطلب. يشرح هذا المورد عمليات التحقق الائتماني وكيفية إعدادها.
SAP إدارة الائتمان
إدارة الائتمان هي عملية تبيع فيها الشركة منتجًا أو خدمة للعملاء بالتقسيط، وتحصيل الدفع لاحقًا بعد البيع. يُطلق على مبلغ الائتمان الذي تحدده الشركة للعميل اسم حد الائتمانيمكن للعميل الشراء من الشركة في حدود الحد الائتماني، وعندما يتم تجاوز الحد الائتماني، يقوم النظام بحظر الطلب.
مثال لنفترض أن شركةً ما تُحدد حدًا ائتمانيًا قدره 200,000 لأحد عملائها. يُمكن للعميل الشراء بالتقسيط حتى استنفاد هذا الحد. لنفترض أن العميل قدّم الطلب الأول بقيمة 100,000، ثم الطلب الثاني بقيمة 150,000. الآن، تجاوز إجمالي قيمة الطلبات المفتوحة الحد الائتماني، لذا قام النظام بحظر الطلب الثاني نظرًا لاستنفاد الحد الائتماني.
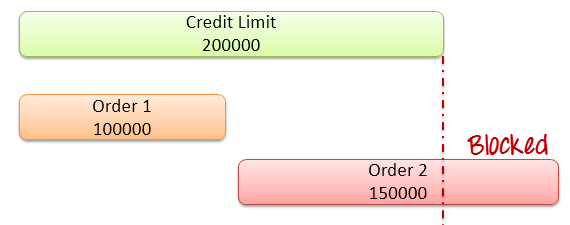
هنا، طلب العميل مبلغًا إجماليًا قدره 2,50,000 روبية، بينما الحد الائتماني المتاح له هو 2,00,000 روبية، لذا فإن الطلب رقم 2 يتجاوز الحد الائتماني ويتم حظره. قد يختلف الحد الائتماني من عميل لآخر.
أنواع إدارة الائتمان في SAP SD
SAP تقدم شركة SD طريقتين للتحقق من الجدارة الائتمانية للعميل:
1. فحص ائتماني بسيط: يقوم فحص الائتمان البسيط بمقارنة قيمة جميع البنود غير المسددة بالإضافة إلى قيمة طلب البيع الحالي مقابل حد الائتمان. (البنود غير المسددة هي الفواتير التي لم تستلم الشركة دفعاتها بعد).
2. فحص الائتمان التلقائي: يقوم نظام التحقق الائتماني التلقائي بتقييم المعاملة بناءً على التصنيف الائتماني للعميل، ويضمن معالجة المستند بشكل صحيح. يتم إجراء التحقق تلقائيًا عند حفظ المستند، أو عند اختيار "التحقق من الائتمان". يوجد نوعان من عمليات التحقق الائتماني التلقائي:
- فحص ائتماني ثابت - يتحقق من الحد الائتماني مقابل القيمة الإجمالية لأوامر البيع المفتوحة، والتسليمات المفتوحة التي لم يتم إصدار فواتير لها بعد، ومستندات الفوترة المفتوحة التي لم يتم تمريرها إلى قسم المحاسبة بعد.
- فحص ائتماني ديناميكي — يتحقق من نفس القيم، لكنه يحسب فقط قيم الطلبات المفتوحة التي تقع ضمن أفق ائتماني محدد، بالإضافة إلى المبالغ المفوتَرة التي لم يتم دفعها بعد.
التحقق الائتماني الثابت مقابل التحقق الائتماني الديناميكي
يُعد كل من فحص الائتمان الثابت والديناميكي نوعين من أنواع الفحص التلقائي، لكنهما يتعاملان مع طلبات البيع المفتوحة بشكل مختلف. يوضح الجدول أدناه مقارنة بينهما.
| أساس المقارنة | فحص ائتماني ثابت | فحص ائتماني ديناميكي |
|---|---|---|
| يتم احتساب الطلبات المفتوحة | جميع الطلبات المفتوحة، بغض النظر عن التاريخ | الطلبات التي تقع ضمن نطاق الائتمان فقط |
| أفق زمني | غير مستعمل | يستخدم أفقًا ائتمانيًا، يتم الاحتفاظ به في FD32 |
| كشف حساب | شكل واحد مدمج | ينقسم إلى جزء ثابت وجزء ديناميكي مفتوح الترتيب |
| تأثير | أكثر صرامة؛ كل طلب مفتوح يزيد من المخاطرة | أكثر مرونة؛ الطلبات المستقبلية البعيدة مستثناة. |
| أفضل ل | رقابة ائتمانية صارمة | الشركات التي لديها طلبات طويلة الأجل |
باختصار، يضيف الفحص الديناميكي أفقًا زمنيًا بحيث لا تستنفد الطلبات المُجدولة في المستقبل البعيد حد الائتمان الحالي، بينما يحسب الفحص الثابت جميع الطلبات المفتوحة دفعة واحدة. ولأن أفق الائتمان يُحدد لكل عميل على حدة في FD32، فقد يتصرف عميلان يخضعان لنفس الفحص التلقائي بشكل مختلف، مما يسمح للشركة بضبط إدارة الائتمان وفقًا لملف مخاطر كل حساب.
كيفية إعداد إدارة الائتمان في SAP (OVA8)
يتم تكوين التحكم التلقائي في الائتمان في المعاملة OVA8 لمجموعة منطقة التحكم في الائتمان وفئة المخاطر ومجموعة الائتمان.
الخطوة 1) قم بإجراء فحص الائتمان.
- أدخل رمز المعاملة OVA8 في حقل الأوامر.
- انقر على زر "إدخالات جديدة".

الخطوة 2)
- أدخل الرقابة على الائتمان منطقة.
- حدد خيار التحقق من الائتمان.
- أدخل فترة صلاحية حد الائتمان.
- حدد خيار "ثابت".
- تحقق من الطلبات المفتوحة وعمليات التسليم المفتوحة.

الخطوة 3) انقر على زر حفظ.
معاملة رئيسية Codeإدارة الائتمان
بالإضافة إلى نظام OVA8، تستخدم إدارة الائتمان مجموعة صغيرة من المعاملات لتحديد الحدود وإلغاء حظر المستندات. ومن أهمها:
- OVA8 – نظام التحكم التلقائي في الائتمان: يحدد عمليات التحقق الائتماني لكل منطقة مراقبة ائتمانية، وفئة مخاطر، ومجموعة ائتمانية.
- FD32 – بيانات ائتمان العميل الرئيسية: يحدد الحد الائتماني والأفق الائتماني للعميل.
- OB45 – منطقة مراقبة الائتمان: يحدد هذا القسم منطقة مراقبة الائتمان نفسها.
- OVAK – تعيين فحص الائتمان لأنواع مستندات المبيعات: يتحكم في أنواع الطلبات التي يتم فحصها.
- VKM1 / VKM3 – المستندات المحظورة: قم بإدراج مستندات المبيعات المحظورة للحصول على الائتمان حتى تتمكن الإدارة المالية من مراجعتها وإصدارها.
تتيح لك هذه العمليات مجتمعةً تحديد قواعد الائتمان، وتعيين حد ائتماني لكل عميل، وإدارة المستندات التي تُحظرها الشيكات. عمليًا، يقوم مستشار بتكوين OB45 وOVA8 مرة واحدة أثناء الإعداد، ويحدد حد ائتماني لكل عميل في FD32، ثم يعمل الفريق المالي بشكل أساسي في VKM1 أو VKM3 لمراجعة الطلبات المحظورة وإصدارها يوميًا.
